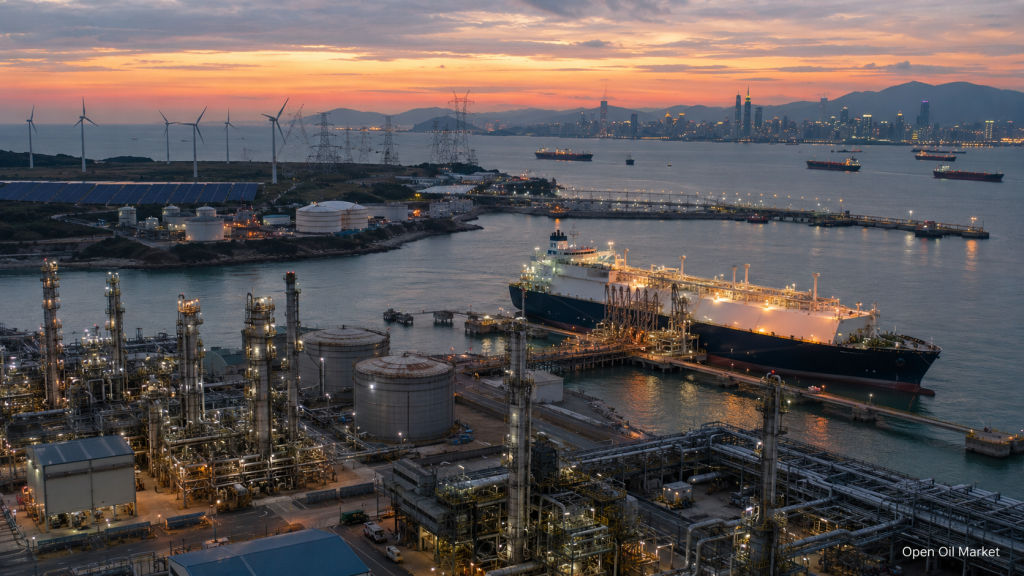
16 Mayıs 2026'da Küresel Enerji Piyasası: Yüksek Petrol Fiyatları, LNG'nin Artan Rolü, Petrol Ürünlerindeki Gerilim ve Artan Elektrik Talebi Baskı Altında
16 Mayıs 2026 Cumartesi gününe ait petrol, gaz ve enerji haberleri, küresel enerji piyasası için gergin ancak yatırım açısından yoğun bir tablo çiziyor. Günün ana gündem maddeleri arasında petrol ve gaz fiyatlarındaki yüksek jeopolitik primin devam etmesi, kilit deniz yollarındaki sınırlı geçiş kapasitesi, LNG'nin artan önemi ve devletler ile şirketlerin stratejilerinde enerji güvenliğinin güçlenen rolü yer alıyor.
Yatırımcılar, enerji piyasası katılımcıları, akaryakıt şirketleri, petrol şirketleri, rafineri operatörleri ve petrol ürünleri tedarikçileri için mevcut durum bir dayanıklılık sınavı haline geliyor. Bir yandan yüksek petrol fiyatları üretim sektörünü, hizmet şirketlerini ve ihracatçıları desteklerken; diğer yandan pahalı enerji kaynakları sanayi, ulaştırma, havacılık, petrokimya ve elektrik tüketicileri üzerinde baskı oluşturuyor.
Petrol: Piyasa Yeniden Arz Sıkıntısı Riski Etrafında Şekilleniyor
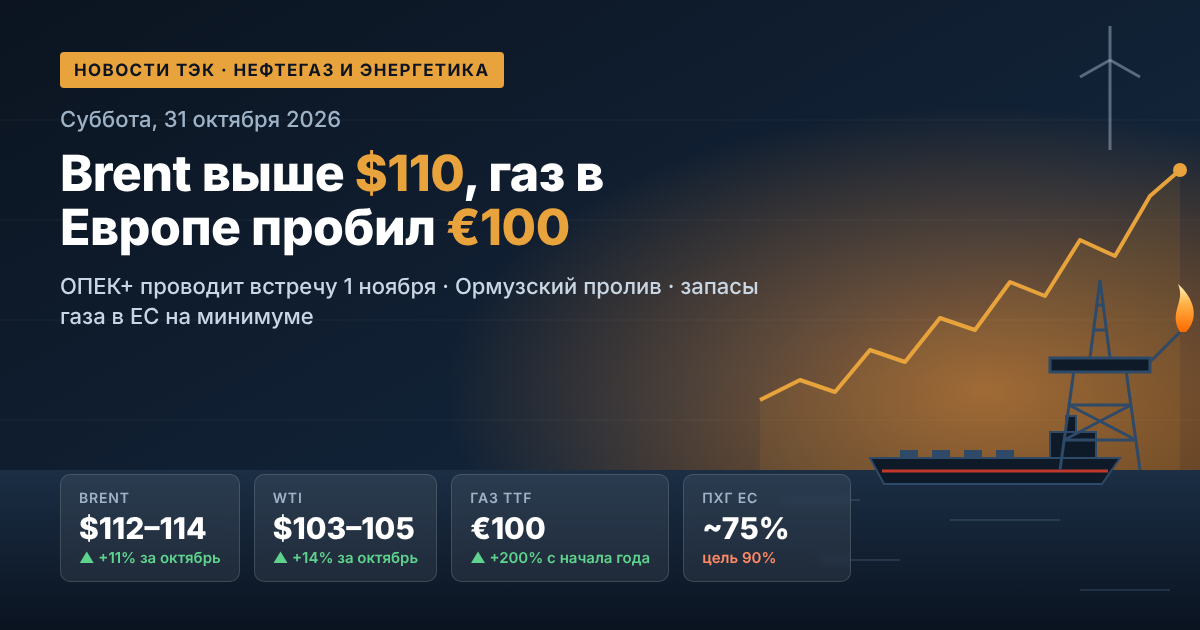
Küresel petrol piyasası haftayı yüksek tansiyonlu bir durumda tamamlıyor. Brent ve WTI, psikolojik olarak önemli seviyelerin üzerinde seyrederken, tüccarlar yalnızca arz-talep dengesini değil, aynı zamanda kritik öneme sahip güzergahlardan yapılan sevkiyatlarda yaşanabilecek aksama riskini de yeniden değerlendiriyor. Ana faktör, normal şartlarda küresel petrol ve LNG ticaretinin önemli bir kısmının geçtiği Hürmüz Boğazı çevresindeki durum ve kısıtlamalar olmaya devam ediyor.
Bu durum petrol şirketleri için ikili bir etki yaratıyor. Yüksek fiyatlar üretim varlıklarının nakit akışını iyileştirirken, aynı zamanda üreticiler üzerindeki siyasi baskıyı artırıyor ve devletlerin akaryakıt piyasasına müdahale riskini güçlendiriyor. Yatırımcılar artık üç göstergeye daha dikkatle bakıyor:
- ticari ham petrol ve petrol ürünleri stok seviyeleri;
- kilit bölgelerdeki üretim ve ihracatın toparlanma hızı;
- Çin, Hindistan, Avrupa ve ABD'den gelen talep dinamikleri.
Tüketimde azalma belirtileri olsa bile, fiziksel piyasa gerginliğini koruyor. Bu, petrolün önümüzdeki günlerde politikacıların açıklamalarına, deniz taşımacılığı verilerine, stok istatistiklerine ve rafinerilerle ilgili haberlere karşı yüksek hassasiyetini sürdürebileceği anlamına geliyor.
OPEC, Üretim ve Piyasa Dengesi: Arz Kırılgan Olmaya Devam Ediyor
Küresel petrol ve gaz sektörü için temel soru artık sadece talep seviyesi değil, aynı zamanda gerçek arzın ulaşılabilirliğidir. Uluslararası tahminler 2026 yılında küresel petrol talebinde bir daralmaya işaret etse de, üretim, ihracat ve rafinaj fiziksel olarak sınırlıysa bu durum arz sıkıntısı sorununu ortadan kaldırmıyor.
Piyasa, arzdaki kayıpların bir kısmının ABD, Latin Amerika ve Orta Doğu dışındaki bazı projeler dahil olmak üzere Atlantik Havzası tarafından telafi edildiğine dair sinyaller alıyor. Ancak eksik varilleri hızlı bir şekilde ikame etmek zordur. Petrol üretimi; altyapı, sondaj, lojistik, sigorta, tanker filosu ve istikrarlı ihracat rotaları gerektirir.
Petrol şirketleri ve hizmet sektörü yatırımcıları için bu durum, varlıkların güvenilirliğine verilen primin arttığı anlamına geliyor. Aşağıdaki özelliklere sahip şirketler daha cazip hale geliyor:
- düşük üretim maliyeti;
- ihracat altyapısına erişim;
- çeşitlendirilmiş tedarik coğrafyası;
- güçlü bilanço ve istikrarlı serbest nakit akışı.
Gaz ve LNG: Küresel Pazar Beklenenden Daha Hızlı Yeniden Yapılanıyor
Gaz piyasası giderek iki dünyaya ayrılıyor: nispeten düşük fiyatlı iç ABD piyasası ve yüksek tedarik priminin devam ettiği uluslararası LNG piyasası. ABD, en büyük sıvılaştırılmış doğal gaz tedarikçisi konumunu güçlendirirken, yeni LNG projeleri Avrupa ve Asya'daki alıcılar için stratejik varlıklar haline geliyor.
Bu bağlamda, Louisiana'da büyük ölçekli Commonwealth LNG projesinin inşaatına başlama kararı, uzun vadeli bir trendi güçlendiriyor: Küresel gaz piyasası, bölgesel boru hattı modelinden esnek deniz ticaretine doğru kayıyor. Avrupa için bu, önceki gaz kaynaklarının ikamesi meselesiyken; Asya için enerji güvenliği ve talep zirveleri döneminde yükler için rekabet meselesidir.
Petrol ve gaz sektörü şirketleri de stratejilerini revize ediyor. Öncelik, LNG, ticaret, uzun vadeli sözleşmeler, terminaller, navlun ve yeniden gazlaştırma altyapısına kayıyor. Yatırımcılar için bu, özellikle taşıma, depolama ve uluslararası ticaret segmentlerinde gaz piyasasının petrol piyasası kadar önemli hale geldiği anlamına geliyor.
Rafineriler ve Petrol Ürünleri: Rafinaj Marjı Odağı Korumaya Devam Ediyor
Rafineri ve petrol ürünleri sektörü, küresel enerji piyasasının en hassas noktalarından biri olmaya devam ediyor. Sınırlı hammadde bulunabilirliği, lojistik aksaklıkları ve dizel, benzin ile jet yakıtına olan yüksek talep, rafinaj marjlarını destekliyor. Ancak durum tek tip değil: Bazı rafineriler yüksek crack spread'lerinden faydalanırken, diğerleri pahalı petrol, tedarik kesintileri ve düzenleyici baskılarla karşı karşıya kalıyor.
Orta distilatların dinamikleri özellikle önemlidir. Dizel, yük taşımacılığı, sanayi, tarım ve elektrik üretiminin bir kısmı için kritik bir yakıt olmaya devam ediyor. Dizel kıtlığı hızla enflasyona, lojistik maliyetlerine ve işletmeler için nihai fiyatlara yansıyor.
Ayrı bir trend ise biyoyakıt ve yenilenebilir dizelin artan rolüdür. ABD'deki yeni biyoyakıt karıştırma zorunlulukları üreticileri destekledi ve bazı rafineri şirketlerinin ekonomisini iyileştirdi. Ancak bu segment, soya yağı da dahil olmak üzere hammadde maliyetine ve ayrıca politikalara, vergi teşviklerine ve geleneksel dizel fiyatlarına bağımlı olmaya devam ediyor.
Elektrik: Sanayi, Veri Merkezleri ve Elektrifikasyon Nedeniyle Talep Artıyor
Küresel elektrik enerjisi sektörü yeni bir yatırım döngüsüne giriyor. Elektrik tüketimindeki artış yalnızca nüfusla değil, aynı zamanda veri merkezleri, yapay zeka, elektrikli araçlar, endüstriyel otomasyon ve üretimin yerelleşmesiyle de bağlantılı. Enerji şirketleri için bu, şebekeler, üretim ve dengeleme kapasiteleri üzerinde artan bir yük anlamına geliyor.
ABD, Kanada, Avrupa, Asya ve Orta Doğu; şebekelere, trafo merkezlerine, enerji depolama sistemlerine ve esnek üretime giderek daha fazla yatırım yapıyor. Kanada, 2050 yılına kadar elektrik şebekesi kapasitesini artırmak için büyük ölçekli bir strateji belirledi. Bu yaklaşım küresel bir trendi yansıtıyor: Enerji güvenliği artık sadece petrol ve gazı değil, aynı zamanda elektrik şebekesi altyapısının dayanıklılığını da içeriyor.
Elektrik enerjisi yatırımcıları için en umut verici alanlar şunlardır:
- şebekelerin ve bölgeler arası bağlantıların modernizasyonu;
- enerji sistemleri için yedek olarak gazla çalışan elektrik üretimi;
- istikrarlı taban yük gücü olarak nükleer enerji;
- enerji depolama ve dijital yük yönetimi;
- veri merkezleri ve enerji yoğun sanayi için projeler.
Yenilenebilir Enerji ve Depolama: Enerji Dönüşümü Daha Pragmatik Hale Geliyor
Yenilenebilir enerji büyümeye devam ediyor, ancak piyasa yenilenebilir enerjiyi giderek daha az ayrı bir ideolojik sektör olarak algılıyor. Güneş ve rüzgar enerjisi üretimi artık depolama, şebekeler, dengeleme kapasiteleri ve elektrik tedarik sözleşmeleriyle birlikte değerlendiriliyor. Temel görev, sadece daha fazla güneş ve rüzgar santrali inşa etmek değil, ihtiyaç duyulan saatlerde öngörülebilir elektrik tedariki sağlamaktır.
Avrupa'da, yenilenebilir enerji kaynaklarının hemen bataryalarla birlikte inşa edildiği projelere olan ilgi hızla artıyor. Bu, üretim fazlası saatlerinde negatif fiyat riskini azaltıyor ve kıtlık dönemlerinde elektriğin daha yüksek fiyattan satılmasına olanak tanıyor. Yatırımcılar için bu, değerleme modelini değiştiriyor: Önemli olan sadece kurulu güç değil, aynı zamanda projenin üretim profilini yönetme yeteneğidir.
Yenilenebilir enerji, küresel enerji dönüşümünün en önemli yönü olmaya devam ediyor, ancak 2026'da piyasa bu tür projelerden giderek daha fazla ticari sürdürülebilirlik, şebeke entegrasyonu ve enerji dengesine gerçek katkı talep ediyor.
Kömür: Asya Geçici Olarak Geleneksel Üretimin Rolünü Güçlendiriyor
Yenilenebilir enerjinin yükselişine rağmen, kömür özellikle Asya'da küresel enerjide önemli bir rol oynamaya devam ediyor. Pahalı LNG ve tedarik riskleri karşısında Japonya, Güney Kore ve bazı Güneydoğu Asya ülkeleri, enerji sistemlerini kesintilerden ve fiyat şoklarından korumak için kömürle çalışan elektrik üretimini artırıyor.
Bu, uzun vadeli karbonsuzlaştırma trendini ortadan kaldırmıyor ancak kriz dönemlerinde enerji güvenliğinin genellikle iklim söylemlerinin önüne geçtiğini gösteriyor. Kömür, gazın çok pahalı olduğu, nükleer enerjinin sınırlı olduğu ve yenilenebilir enerjinin tepe yükü tamamen karşılayamadığı ülkeler için yedek bir kaynak olarak kalıyor.
Kömür şirketleri için kısa vadeli piyasa koşulları elverişli olabilir, ancak uzun vadeli riskler devam ediyor: emisyon düzenlemeleri, sermaye maliyeti, banka baskıları ve yenilenebilir enerji ile depolamanın rekabeti.
Bu, Yatırımcılar ve Enerji Şirketleri İçin Ne Anlama Geliyor?
16 Mayıs 2026 itibarıyla küresel enerji piyasası, yüksek volatilite ve yüksek stratejik öneme sahip bir pazar görünümünde. Yatırımcılar, enerji varlıklarını yalnızca ESG ve temettü merceğinden değil, aynı zamanda şirketlerin kriz koşullarında fiziksel petrol, gaz, elektrik ve petrol ürünleri tedarikini sağlama yeteneği üzerinden de değerlendiriyor.
Piyasa katılımcıları için temel çıkarımlar:
- petrol, yüksek jeopolitik prime sahip bir varlık olmaya devam ediyor;
- LNG, enerji güvenliğinin ana araçlarından biri haline geliyor;
- rafineriler ve petrol ürünleri, yakıt kıtlığı durumunda yüksek marjlılığı koruyabilir;
- elektrik enerjisi sektörü, veri merkezleri, sanayi ve elektrifikasyondan yeni bir ivme kazanıyor;
- yenilenebilir enerji, depolama ve şebeke altyapısı varlığında yatırım açısından daha cazip hale geliyor;
- Asya'da kömür, geçici olarak yedek üretim kaynağı olarak rolünü güçlendiriyor.
Önümüzdeki Günler İçin Tahmin: Piyasa Petrol, LNG ve Stoklara Odaklanacak
Önümüzdeki günlerde petrol, gaz ve enerji piyasası katılımcılarının dikkati üç ana alana odaklanacak: kilit güzergahlardaki deniz taşımacılığı dinamikleri, ham petrol ve petrol ürünleri stok verileri ve Avrupa ile Asya'daki LNG fiyatları. Tedarikteki herhangi bir toparlanma işareti jeopolitik primi düşürebilir, ancak şimdilik fiziksel piyasa gerginliğini koruyor.
Akaryakıt şirketleri, petrol şirketleri, rafineri operatörleri, elektrik üreticileri ve yatırımcılar için ana çıkarım aynı kalıyor: 2026 enerji piyasası yeniden altyapı, lojistik ve tedarik güvenliği piyasası haline geldi. Sadece petrol veya gaz çıkaranlar değil, aynı zamanda rafinaj, depolama, taşıma, elektrik şebekeleri, LNG terminalleri ve esnek üretimi kontrol edenler kazanıyor.