Ekonomik Gelişmeler ve Kurumsal Raporlar: 16 Mayıs 2026 Cumartesi – ABD Enflasyonu, Fed Faiz Beklentileri, Şirket Karlılıkları, S&P 500, Euro Stoxx 50, Nikkei 225 ve MOEX Dinamikleri
16 Mayıs 2026 Cumartesi günü, küresel piyasalar için yoğun geçen bir makroekonomik veri, kurumsal rapor ve faiz beklentilerinin yeniden değerlendirilmesi haftasının ardından analitik bir duraklama şeklinde geçiyor. BDT ülkelerindeki yatırımcılar için bu gün, yeni yayınların sayısından ziyade, bir sonraki işlem haftasına hazırlık kalitesi açısından önem taşıyor: ABD, Avrupa, Japonya ve Rusya piyasaları enflasyonist baskıyı, tüketici talebi dinamiklerini, kurumsal tahminleri ve borsa endekslerinin direncini değerlendiriyor.
Günün ana odak noktası, ABD'den gelen son verilerin yansımaları, yüksek petrol ve akaryakıt fiyatlarının enflasyon üzerindeki etkisi, büyük halka açık şirketlerin kurumsal raporları ve S&P 500, Euro Stoxx 50, Nikkei 225 ile MOEX üzerinde yeni bir yayın dizisi öncesindeki konumlanmadır. Takvimin hafta sonu olmasına rağmen, 16 Mayıs 2026'daki ekonomik olaylar, hisse senetleri, tahviller, dövizler, emtia varlıkları ve korunma araçları ile işlem yapan yatırımcılar için anlamlı olmaya devam ediyor.
Günün Genel Görünümü: Piyasalar Tepkiden Risk Değerlendirmesine Geçiyor
Cumartesi geleneksel olarak ABD, Avrupa ve Rusya'da temel makroekonomik istatistiklerin yayınlanması için aktif bir gün değildir. Ancak tam da bu tür dönemlerde yatırımcılar, işlem haftasının sona ermesinin ardından portföylerini gözden geçirirler. İlgi odağında üç soru yer almaktadır:
- Akaryakıt fiyatlarındaki artış karşısında ABD'de tüketici talebi ne kadar sürdürülebilir;
- Enflasyonist baskı Fed faiz beklentilerini nasıl etkiliyor;
- Kurumsal raporlar, hisse senetlerinin yüksek değerlemelerini destekleyebilir mi.
Küresel piyasalar için temel tema, güçlü kurumsal sonuçlar ile enflasyonun aşırı ısınması riski arasındaki denge olmaya devam ediyor. BDT'deki yatırımcılar için özellikle petrol, dolar, ABD Hazine tahvil getirileri, ruble, MOEX endeksi ve ihracat-hammadde şirketlerinin dinamikleri önemlidir.
ABD: Enflasyon, Perakende Satışlar ve Fed Beklentileri
Amerikan ekonomisi Mayıs ayının ortasına karışık sinyallerle giriyor. Bir yandan, ABD'de perakende satışlar büyümeye devam ediyor ve bu resmi olarak tüketicinin direncine işaret ediyor. Diğer yandan, büyümenin önemli bir kısmı, özellikle akaryakıt segmentinde olmak üzere fiyat artışlarından kaynaklanıyor. Yatırımcılar için bu önemli bir ayrımdır: şirketlerin nominal gelirleri artabilir, ancak reel talep ve işletme marjları kötüleşebilir.
Sanayi üretimine ayrıca dikkat edilmelidir. Sanayi üretimindeki büyüme, ABD ekonomisinin direncine ilişkin beklentileri desteklemekle birlikte, artan enflasyonist baskı, para politikasının hızlı bir şekilde gevşetilmesi için alanı sınırlamaktadır. Fed temkinli duruşunu sürdürürse, tahvil getirileri yüksek kalabilir ve bu da teknoloji sektörü de dahil olmak üzere büyüme hisselerinin yeniden değerlenmesini engelleyecektir.
S&P 500 ve Nasdaq için temel risk, piyasa genişliğinin daralması olmaya devam etmektedir: eğer endeks artışı sınırlı sayıda büyük teknoloji şirketi tarafından destekleniyorsa, rallinin sürdürülebilirliği endeks başlık değerlerinin gösterdiğinden daha düşük olabilir.
ABD Kurumsal Raporları: Gelecek Haftaya Odaklanma
16 Mayıs 2026'da standart takvimde S&P 500 şirketlerinden büyük raporlar beklenmemektedir; bu da hafta sonu olmasıyla bağlantılıdır. Bununla birlikte yatırımcılar, yapay zeka, tüketici talebi ve perakende ticaret ile bağlantılı şirketlerin merkezde yer alacağı bir sonraki kurumsal rapor dalgasına şimdiden hazırlanıyor.
Yatırımcılar için en önemli göstergeler:
- Nvidia — AI çiplerine, veri merkezlerine ve yapay zeka altyapısına olan talebin temel göstergesi;
- Walmart — kitlesel tüketicinin durumu ve hanelerin fiyat hassasiyetinin göstergesi;
- Home Depot — ev, tadilat ve gayrimenkul ürünlerine olan talebin göstergesi;
- Target — isteğe bağlı harcama segmenti ve perakende ticaret marjlarına ilişkin sinyal;
- TJX Companies — indirim arayışı ve harcama optimizasyonu koşullarında alıcı davranışının göstergesi.
Yatırımcılar için yalnızca hisse başına kar değeri değil, aynı zamanda yönetimin maliyet, lojistik, ücretler, stoklar ve maliyet artışını nihai tüketiciye yansıtma kabiliyeti hakkındaki yorumları da önemlidir.
Avrupa: Euro Stoxx 50 ve Kurumsal Karlılığın Direnci
Avrupa piyasası, güçlü bir raporlama sezonunun ardından haftayı tamamlıyor. Euro Stoxx 50 ve geniş Avrupa piyasası için finans sektörü, enerji, sanayi ve küresel gelire sahip şirketler önemlidir. Yatırımcılar, kar büyümesinin sürdürülebilir mi yoksa emtia fiyatları, döviz faktörleri veya maliyet düşüşlerinden kaynaklanan tek seferlik bir etki mi olduğunu değerlendiriyor.
Avrupalı şirketler üç faktöre karşı hassas olmaya devam ediyor:
- euronun dolara karşı seyri;
- enerji kaynakları ve doğalgaz maliyeti;
- Çin ve ABD'deki sanayi talebinin hızı.
16 Mayıs'ta Euro Stoxx 50'nin en büyük şirketleri arasında önemli raporlar planlanmamıştır, bu nedenle yatırımcılar halihazırda yayınlanmış sonuçları analiz edecek ve bir sonraki haftaya hazırlanacaktır. BDT'deki portföyler için Avrupa piyasası, sınai ürünlere, enerji kaynaklarına, bankalara ve ihracat şirketlerine yönelik küresel talebin bir göstergesi olarak ilgi çekicidir.
Asya: Nikkei 225, Japonya Raporları ve Çin Faktörü
Asya gündemi, Japonya ve Çin'in küresel tedarik zincirlerindeki rolü nedeniyle dünya piyasaları için önemini koruyor. Nikkei 225, kurumsal raporlara, yenin seyrine ve şirketlerin ihracat gelirlerine ilişkin tahminlerine tepki vermeye devam ediyor. Japon piyasası için otomobil üreticileri, kimya şirketleri, malzeme tedarikçileri, elektronik ve yarı iletken sektörü önemlidir.
16 Mayıs tarihi civarında yatırımcıların dikkatini Nissan Chemical'ın raporu çekti. Şirket, mali yılda gelir ve kâr artışı gösterdi; bu, Japon kimya ve teknoloji sektörünün değerlendirilmesi için önemlidir. Bu tür raporlar, yarı iletken malzemelerine, tarım kimyasallarına ve yüksek teknolojili üretimlere olan talebin durumunu anlamaya yardımcı olur.
Çin faktörü ayrı bir risk kaynağı olmaya devam etmektedir. Yatırımcılar sınai üretimi, perakende satışları, gayrimenkul piyasasını ve üretici enflasyonunu takip etmektedir. Çin talebinin zayıf olması durumunda, bu durum emtia para birimlerine, sınai metallere, Avrupalı ihracatçılara ve petrol-gaz sektörüne baskı yapabilir.
Rusya ve MOEX: Petrol, Ruble, Temettü ve Tahvillere Odaklanma
Rusya piyasası 16 Mayıs'ta aktif işlem seansının dışındadır, ancak MOEX yatırımcıları için bu gün, dış ortamın değerlendirilmesi açısından önemlidir. Rusya piyasası için temel faktörler:
- petrol ve petrol ürünleri fiyatları;
- rublenin dolar ve yuan karşısındaki kuru;
- OFZ tahvil getirileri ve ana faiz oranına ilişkin beklentiler;
- büyük ihraççıların temettü kararları;
- petrol-gaz, bankacılık ve metalürji şirketlerinin finansal sonuçları.
16 Mayıs'ta MOEX endeksindeki en büyük Rus halka açık şirketlerinden büyük kurumsal raporlar beklenmemektedir. Yatırımcılar, bir sonraki haftanın açılışından önce dış ortama bakacaklardır: petrolün seyri, jeopolitik riskler, risk iştahı ve gelişmekte olan piyasa para birimlerinin davranışı.
Emtia Piyasaları: Petrol Enflasyonun Merkezi Faktörü Olmaya Devam Ediyor
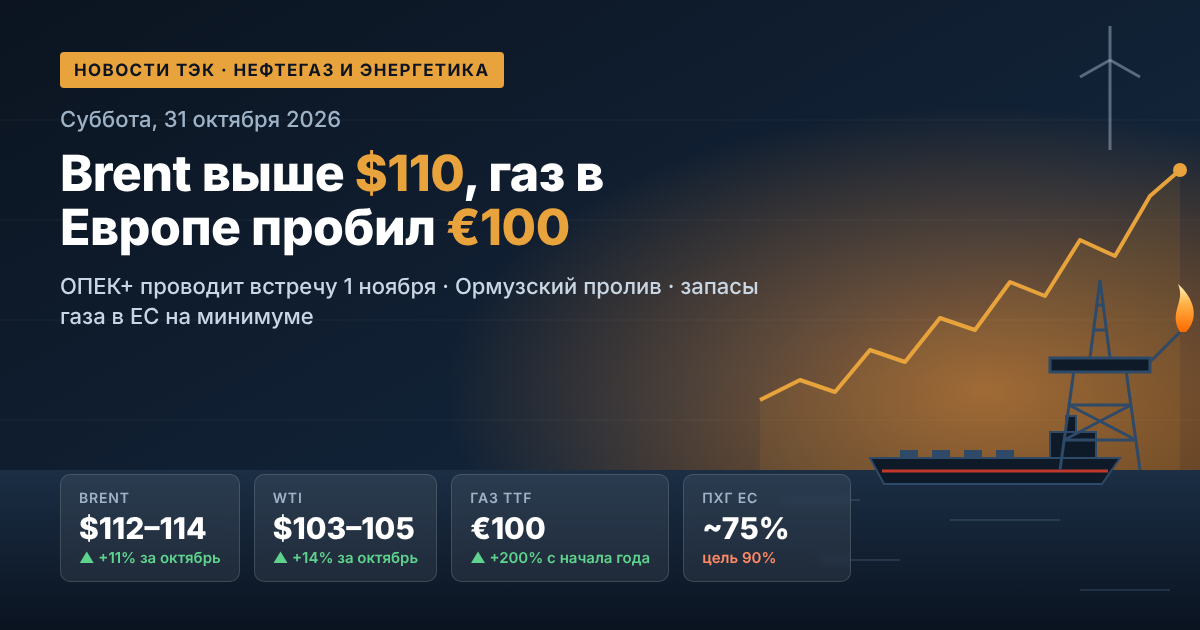
Petrol ve akaryakıt, riskin küresel ekonomiye aktarılmasının ana kanallarından biri olmaya devam etmektedir. Enerji fiyatlarındaki artış, aynı anda birden fazla varlık sınıfını etkiler: nakliye ve tüketim malları şirketlerinin hisseleri, tahviller, enflasyon beklentileri, ithalatçı ve ihracatçı ülkelerin para birimleri.
BDT'deki yatırımcılar için petrolün ikili bir anlamı vardır. Bir yandan, yüksek fiyatlar ihracatçıların gelirini ve emtia ekonomilerinin bütçe beklentilerini destekler. Diğer yandan, pahalı enerji küresel enflasyonu artırır, merkez bankalarının sıkı politikası olasılığını yükseltir ve riskli varlıklara olan talebi azaltabilir.
Bu zeminde petrol-gaz şirketleri, enerji sektörü, gübre üreticileri ve nakliye sektörü ilgi odağı olmaya devam edecektir. Sadece Brent fiyatına değil, aynı zamanda petrol ürünleri spreadlerine, navlun maliyetine, akaryakıt stoklarına ve şirketlerin maliyetler hakkındaki yorumlarına da bakmak önemlidir.
Dövizler ve Tahviller: Dolar, Getiriler ve Korunma Araçları
Döviz piyasası hafta sonuna ABD dolarına artan bir ilgiyle yaklaşıyor. Enflasyon verileri sürekli fiyat baskısına işaret etmeye devam ederse, dolar uzun süreli yüksek faiz beklentileri yoluyla destek bulabilir. Gelişmekte olan piyasalar için bu, para birimleri, tahviller ve yüksek borç yüküne sahip şirket hisseleri üzerinde potansiyel baskı anlamına gelir.
ABD Hazine tahvil getirileri, varlıkların küresel değerlemesi için temel gösterge olmaya devam etmektedir. Yüksek getiriler, tahvilleri hisse senetlerine kıyasla daha rekabetçi hale getirir ve özellikle büyüme şirketlerini hassas bir şekilde etkiler. Yatırımcılar için bu, kaliteli hisse senetleri, tahviller, emtia varlıkları ve nakit likiditenin bulunduğu daha dengeli bir portföy lehine bir argümandır.
16 Mayıs Kurumsal Raporları: Takvimde Gerçekte Ne Var
16 Mayıs 2026'nın hafta sonu olması nedeniyle büyük halka açık şirketlerin takvimi sınırlıdır. S&P 500, Euro Stoxx 50 ve MOEX ana endekslerinde bu tarih için büyük ihraççıların önemli raporları beklenmemektedir. Asya yönünde yatırımcılar, bu tarihe yakın yayınlanan Nissan Chemical dahil olmak üzere Japon şirketlerinin sonuçlarını dikkate almaktadır; zira bunlar sınai malzemeler, yarı iletken zinciri ve Japonya'daki kurumsal tahminler hakkında sinyal vermektedir.
Yatırımcılar için cumartesi günü rapor sayısından ziyade, bir sonraki yayın dalgasına hazırlık daha önemlidir. Fiyat artışları karşısında gerçek talep direncini gösterebilecek şirketler özel önem taşıyacaktır: teknoloji liderleri, perakende zincirleri, sınai gruplar ve enerji şirketleri.
Yatırımcının Dikkat Etmesi Gerekenler
16 Mayıs 2026'da yatırımcıların, makro takvimdeki duraklamayı riskleri yeniden gözden geçirmek ve gelecek haftaya hazırlanmak için kullanmaları önerilir. Ana göstergeler:
- ABD'de enflasyon beklentilerinin seyri ve Fed'in tepkisi;
- tüketici talebi ve en büyük perakendecilerin raporları;
- Nvidia'nın raporu ve AI sektörünün S&P 500 ile Nasdaq üzerindeki etkisi;
- petrol, akaryakıt ve doğalgazın enflasyon faktörü olarak maliyeti;
- dolar hareketi ve ABD tahvil getirileri;
- Euro Stoxx 50, Nikkei 225 ve MOEX'in dış baskıya karşı direnci;
- temettü beklentileri ve halka açık şirketlerin borç yükü.
Yatırımcı için ana sonuç: 16 Mayıs 2026 Cumartesi, büyük yayınların olduğu bir gün değildir, ancak analiz için önemli bir gündür. Piyasalar yeni haftaya güçlü kurumsal karlar, enflasyonist baskı, pahalı enerji ve faiz oranlarına ilişkin temkinli beklentilerin birleşimiyle giriyor. Böyle bir ortamda, yalnızca başlık verilerini değil, aynı zamanda kar kalitesini, nakit akışlarını, borç sürdürülebilirliğini ve şirketlerin yüksek sermaye maliyeti koşullarında marjlarını koruma kabiliyetini değerlendiren yatırımcılar avantaj elde eder.