Petrol Piyasası: Haftalık Artış ile Risk Primine Devam
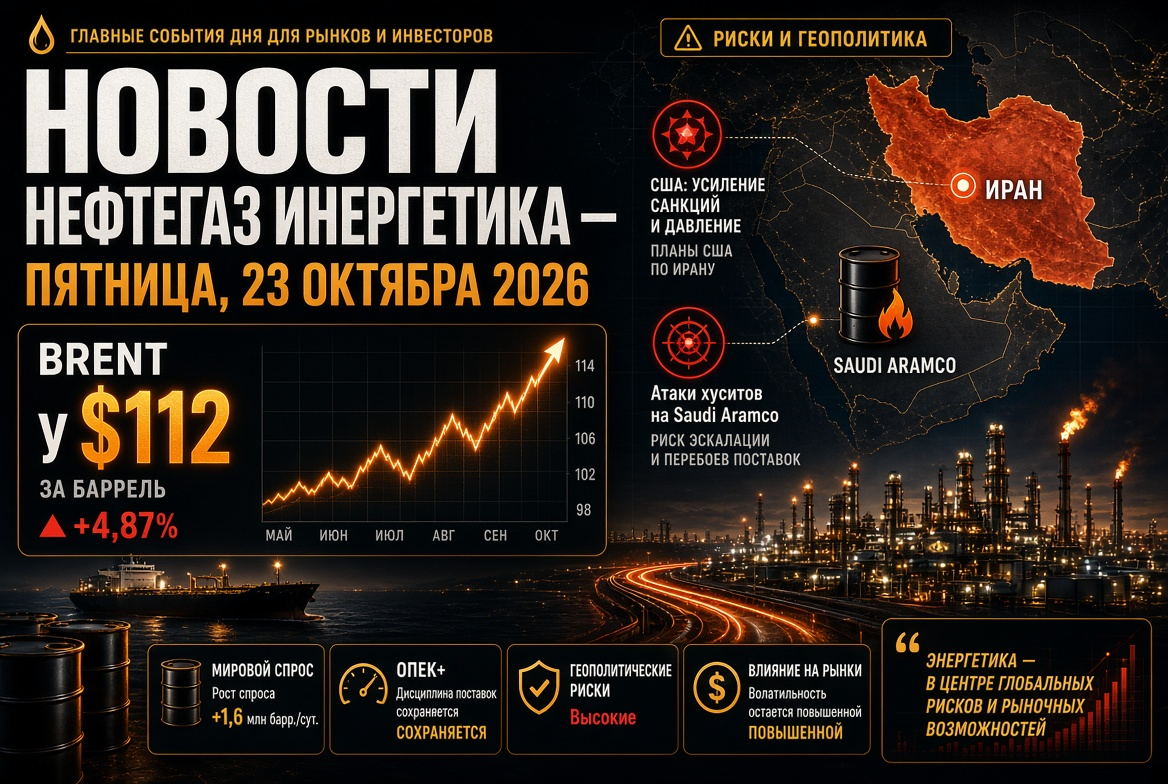
Cuma günü petrol fiyatları ölçülü bir düşüş gösterdi ancak petrol piyasası haftayı kazançla kapatıyor. Aralık ayı Brent vadeli işlemleri varil başına 105-105,5 dolar aralığında işlem gördü, WTI ise yaklaşık 97 dolar.
- Haftalık Dinamik: Brent %1'den az artış gösterdi, WTI ise yaklaşık %6 kazanç sağladı.
- ABD Stokları: 9 Ekim haftasına kadar olan süreçte, ticari petrol stokları 8,5 milyon varil azalarak, küçük bir artış beklenirken en büyük düşüşü kaydetti.
- Hurricane Faktörü: Meksika Körfezi'ndeki bazı üretim geçici olarak durduruldu, bu durum Amerikan petrolünü destekledi.
- Brent-WTI Spread'i haftanın başındaki 9 doların üzerine çıkarken, yaklaşık 8 dolara daraldı.
Brent, bir yıl önceye kıyasla yaklaşık %70 daha pahalı. Analistler, pazarın önemli bir jeopolitik prim koruduğunu belirtiyor ve bu primin kaldırılması için ABD ve İran arasında bir anlaşma gerektiğini vurguluyor.
Hormuz Boğazı: Petrol Akışları Yeniden Başlıyor, Ancak İstikrarsız
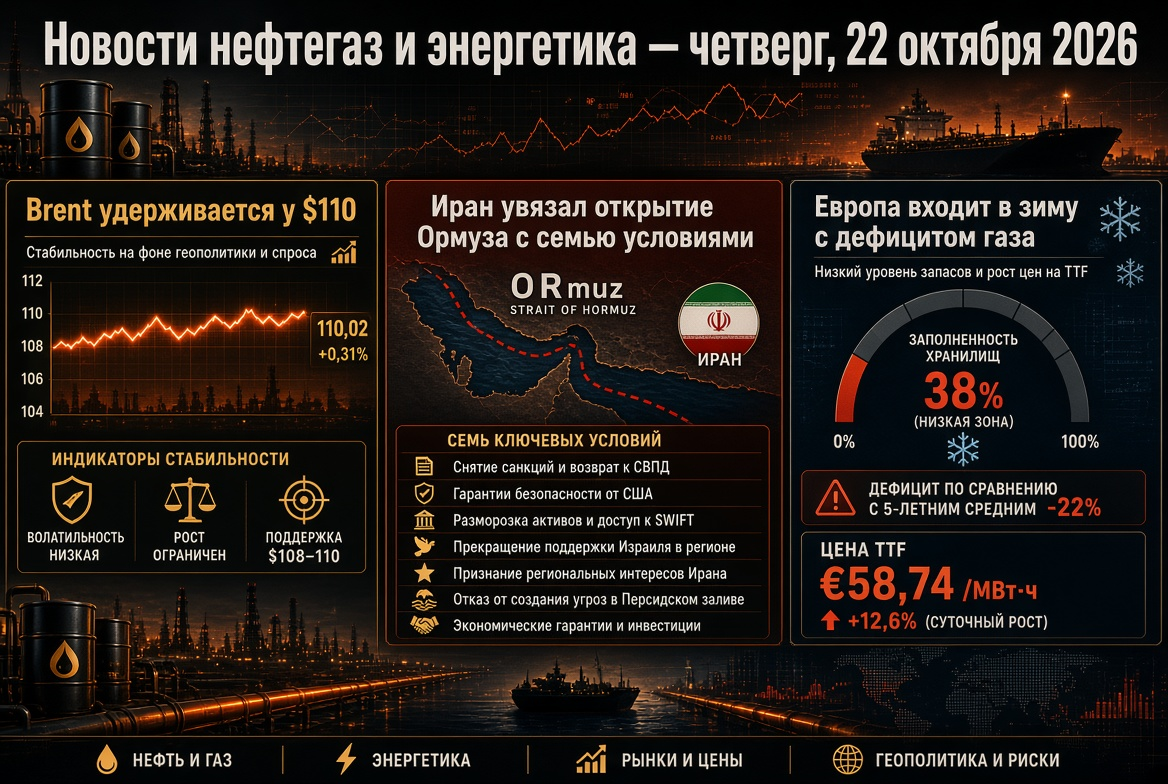
Hormuz Boğazı'ndaki durum, petrol, LNG ve petrol ürünleri fiyatlandırmasında ana faktör olmaya devam ediyor.
- Ham Madde Akışları. 13 Ekim'e kadar olan yedi gün boyunca boğazdan günde ortalama 11,6 milyon varil geçti — bu, savaş öncesi seviyenin %68'i kadar.
- Denizcilik. Haftalık geçiş sayısı 131'e düştü. Birçok konteyner hattı rotalarını boğazın etrafında yeniden düzenledi.
- Olaylar. GFS Pride konteyner gemisinin su almasının ardından Umman Körfezi'ndeki bir tanker yangınına ilişkin yeni bilgiler geldi.
- Çelişkili Sinyaller. Tahran boğazın kapatıldığını bildirirken, Amerikan askeri komutanlığı, konvoy eşliğinde günde 19 milyon varilin üzerinde petrolün geçtiğini rapor ediyor.
Yüksek fiyatlar, askeri risklere rağmen seferleri ticari olarak mantıklı hale getiriyor: Asya alıcılarının talebi, gemi sahiplerini taşımaya devam etmeye teşvik ediyor.
IEA ve G7: Yılda İkinci Büyük Rezerv Salınımı
IEA, Mart'taki anlaşma çerçevesinde kalan 100 milyon varili piyasa sürme kararı aldı, bu miktarın içinde 20 milyon varilden fazla dizel yakıt da bulunuyor. Bu, 2 Ekim'de G7 ülkelerinin yaptığı, rezervlerin öncelikle dizel tedariki için dört ay boyunca salınmasına ilişkin anlaşmanın bir devamı niteliğinde.
- Dizel işleme marjı, bu duyurunun ardından Avrupa'da %2'den fazla azaldı.
- Birçok analist, rezervlerin yalnızca orta distilat piyasasındaki gerginliği kısmen hafiflettiğini düşünüyor.
- ABD, gölgeli filo gemilerine karşı yaptırımların hafifletilmesini değerlendiriyor, böylece rekor düzeydeki yükleme fiyatlarını düşürebilir.
Fuel Oil — Yeni Dar Alan
Dizelin yanı sıra, gemi yakıtı kıtlığı da artmaktadır. Vitol'un tahminlerine göre, Orta Doğu'daki çatışma, Hazar Denizi'nden gelen fuel oil tedarikini ayda yaklaşık 800 bin varil azaltırken, Rus rafinerilerine yapılan saldırılar da ayda yaklaşık 1 milyon ton azalma anlamına geliyor. Bu durum, bunker firmaları ve deniz taşımacılığı için yüksek yakıt fiyatlarının sürmesine yol açıyor.
OPEC+: Kotlar Beklemede, Üretim Hedeflerin Altında
OPEC+’nın yedi ana üyesi — Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman — kasım ayı için kotalarını değiştirmedi.
- Hedef seviyeleri: Suudi Arabistan için günde yaklaşık 10,5 milyon varil, Rusya için 9,9 milyon varil ve Irak için 4,4 milyon varil.
- İttifakın ağustos ayındaki gerçek üretimi günde yaklaşık 25 milyon varil — savaş öncesi seviyenin yaklaşık 5 milyon varil altında.
- Günlük yaklaşık 2 milyon varil kesinti devam etmektedir.
- Üretim kapasitesinin denetimi, 2027 yılı için temel üretim seviyelerini belirleyecektir.
İttifakın bir sonraki toplantısı 1 Kasım'a planlandı. OPEC+'ın fiziksel petrol pazarı üzerindeki etkisi şu an için sınırlı: Hazar Denizi'ndeki lojistik belirleyici bir rol oynamaktadır.
Gaz ve LNG: Avrupa Kışa Kıt Stoklarla Giriyor
Avrupa gaz piyasası, dünya enerji sektörünün en gergin alanlarından biri olmaya devam ediyor.
- Fiyatlar: TTF vadeli işlem sözleşmeleri yaklaşık €86/MWh seviyesinde işlem görüyor, bu da bir yıl önceki seviyenin yaklaşık 2,6 katı.
- Depolama: AB doğal gaz depolama alanları yaklaşık %74 doluluk oranına sahip, beş yıllık ortalama yaklaşık %89. Brüksel, hedef oranı %90'dan %80'e düşürdü.
- Asya: JKM endeksi, $26/MMBtu seviyesinde kalıyor, Avrupa ve Asya her bir LNG partisinde rekabet ediyor.
Rusya Enerji Haftası'nda, gazın artık sadece geçici bir yakıt olarak görülmediği yönündeki tez öne çıktı: SOCAR'ın Gazprom'dan gaz satın alma niyeti açıkladığı bir başka sinyal, bölgesel gaz akışlarının yeniden yapılandırıldığını gösteriyor.
Kömür: Pahalı LNG Asya Talebini Geri Getiriyor
Enerji kömürü Newcastle'da yaklaşık $150/ton fiyatında işlem görüyor. Ekim ayındaki maksimum $152,20, Ekim 2024'ten bu yana en yüksek seviye oldu ve yıllık artış %40'ı geçiyor.
- Kaliteli enerji kömürü, anahtar Asya pazarlarında LNG'den yaklaşık $20/MMBtu daha ucuz.
- Çin, Japonya ve Güney Kore'nin toplam kömür ithalatı dördüncü çeyrekte yaklaşık 20 milyon ton artabilir.
- Rusya'da, sektör tahminlerine göre, 2027'de kömür üreticilerinin zararları yaklaşık 200 milyar ruble azalabilir.
Elektrik Enerjisi ve Yenilenebilir Enerji: Güvenilirliğe Bahis
Enerji krizi, hem yenilenebilir enerji hem de yedek jeneratörler için yatırımları hızlandırıyor.
- Avrupa'da enerji şirketleri, zirve saatlerde gaz bağımlılığını azaltarak güneş enerjisi santrallerini depolama sistemleriyle birleştiriyor.
- Rusya'da Gazprom Energoholding, Moskova'da 480 MW'a kadar yeni santraller planlıyor ve dağıtılmış jenerasyon zorunlu bir önlem olarak tartışılıyor.
- 29 Ekim'de IEA, Yenilenebilir Enerji 2026 raporunu sundu, güncellenmiş yenilenebilir enerji kapasiteleri tahminleriyle birlikte.
Rusya: Petrol Ürünleri, Rafineriler ve Üretim Piyasası
Rusya'nın iç yakıt pazarı, kısıtlamalar ve ABD ile yapılan dizel anlaşması nedeniyle kısa vadede istikrara kavuşuyor.
- Perakende: benzin ortalama fiyatı litre başına 78,68 ruble, dizel yakıt fiyatı ise 86,67 ruble. Yıl başından beri benzin %21,4, dizel ise %13,5 artış göstermiştir.
- İhracat: benzin ihracı yasağı 31 Ocak 2027'ye kadar devam ediyor, dizel ihracatına yönelik kısıtlamalar erken kaldırıldı.
- Dizel Anlaşması: Ekim'de ABD ve dünya pazarına 300 bin ton, Kasım'da 500 bin ton, Aralık'ta 1 milyon ton tedarik yapılacak.
- Üretim: Laya Vozhskoye Sahası, NAO'da deneme üretimine alındı. Enerji Bakanlığı ve Finans Bakanlığı, zor elde edilen rezervler için vergi teşviklerini yeniden ayarlıyor.
Petrol rafinaj sektörünün en büyük riski, "enerji ateşkesinin" bozulmasının ardından rafinerilerin durumu: tesislerin iş yükü, petrol ürünleri ihracat hacimlerini doğrudan etkilemektedir.
Enerji Sektörü Yatırımcıları için Önümüzdeki Haftada Önemli Olanlar
- Hormuz Boğazı: Petrol akışlarının artışı risk primini düşürebilir, yeni saldırılar Brent'i 110 dolara döndürebilir.
- IEA Rezervleri: Pazara dizel akış hızları, crack spreadleri ve rafinasyon marjlarını belirleyecektir.
- Gölge Filoya Yaptırımlar: ABD'nin resmi bir kararı yükleme fiyatlarını düşürme potansiyeline sahip.
- 21 Ekim'de EIA'nın ABD petrol stokları hakkında verileri.
- 23 Ekim'de Rusya Merkez Bankası Toplantısı: Enflasyon %7,2'ye yükseldi, bu durum enerji ve gaz şirketleri hisselerinin değerlendirilmesi için önemlidir.
- Siyasi Takvim: 1 Kasım'da OPEC+ toplantısı ve 3 Kasım'da ABD ara seçimleri.
Hafta Sonucu: Küresel petrol, gaz, kömür ve petrol ürünleri piyasası yapısal olarak kıt kalmaya devam ediyor. Stratejik rezervlerin salınımı ve yeni lojistik şemalar, fiyat dalgalanmalarını hafifletiyor ancak Hazar Denizi'nden gelen tedariklerin istikrarsızlığı gibi ana sorunu ortadan kaldırmıyor. Enerji sektörü katılımcıları için öncelik fiyat risklerini hedge etmek, tedariklerin çeşitlendirilmesi ve rafinasyon marjlarının kontrolü olmaktadır.