22 Ekim Ticaret Açılışına Başlıca Gelişmeler
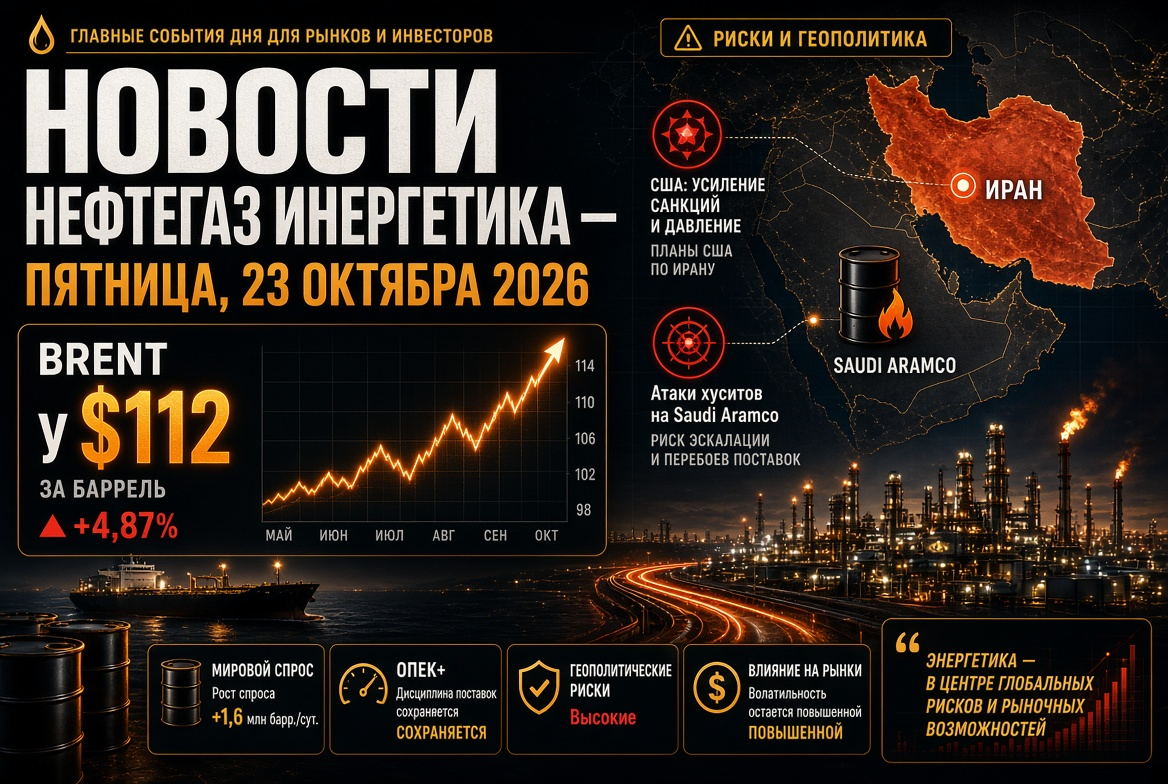
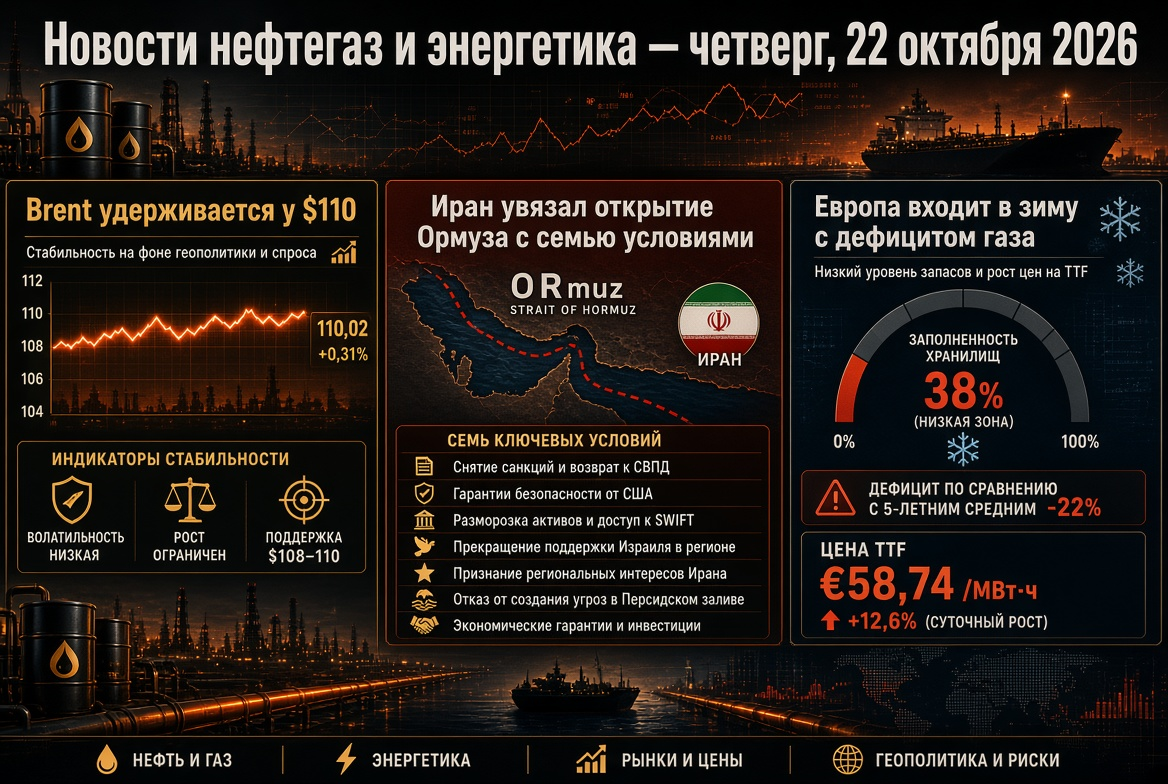
- Petrol: Brent - yaklaşık 110 $/varil, WTI - yaklaşık 99 $/varil; yıl başından beri petrol fiyatları yaklaşık %75 arttı.
- Jeopolitik: Tahran, Hürmüz Boğazı'nın, Washington İran'ın koşullarını kabul etmediği sürece kapalı kalacağını belirtti.
- Gaz: TTF - yaklaşık €88/MWh, AB depoları yaklaşık %74–75 dolayında dolu.
- Rezervler: ABD'nin stratejik petrol rezervi, 1982'den bu yana en düşük seviyede.
- Kömür: Newcastle - yaklaşık 150 $/ton, iki yılın zirve seviyeleri.
Petrol Piyasası: Brent Beş Aylık Zirvelerde
Petrol fiyatları, Ekim ayının en dalgalı günlerinden birini yaşadı. Salı günü, Aralık vadeli Brent kontratı 105,95 $'dan 111,99 $'a kadar, ortalama 6 $'dan fazla hareket etti — bu, Mayıs ortasından bu yana en yüksek seviyedir. Düşüş, ABD ile İran arasında yakın bir anlaşma yapılacağına dair çıkan spekülasyonlar tarafından tetiklendi, ancak çarşamba günü petrol tekrar varil başına 110 $'ın üzerine çıktı.
Piyasa, üç faktör tarafından destekleniyor:
- ABD'de Stok Azalması. API sektörel verileri, petrol, benzin ve dizel stoklarının azaldığını kaydetti. Geçen hafta EIA, ticari ham petrol stoklarının 8,6 milyon varil azaldığını — 415,6 milyon varil seviyesine düştüğünü ve bu seviyenin beş yıllık ortalamanın yaklaşık %3 altında olduğunu bildirdi.
- Global Piyasalarda Düşüklük. EIA'nın tahminine göre, III. çeyrekte küresel ham petrol stokları günde ortalama 1,9 milyon varil azaldı, IV. çeyrekte de azalma devam edecek.
- Risk Primleri. Umman Körfezi'ndeki gemilere yapılan saldırılar, navlun ve sigorta oranlarını yüksek tutuyor.
Hürmüz Boğazı ve Tanker Savaşı: Diplomasi Tıkanıyor
28 Şubat'ta başlayan Hürmüz Boğazı krizi, 230 günden fazla sürüyor. İran Dışişleri Bakanı Abbas Arakçi, ABD ile dolaylı temasların Pakistan ve Katar üzerinden sürdüğünü doğruladı, ancak boğazın İran'ın koşullarını kabul etmediği sürece kapalı kalacağını belirtti. ABD Dışişleri Bakanı Marco Rubio, bir anlaşma elde etmenin son derece karmaşık bir görev olduğunu vurguladı ve İran'ın nükleer programının ana mesele olmaya devam ettiğini belirtti.
Analistler, saldırıların coğrafyasının genişlediğini kaydediyor: tanker saldırıları artık boğazın ötesine, Umman Körfezi'ne kadar ulaşıyor ve bu, gemiler arasında petrol transiti için bir tehdit oluşturuyor. Bu arada, Körfez ülkelerinden petrol ihracatı kısmen yeniden toparlanırken, LNG tedarikleri neredeyse tamamen felç olmuş durumda.
Suudi Arabistan Husi Saldırılarının Hedefinde: Saudi Aramco İçin Riskler
İkinci bir gerilim noktası — Yemenli Husilerin Suudi petrol altyapısına yönelik saldırıları. 14 Ekim gecesi bir roket saldırısı, Saudi Aramco'nun Dahran'daki genel merkezine isabet etti: üç üst katında hasar meydana geldi, yaralı yok. Daha önce Husiler, Aramco'nun Riyad ve Yanbu'daki tesislerine yönelik saldırılar düzenlediklerini beyan etmişti. Grup, krallığın petrol tesislerine yönelik saldırıları sürdürme sözü verdi; bu durum, dünyanın en büyük petrol ithalatçısı ve bölgedeki rafineriler için risk oluşturmaya devam ediyor.
OPEC+: Kota Değişikliği Yok, 2027 Temel Seviyelerine Odaklanma
OPEC+’ın yedi önemli ülkesi — Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman — Kasım ayı için hedef üretim seviyelerini değiştirmeden korudu. Ana kotalar:
- Suudi Arabistan — yaklaşık 10,5 milyon varil/gün;
- Rusya — yaklaşık 9,9 milyon varil/gün;
- Irak — yaklaşık 4,4 milyon varil/gün.
Grup olarak Ağustos ayındaki gerçek üretim, günde yaklaşık 25 milyon varil — savaş öncesi seviyelerin yaklaşık 5 milyon varil altında gerçekleşti. İttifakın kararlarının fiziksel piyasa üzerindeki etkisi sınırlı kalıyor: ana tartışmalar, 2027 yılı için güç kapasitesinin denetimi ve temel üretim seviyelerine kayıyor. BAE'nin OPEC'ten Mayıs ayında ayrılmasının ardından bu süreç, ek bir önem kazandı. Bir sonraki toplantı 1 Kasım'da planlandı.
Stratejik Rezervler: ABD SPR 1982'den Beri En Düşük Seviyede
ABD'nin stratejik petrol rezervleri, 283 milyon varile düşerek Ekim 1982'den bu yana en düşük seviyeye ulaştı ve bu, yaklaşık %40'lık projeksiyon kapasitesinin altına inildi. ABD Enerji Bakanlığı, IEA'nın koordineli müdahaleleri çerçevesinde pazara ek 17 milyon varil sundu. Hatırlatmak gerekirse, Mart ayında 32 ülke, 400 milyon varil rekor seviyesi için anlaştı ve Ekim ayı başlarında G7 ülkeleri ek 100 milyon varil petrol ve dizel yakıt için uzlaştı.
Piyasa için bu, "güvenlik yastığının" tükendiğini gösteriyor: rezervlerin geri yüklenmesi, talep faktörünü doğuracak ve 2027'de petrol fiyatlarını destekleyecektir.
Gaz ve LNG: TTF Dört Yılın Zirvelerinde
Avrupa gaz piyasası, enerji dengesinin ana zayıf noktası olmaya devam ediyor. TTF merkezindeki fiyat, 88,41 €/MWh seviyesine yükseldi — bu, neredeyse dört yılın zirvesidir ve yıl başından bu yana %200'ün üzerinde bir artış göstermektedir. Temel itici faktörler:
- AB yer altı depolarının doluluk oranı — yaklaşık %74–75, mevsim normuna göre %86–89;
- Katar'ın LPG ihracatı Ekim ayında 0,6 milyon tona düşebilir, QatarEnergy'nin mücbir sebep durumu Kasım ayı sonuna kadar uzatıldı;
- Norveç'teki Kårstø gaz işleme tesisinin plan dışı duruşu.
ING, kış için ortalama gaz fiyatı tahminini 73 €/MWh olarak güncelledi. Bankaların IV. çeyrek için medyan tahmini yaklaşık 71 €/MWh olup, bu da piyasa fiyatlarının altında kalıyor ve devam eden bir risk primine işaret ediyor.
Kömür, Elektrik ve Yenilenebilir Enerji
Gaz şoku, kömür talebini yeniden artırdı. Avustralya'nın Newcastle referans fiyatı, ton başına yaklaşık 150 $'dan işlem görmekte — geçen yılın seviyesinin %45 üzerinde; 6 Ekim'de fiyat 152,20 $ ile Ekim 2024'ten bu yana en yüksek seviyeye ulaştı.
Avrupa elektrik sektörü, yenilenebilir enerji sayesinde direnç gösteriyor:
- Piyasa fiyatı, AB'de "gün öncesi" piyasada %7 azalarak €103'ten €91/MWh'ye düştü;
- Temiz kaynaklar, AB'deki elektrik üretiminin yaklaşık %73'ünü sağlamaktadır;
- Ocak-Ağustos döneminde güneş enerjisi üretimindeki artış, rekor düzeyde 36,4 TWh oldu.
Yenilenebilir enerji, gazdaki fiyat şokunun elektrik fiyatlarına aktarılmasını etkili bir şekilde hafifleterek, güneş, rüzgar projeleri ve enerji depolama sistemlerine olan yatırım cazibesini artırdı.
Rusya: Petrol Ürünleri, Rafineriler ve İhracat Kısıtlamaları
Rusya'da petrol ürünleri piyasası sıkı bir düzenleme altındadır. Benzin ihraç yasağı 31 Ocak 2027'ye kadar yürürlükte olup, dizel yakıt ihracatına yönelik kısıtlamalar, rafinerilerin ertelenen bakım sürelerinin sonuna kadar Ekim ayı boyunca uzatılmıştır. İşleme ve borsa satışlarıyla ilgili veriler, sınırlı erişim bilgisinin kapsamına alınmıştır.
Yüksek petrol fiyatları ve Washington'un yaptırım söylemlerindeki yumuşama, Rus hisselerini Haziran ortasından bu yana zirve seviyelere taşıdı ve rubleyi destekliyor. Çin'e yönelik Rus petrolündeki indirimler azaldı. 23 Ekim'deki Rusya Merkez Bankası'nın toplantısı, dikkatlerin merkezi haline geliyor.
Yatırımcıların Takibi Gerekenler: Takvim ve Senaryolar
- 22 Ekim: EIA'nın petrol ve petrol ürünleri stoklarına dair güncel verilerine, ABD'deki gaz stokları ile ilgili haftalık istatistiklere piyasanın tepkisi.
- 23 Ekim: Rusya Merkez Bankası'nın politika faizine yönelik kararı.
- 1 Kasım: OPEC+’ın Aralık ayı üretim politikası toplantısı.
- Kasım Başları: ABD'deki ara seçimler, sonrasında Washington'un İran'a yönelik politikasında bir düzeltme olası.
Petrol ve gaz sektöründeki temel senaryo, Hürmüz hakkında gerçek bir ilerleme sağlanana kadar Brent'in varil başına 105–115 $ seviyesinde kalmasıdır. ABD ve İran arasında bir anlaşma, risk primini hızlı bir şekilde sona erdirebilirken, Körfez'deki altyapıya yönelik yeni saldırılar, petrolü yıllık zirvelerin üzerinde 120 $'ın üzerine taşıyabilir. Gaz piyasası için belirleyici unsurlar Avrupa'daki hava koşulları ve Katar'dan LNG tedarikinin yeniden başlaması olacaktır.