Petrol Piyasası: Jeopolitik Prim, Brent'i 105 Doların Üzerinde Tutuyor
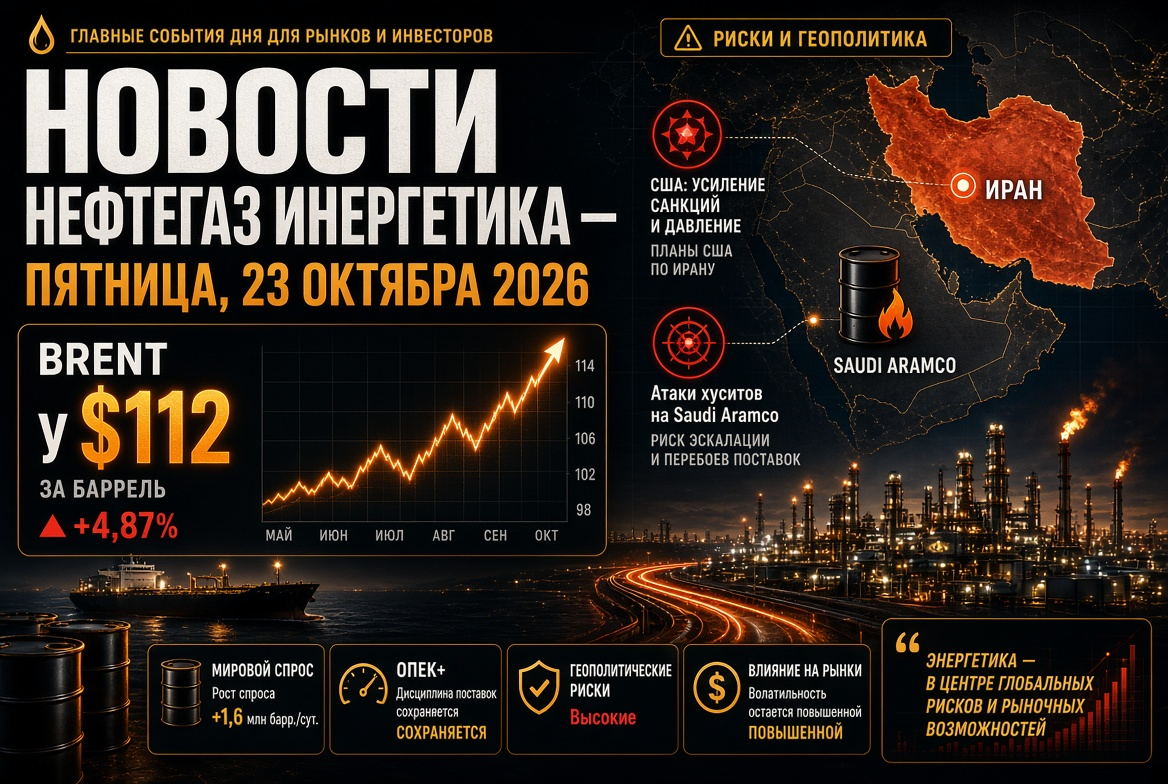
14 Ekim'deki işlemlerin sonunda Aralık vadeli Brent petrolü 106,3-106,5 dolar aralığında işlem gördü ve gün içinde 107,15 dolara kadar yükseldi. Amerikan WTI petrolü ise yaklaşık 95 dolardan işlem görüyor. Geçen yıl bu zamanlarda petrol fiyatları yaklaşık 62-63 dolar civarındaydı; yani son 12 ayda %70'ten fazla bir artış yaşandı.
Fiyatları etkileyen ana faktörler:
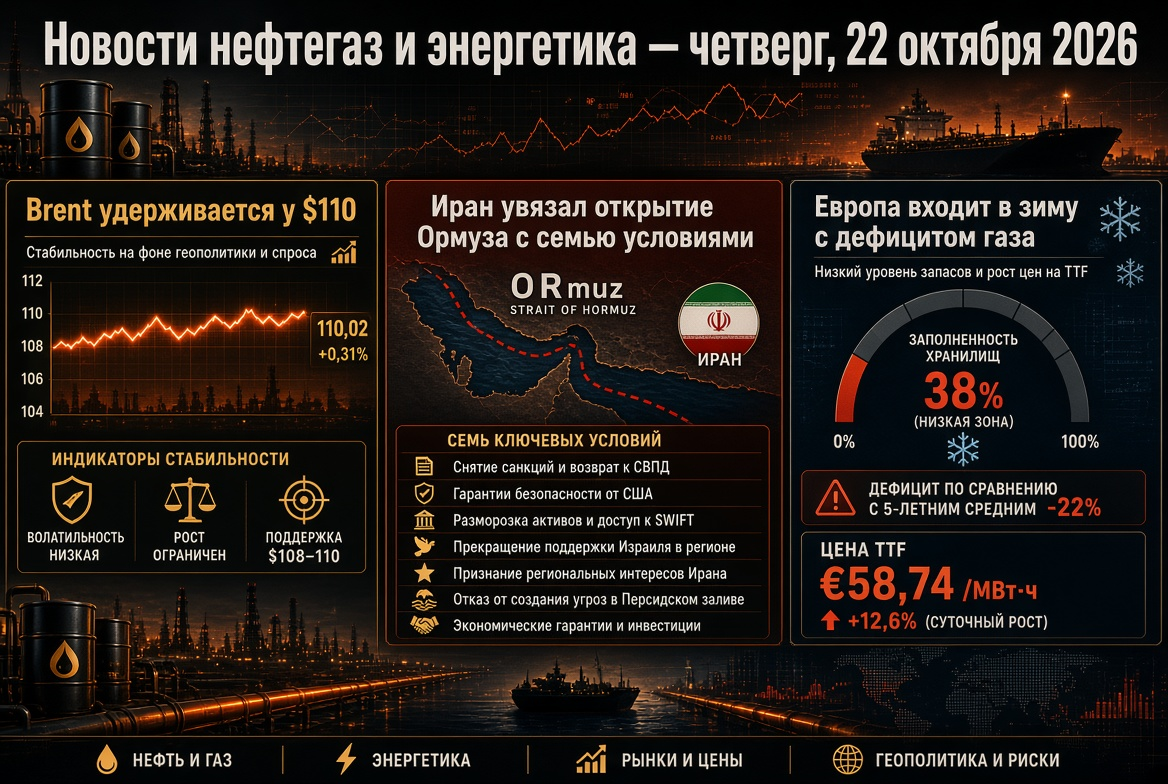
- Hürmüz Boğazı. Gemi saldırıları devam ediyor: Tahran'la mutabakatı olmayan rotalarda seyreden tankerler mayınlara çarparken, 13 Ekim'de boğaz çıkışında bir konteyner gemisi battı. İran, boğazın tamamen açılmasını Washington'a sunulan yedi şartın yerine getirilmesine bağlıyor.
- Husilerin Suudi Arabistan'a Düzenlediği Saldırılar. "Ensar Allah" hareketi, Dahran ve Doğu Bölgesi'ndeki Saudi Aramco tesislerine, Riyad'daki rafinerilere ve başkent havaalanına yönelik saldırılar gerçekleştirdiğini açıkladı ve hedef listesini genişletmeyi vaat etti.
- Borsa ile Fiziksel Pazar Arasındaki Fark. Gerçek ham petrol partileri, fiyat ajansları tarafından yaklaşık 129 dolar olarak değerlendiriliyor; bu, kağıt Brent'ten önemli ölçüde daha pahalı.
- Rekor Nakliye Ücretleri. Baltık ve Karadeniz limanlarından Hindistan'a giden Rus petrolü, varil başına 27-32 dolara mal olurken, Ras Tanura'dan Rotterdam'a taşımacılık, 2025 yılındaki yaklaşık 2 dolardan 35 dolardan fazlasına yükseldi.
Analistler, WTI fiyatlarının önümüzdeki haftalarda 90-100 dolar aralığında dalgalanabileceğini öngörüyor; Orta Doğu'daki daha fazla tırmanma, Brent'i 120 doların üzerindeki zirvelere geri götürebilir.
IEA Raporu: Petrol Talebindeki Düşüş, En Büyük Krizlerle Kıyaslanıyor
Ekim ayı IEA raporu, petrol-gaz sektörü için haftanın en önemli analitik olayı oldu. Önemli veriler:
- Küresel petrol talebinin 2026'da günlük 2,61 milyon varil azalması bekleniyor — 102,38 milyon varil/gün (tahmin yaklaşık 110 bin varil/gün düşürüldü).
- Küresel petrol arzı 2026'da 5,8 milyon varil düşerek 100,7 milyon varil/gün seviyesine inecek.
- Tüketim artışının 2027 Mart'tan önce beklenmediği; 2027'de talebin yaklaşık 104,38 milyon varil/gün olması bekleniyor, bu hala 2025 seviyesinin altında.
- En büyük kayıplar, özellikle Asya'da, distilat ve petrokimya ham maddelerine gelmektedir.
IEA ayrıca stratejik stokların serbest bırakılmasını hızlandırıyor: Mart'ta 400 milyon varil salınmasıyla ilgili tarihi kararın ardından, ajans, ülkeleri rezervlerden dizel yakıtı hızla piyasaya sürmeye çağırdı. Öte yandan OPEC, 2026 yılına yönelik talep tahminini altıncı kez aşağı yönlü revize etti; ancak 2027 için büyüme tahminini yükseltti ve tükenmiş stokların yenilenmesi gereğine dikkat çekti.
OPEC+: Kotalar Donduruldu, Gerçek Üretim Planın Altında
Yedi OPEC+ ülkesi, Kasım ayı için petrol üretim hedeflerini değiştirmeden korudu. Kotalar şu şekilde dağıtılmıştır:
- Suudi Arabistan — 10,478 milyon varil/gün;
- Rusya — 9,949 milyon varil/gün;
- Irak — 4,431 milyon varil/gün;
- Kuveyt — 2,676 milyon varil/gün;
- Kazakhstan — 1,628 milyon varil/gün;
- Cezayir — 1,007 milyon varil/gün;
- Umman — 841 bin varil/gün.
Uygulamada, kotaların çoğu belgede kalıyor: savaş ve lojistik kısıtlamalar nedeniyle bazı katılımcıların gerçek üretimi hedeflerin oldukça altında kalıyor. İttifak yapısı, 1 Mayıs 2026'dan itibaren BAE'nin OPEC ve OPEC+ üyeliğinden çıkmasıyla değişti. Yedili grup toplantısı 1 Kasım'da, izleme komitesinin toplantısı ise 29 Kasım'da yapılacak.
Rusya ve ABD Arasındaki Dizel Anlaşması: Petrol Ürünleri Piyasası için Yeni Bir Faktör
Petrol ürünleri piyasası, 9 Ekim'de Rusya ve ABD başkanlarının telefon görüşmesi sırasında varılan anlaşmayı değerlendirmeye devam ediyor. ABD Hazine Bakanlığı, Rus dizel yakıtına yönelik yaptırımları geçici olarak hafifleten bir lisans verdi. Anlaşmanın parametreleri:
- Ekim ayında Amerikan ve küresel piyasalara 300 bin tonun üzerinde dizel;
- Kasım ayında 500 bin ton daha ve ardından yaklaşık 1 milyon ton;
- Gelecekte, Rus rafinerilerinin durumu eklenerek ayda 3 milyon tona kadar çıkması.
Moskova, dizel yakıt ihracatına yönelik kısıtlamaları erkenden kaldırıyor. Bu, Rus petrol şirketleri için ek döviz geliri ve rafinasyonu artırma teşvikidir. Washington içinse, Kongre seçimleri öncesinde yakıt fiyatlarını düşürme aracı. Avrupa diplomasisi ise anlaşmayı eleştirerek yeni yaptırımlar getireceğini duyurdu. Uygulanabilirlik konusu belirsizliğini koruyor: yaz boyunca rafinerilere yönelik saldırılardan sonra bazı rafineri tesisleri hâlâ yeniden inşa ediliyor.
"Enerji Ateşkesi": Altyapı için Kırılgan Bir Ara
11 Ekim'de Donald Trump, Rusya ve Ukrayna arasında enerji altyapısına yönelik saldırılardan karşılıklı feragat edilmesi anlamına gelen "enerji ateşkesi"nin yürürlüğe girdiğini duyurdu. Kremlin, bu fikri olumlu buldu, ancak resmi şartlar yayınlanmadı. 12 Ekim'de Ukrayna enerji tesislerine yönelik saldırılar devam etti ve yalnızca 13 Ekim'de saldırıların olmadığı ilk gün kaydedildi. Enerji sektörü katılımcıları için bu ara, kritik bir önem taşıyor: rafinerilere yapılan saldırılar, 2026'da küresel dizel kıtlığının nedenlerinden biri haline geldi.
Gaz ve LNG: Avrupa, Kışa Stok Kıtlığıyla Giriyor
Avrupa gaz piyasası, dünya enerjisi içinde en gergin segment. TTF hub'ındaki vadeli işlemler, 2022 Aralık ayından bu yana en yüksek seviyede, 86-87 Euro/MWh'ye yükseldi; yıllık artış yaklaşık %170. Nedenler:
- Ras Laffan tesislerinin hasar görmesi sonucu Katar LNG'sinin ihracında düşüş;
- AB'nin yer altı depolama tesislerinin %73 doluluk oranı, mevsimsel normun yaklaşık %90'ı;
- Sıvılaştırılmış doğal gaz için Asya ile serbest partiler için keskin rekabet.
Bazı analistler, hızlandırılan doldurma nedeniyle dördüncü çeyrekte yaklaşık 56 Euro/MWh'lik ılımlı bir tahmin koruyor. Ancak piyasalardaki fiziksel kısıtlamalar, diplomatik açıklamalarla ortadan kaldırılamıyor. Dikkate değer olan, son dokuz ayda Rus Arctic LNG'nin Avrupa limanlarına gönderimlerinin yaklaşık %9,5 arttığıdır.
Kömür: Asya'nın Ana Yakıtının Geri Dönüşü
LNG kıtlığı kömürü krizin ana kazananı yaptı. Newcastle enerji kömürü, ton başına yaklaşık 149-150 dolara işlem görüyor ve üç yıllık zirvelere yakın; yıllık artış %40'tan fazla. Asya'da LNG fiyatları yaklaşık 25 dolar/MMBtu iken, yüksek kaliteli kömür, enerji şirketlerine yaklaşık %80 daha ucuz geliyor. IEA, 2026'da rekor küresel kömür talebi bekliyor: Çin, Hindistan, Japonya, Güney Kore ve bazı Avrupa ülkeleri kömür tüketimini artırıyor. Dördüncü çeyrek, genellikle ithalat için zirve dönemidir, bu nedenle yıl sonuna doğru kömür ihracatının önemli ölçüde artması mümkün. Hindistan'daki enerji santrallerinin yakıt stokları, 1 Ekim itibarıyla %25'in altında kalmış durumda ve bu sayı 85'e ulaştı.
YEN ve Elektrik Enerjisi: Üretim Rekorları ve Şebeke Problemi
Enerji geçişi, petrol-gaz şokuna rağmen devam ediyor. 2025'te, yenilenebilir enerji kaynakları, bir yüzyıldan fazla bir süredir, dünya elektriği üretiminde kömürü geçecek. Son kırılma rekorları:
- Avustralya: 11 Ekim'de, ülkedeki ana enerji sistemindeki çatı üstü güneş panelleri aracılığıyla 17,5 GW'lik bir üretim gerçekleştirildi ve güneşin tüketimdeki payı %72'ye ulaştı;
- Hindistan: günlük güneş üretimi 30 Eylül'de maksimum seviyeye ulaştı;
- ABD: Mayıs ayında güneş enerjisi üretimi, kömür enerjisini ilk kez geçti.
Diğer bir boyut ise, YEN üretimindeki rekor kısıtlamalar ve pik güneş saatlerinde elektrik fiyatlarının negatife düşmesi. Bu durum, enerji depolama sistemlerine ve elektrik şebekesi altyapısına yapılan yatırımların enerji şirketleri için kritik bir konu haline geldiğini doğruluyor.
Rusya'nın Yakıt Piyasası: Düzenleyici Kontrolü Altında Stabilizasyon
Rusya'daki iç petrol ürünleri piyasası, dengesiz bir stabilizasyon aşamasında kalmaya devam ediyor:
- benzin ortalama perakende fiyatı — litre başına 78,73 ruble, dizel yakıt — 86,72 ruble;
- yılbaşından bu yana benzin fiyatları %21 arttı ve genel enflasyonu önemli ölçüde aştı;
- borsa Aİ-92, geçtiğimiz hafta ton başına 69,4 bin rubleye düşerken, Aİ-95 70,9 bin rubleye yükseldi;
- FAS, 35 bölge ile yakıt fiyatlarına ilişkin anlaşmalar imzaladı.
Başlıca risk, rafinerilerin planlanmamış bakımlarıdır: dizel ihracatını artırmak, dışa bağımlılığı iç pazarın tam sağlanmasıyla dengelemeyi gerektiriyor.
Yatırımcılar ve enerji sektörü katılımcıları için önemli noktalar
- Petrol: Jeopolitik prim devam ediyor; Brent bölgesi 100-110 dolar aralığında olup, Hürmüz Boğazı'ndaki altyapı saldırıları sırasında sıçramalar riski taşıyor.
- Petrol Ürünleri: Dizel, en kıt ürün olmaya devam ediyor; Rus tedarik ve IEA'nın stratejik rezervleri, primleri kısmen düşürebilir.
- Gaz: Avrupa fiyatları hava durumuna ve doldurma hızına duyarlı; soğuk bir kış, TTF'yi 100 Euro'nun üzerine çıkarabilir.
- Kömür: Asya'daki mevsimsel talep zirvesinin ortasında bu yıl sonuna kadar fiyat destekleme devam ediyor.
- Önemli Tarihler: OPEC+ toplantısı 1 Kasım ve ABD ve Avrupa'daki petrol ve gaz stok verileri.
Dünya enerji sektörü, 2026 sonbaharında aynı anda bir arz şoku ve talep daralması ile yaşıyor. Petrol ve gaz şirketleri için bu, yüksek gelir ve artan riskler dönemi, tüketiciler içinse pahalı enerji zamanıdır; yenilenebilir enerji ve depolama sektörü için ise hızlandırılmış büyüme fırsatı sunmaktadır.