Petrol Piyasası: Brent yaklaşık 87 $, WTI yaklaşık 82 $ — Düşüş Haftası
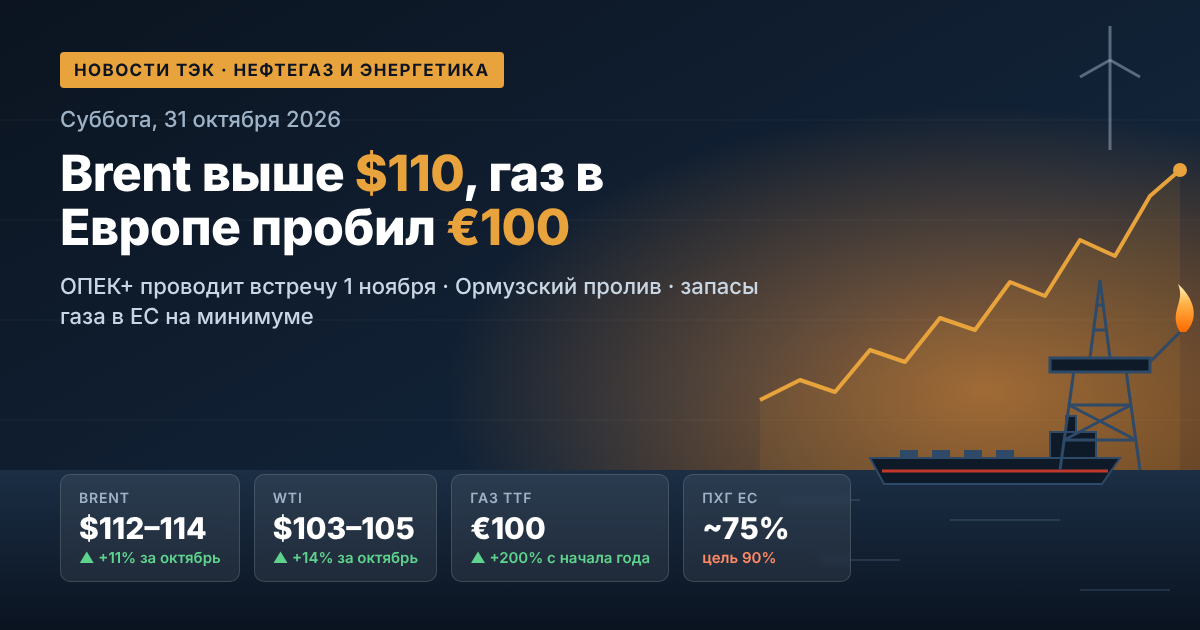
Petrol fiyatları, iki haftalık bir yükselişin ardından düzeltme yaşıyor. Brent Perşembe günü varil başına 87 $ civarında işlem görüyor, WTI ise yaklaşık 82 $. Haftalık Brent düşüşü %7'yi geçti, ancak yılın başından bu yana benchmark fiyatı %40'tan fazla yüksek kalmaya devam ediyor: Şubat ayında Hürmüz Boğazı’nın kapatılmasının ardından jeopolitik risk primleri sürüyor. Bugün petrol fiyatlarını etkileyen ana faktörler:
- Hürmüz Diplomasisi: Tahran ve Maskat'ın geçici bir deniz taşımacılığı koridoru ve birlikte mayın temizleme konusundaki açıklamaları, haftanın en önemli ayıltıcı faktörü.
- Yumuşak Yaptırımlar: Washington, İran’ın ticari ortaklarına yönelik ikincil yaptırımlardan kaçınarak, arzın azalacağına dair bazı endişeleri azalttı.
- Fiziksel Akışlar: Donald Trump, Salı günü Hürmüz Boğazı'ndan geçen 10 milyon varil petrol olduğunu belirtirken, Kpler yalnızca beş ticari gemi kaydetti; on günlük ortalama ise 15'ti. Veriler arasındaki bu farklılık traderları agresif satıştan uzak tutuyor.
- Rusya Riski: Moskova'nın Ukrayna'da tırmandırma hazırlıkları hakkında gelen haberler, Çarşamba günü piyasayı kısa sürede yukarı itti, ancak Umman'dan gelen haberler fiyatların düşmesine yol açtı.
- Suudi Lojistik: Uydu görüntüleri, Suudi Aramco'nun Hürmüz bölgesindeki terminallerden sevkiyatlarını artırdığını gösteriyor; Riyad, Kızıldeniz'deki Husilerden kaynaklanan tehditler nedeniyle ihracatı yeniden yapılandırıyor.
MST Marquee analistleri, piyasayı "bekleme modu" olarak nitelendiriyor: Dizi halinde gerçekleşen ateşkeslerin ardından, yatırımcılar Tahran ve Washington arasında bir anlaşmanın doğrulanmasını beklemeden harekete geçmekte acele etmiyorlar.
Hürmüz Boğazı: İran - Umman Anlaşması ve ABD'nin Pozisyonu
Küresel petrol ve LNG piyasası için bu haftanın en önemli olayı, İran ve Umman arasındaki müzakerelerde ilerleme kaydedilmesi oldu. Salı günü her iki ülkenin Dışişleri Bakanları, deniz taşımacılığının yeniden başlaması için "ön anlaşma çerçevesini" görüştü, Çarşamba günü ise IRGC temsilcisi varılan noktaları açıkladı. Ana bileşenler:
- Boğaz üzerinden geçici ortak bir deniz taşımacılığı koridoru oluşturulması.
- Su üzerindeki ortak mayın temizleme projesi.
- Boğazın ve transit gelirlerin İran ve Umman arasında paylaşımı.
- 30–60 gün içinde kalıcı bir rota müzakereleri.
Tahran, Umman ile yapılan anlaşmanın boğazın otomatik açılması anlamına gelmediğini vurguluyor ve IRGC, süreci uzatmakla ABD'yi doğrudan suçluyor. Taraflar, Haziran ayında yapılan memorandumun 60 günlük penceresini kaçırdı, resmi ateşkes mekanizması kapandı ve şimdi Umman-İran hattı, Washington ile doğrudan bir anlaşmanın ön süreci olarak değerlendiriliyor. Olumlu bir sinyal ise, ABD’nin Orta Doğu'daki boşaltılan elçiliklere diplomatları geri göndermeye hazırlandığına dair gelen haberler. Olumsuz olarak ise, 25 Ağustos'ta Umman kıyılarında bilinmeyen bir mermiden hasar alan bir tankerin durumu: deniz taşımacılığının güvenliği henüz sağlanamadı ve sigorta primleri çok yüksek kalıyor.
“Ekonomik Sürgün” Yaptırımları: Pazarın Korktuğu Kadar Sert Değil
ABD Hazine Bakanı Scott Bessen tarafından açıklanan ve "ekonomik D-Günü" olarak adlandırılan kampanya, Perşembe günü daha çok bir uyarı sinyali olarak görünmekte, yıkıcı bir darbe olmaktan uzak. Hazine, Bank Melli'ye, petrol kaçakçılığı ağlarına ve "sıfır sızıntı" döviz gelirine odaklandı ancak Çin, Hindistan ya da Türkiye gibi ticaret ortaklarına yönelik ikincil yaptırımlar uygulamadı. Petrol piyasası için bu, İran'ın günde yaklaşık 340 bin varil ihracatının Çin'e henüz devam edeceği anlamına geliyor. İran içinde baskı artmaktadır: enflasyon %90'a yaklaşırken, Cumhurbaşkanı Masoud Pezeshkian kamuoyuna ülkenin "sonsuz bir savaş veremeyeceğini" belirtiyor ve Haziran ayında yapılan memorandumun arkasında duruyor. Bu ekonomik erime ile diplomatik pencerenin birleşimi, yatırımcıların sonbahar için temel senaryosunu oluşturuyor — Hürmüz üzerinden akışların kademeli olarak yeniden başlaması, yüksek volatilite ile birlikte.
ABD Stokları: Rekor Düşük Dizel ve Rekor Rafineri Doluluğu
EIA'nın 21 Ağustos'a kadar olan haftalık raporu, ticari petrol stoklarındaki artışın yalnızca 0,1 milyon varil olduğunu ve toplam stokların 428,9 milyon varile çıkarak beş yıllık ortalamanın %1 üzerinde olduğunu gösterdi. ABD rafinerilerinin doluluğu %97,4'e ulaşarak günde 17,4 milyon varil işleme kapasitesine ulaştı; benzin üretimi 9,8 milyon varil/güne ulaşırken, distilatlar 5,1 milyon varile düştü. Petrol ithalatı ise günde 435 bin varil azalarak 6,2 milyon varile geriledi. Petrol ürünleri piyasası için ana sinyal: ABD’de dizel yakıt stokları, tüm zamanların en düşük mevsimsel seviyesine ulaştı. Orta distilat sıkıntısı çeken Avrupa, yedi yıl aradan sonra Meksika'dan dizel satın aldı. Bu, yakıt şirketleri ve traderlar için, dizel üzerindeki rekor crack spread’lerin en azından sonbaharın sonuna kadar korunacağı anlamına geliyor.
Gaz ve LNG: Avrupa €65 ile €100 arasında
Gaz piyasası, küresel enerji sektörünün en savunmasız segmenti olmaya devam ediyor. TTF vadeli işlemleri Salı günü €68/MWh'ın üzerine çıkarak, 2023 yılının başından bu yana en yüksek seviyeye ulaştı, ancak Perşembe günü Umman'dan gelen haberlerle birlikte yeniden €67'nin altına düştü. Temel senaryo değişmiyor:
- Depolar: AB'nin yer altı gaz depolama tesisleri yalnızca yaklaşık %61 oranında dolu ve 1 Kasım'da hedeflenen %80'in (önceki %90'dan düşürüldü) altında kalıyor. Wood Mackenzie, "en iyi senaryo" olarak tam Katar ihracatının Eylül sonuna kadar yeniden başlaması halinde %75 doluluk öngörüyor; eğer boğaz iki ay daha kapalı kalırsa doluluk %70'in altında kalır.
- Fiyat Tahminleri: Goldman Sachs, Aralık ayı TTF fiyatının, Orta Doğu ihracatının 2027 yılına kadar kademeli olarak normallleşmesi beklenirken €100/MWh'ı aşmasını öngörüyor; bu, temel senaryo olan €50'nin iki katı. Morningstar, soğuk bir kış durumunda fiyatların €90-120 aralığında olacağını öngörüyor.
- LNG Arzı: Katar'ın yeni tesisleri, en erken 2027'nin ikinci yarısında tam kapasite ile faaliyete geçecek; AB’nin Rus LNG'sine yönelik yasak 2027 Ocak ayında yürürlüğe girecek. Avrupa'nın, yaklaşık 64 milyar metreküp ABD LNG'sine ihtiyacı olabilir.
- Asya: Spot JKM $21-22/MMBtu arasında işlem görüyor; Japonya, Kore ve Tayvan, kömür ve nükleer santrallerin yeniden işletilmesi ile risklerini hedge ediyorlar.
- ABD: Henry Hub $3/MMBtu'nın altında işlem görüyor, günlük üretim yaklaşık 122,5 milyar standart ayak küpü; Corpus Christi LNG'deki planlı bakım, hammadde talebini geçici olarak düşürdü.
OPEC+ ve Rusya: Kağıt Üzerindeki Kotalar ve Düşen Üretim
OPEC+, Eylül 6'da Ekim ayı için bir karar almak üzere toplanacak; temel senaryo — 2022'deki yaklaşık 2 milyon varil/gün kesintilerine devam edilerek, yıl sonuna kadar kotalarda artırım yapılmaması yönünde. İttifakın gerçek üretimi hala Şubat seviyesinin milyonlarca varil altında kalıyor.
Rusya, kotalar ile gerçekler arasındaki ayrımın somut bir örneği. OPEC'in ikincil kaynaklarına göre, Temmuz ayında üretim 8,89 milyon varil/güne düştü – son altı yılın en düşük seviyesi ve izin verilen seviyenin neredeyse 1 milyon varil altında. Temmuz ayındaki işleme kapasitesi 3,6 milyon varil/güne gerileyerek 2002 yılından bu yana en düşük seviyeye ulaştı. 23 Ağustos'a kadar olan dört haftalık deniz petrol ihracatı 3,46 milyon varil/gün seviyesine düştü; Novorossiysk'teki saldırılar, Kazak varillerinin Karadeniz'e yönlendirilmesine neden oldu ve Ust-Luga'nın Rus varillerine açılmasını sağladı. Rusya'nın denizdeki petrol hacmi 83 milyon varile düştü — bu da bir yılın en düşük seviyesi ve ihracatın değeri haftada 1,65 milyar $'a geriledi. Çin ve Hindistan, günde yaklaşık 3,29 milyon varil tedarik ile ana alıcılar olmaya devam ediyor. Analistler, altyapı saldırılarının Rusya'nın arzındaki kayıpları %10, petrol ürünleri için ise çok daha fazla olduğunu değerlendiriyorlar.
Rusya'nın Petrol Ürünleri Piyasası: Dizel İhracatı 1 Eylül Öncesinde Belirleniyor
Rusya'nın iç yakıt piyasası, manuel bir yönetimle devam ediyor. Benzin ihracat yasağı 31 Ocak 2027'ye kadar geçerlidir, hava akaryakıtı yasakları ise Kasım sonuna kadar sürmektedir. Üreticiler için dizel yakıtın ihracat yasağı 1 Eylül'de sona eriyor ve sektörden gelen verilere göre, hükümet uzatma eğiliminde; en azından Eylül sonuna kadar uzatma düşünülüyor, yıl sonuna kadar uzatma seçeneği de masada. Başbakan Yardımcısı Alexander Novak, dizel için lojistik sorunlarının olmadığını ve bazı rafinerilerin bakım döneminden döndüğünü belirtti, ancak Temmuz ayında kısa bir soluklanmanın ardından bazı bölgelerde tekrar arz eksikliği yaşanmaktadır. Piyasayı doldurmak için, Belarus ve Asya'dan ithalatın yanı sıra borsa satışının geçici olarak %2 oranında düşürülmesi yapılmaktadır. Bu, dünya petrol ürünleri piyasasında, Avrupa'nın dizel sıkıntısının zirveye ulaşmasına rağmen, Rus dizel yakıt miktarının kaybı anlamına gelmektedir.
Elektrik Enerjisi, Yenilenebilir Enerjiler ve Kömür: Enerji Krizi Kömür Çağını Uzatıyor
Orta Doğu'daki savaş, elektrik enerjisi tahminlerini değiştirdi. IEA, 2026 yılında kömür üretiminin yaklaşık 10,974 TWh olacağını, bu sayının dünya genelindeki toplam üretimin üçte biri olan 33,313 TWh'nın %77 üzerinde kalacağını öngörüyor. Gaz üretimi %1,3'lük bir büyüme beklentisi ile geçen yıl seviyesinde kalacak; pahalı LNG, Avrupa ve Asya'da kömürü daha rekabetçi hale getirdi. Aynı zamanda, enerji geçişi, kendi kaynakları olan yerlerde hızlanıyor:
- ABD'de ilk yarıda güneş enerjisi üretimi %21, hidroelektrik %9, rüzgar %6 arttı; rüzgar ve güneş toplam üretimin %20'sini oluşturdu ve kömür ile nükleer enerjiyi birlikte geçti.
- ABD'de kömür üretimi %10 azalarak 323 TWh'ye geriledi, kömür ihracatının ise Asya talebi arka planda 102 milyon kısa ton seviyesinde olması bekleniyor.
- Teksas, yeni veri merkezlerinin onayını durdurdu ve EIA, eyaletin 2027'deki yük artışı tahminini %14'ten %6'ya düşürdü.
- ABD'nin polikristal silisyum ve güneş modüllerine uyguladığı tarifeler, yeni yenilenebilir enerji projelerinin maliyetini artırıyor.
Pazar Katılımcıları İçin Cuma, 28 Ağustos Tarihli Takvim
- Washington'un İran - Umman anlaşmasına ve doğrudan temasların yeniden başlaması sinyallerine tepkisi.
- Hürmüz Boğazı'ndaki transit verilerine ilişkin Kpler verileri ve tankere yapılan saldırının soruşturması.
- Rusya'nın 1 Eylül sonrası dizel yakıt ihracı ile ilgili alacağı karar.
- Avrupa'daki yer altı gaz depolama tesislerine yapılan doldurma oranları ve üç yıllık zirvelerle TTF'deki haftanın kapanışı.
- Baker Hughes'a göre sondaj kulelerinin sayısı ve talep tahminine etki eden ABD makro istatistikleri.
- Kızıldeniz'deki Husilerin tehdidi ve Suudi ihracat lojistiğindeki yeniden yapılandırma.
- OPEC+ toplantısına hazırlık ve kotalarda artırıma ara verileceği sinyalleri.
Haftanın özeti: petrol piyasası, de-escalasyon senaryosuna yöneldi, ancak Hürmüz Boğazı üzerinden fiziksel akışların olmasına bağlı kalıyor; Beyaz Saray'ın ve takip şirketlerinin verileri arasında büyük tutarsızlıklar var. Gaz ve petrol ürünleri — ABD ve Avrupa'daki dizel, AB'nin yeraltı gaz depoları için LNG — 2026 sonbaharında küresel enerji sıkıntısının ana noktaları haline geldi, kömür ise enerji geçişinde beklenmedik bir erteleme aldı. Petrol, gaz, yenilenebilir enerji ve enerji sektörü piyasası hakkında günlük analizleri Open Oil Market'in Telegram kanalında okuyabilirsiniz.