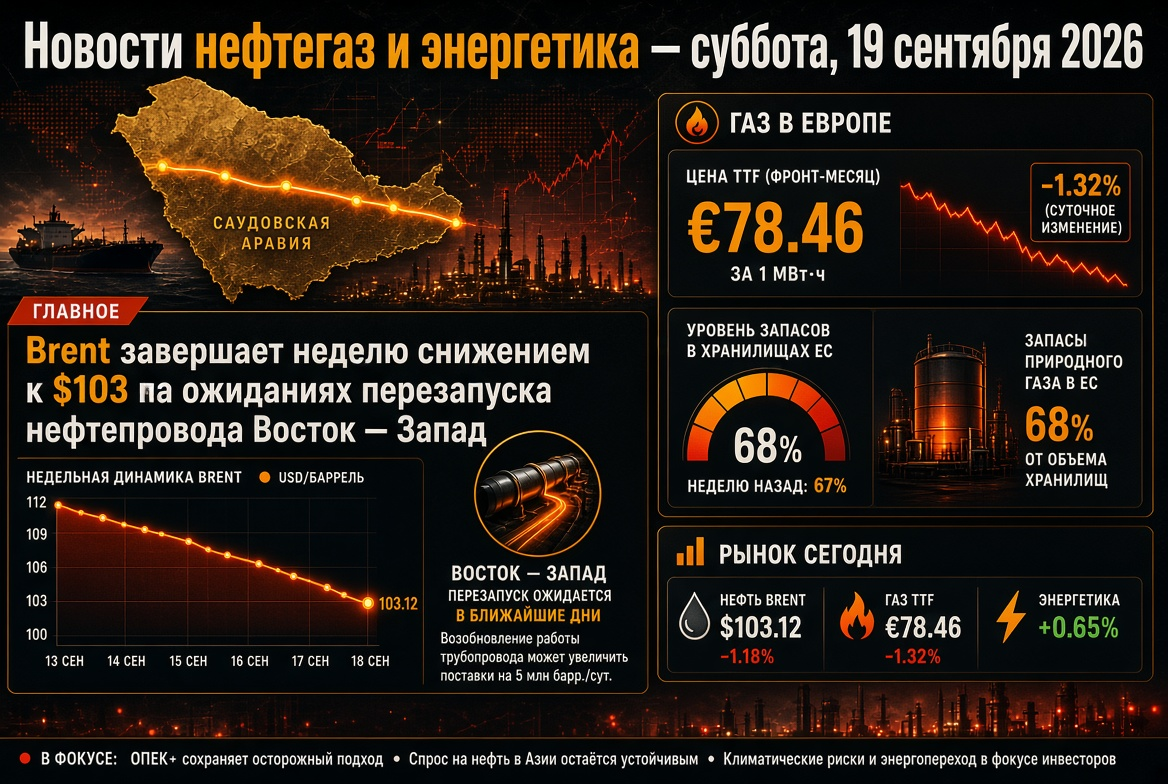
Petrol Piyasası: Brent, $100 seviyesinin etrafında dengeleniyor
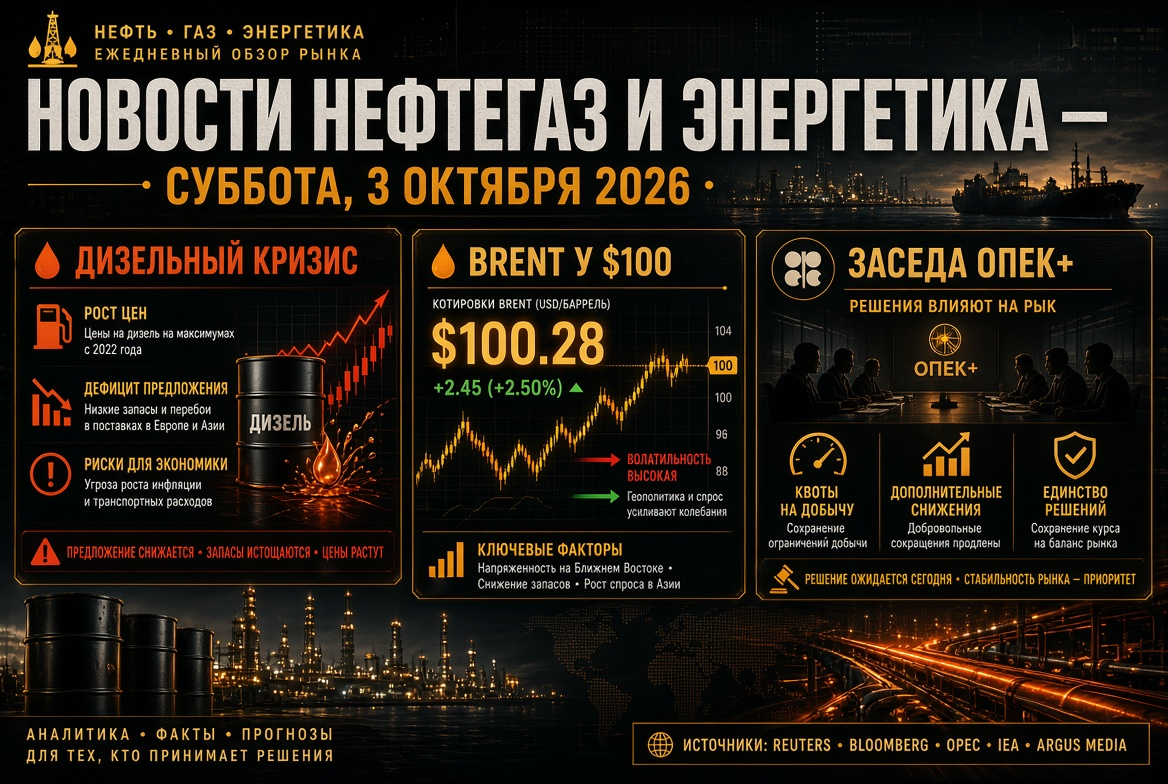
Petrol fiyatları, haftayı yüksek dalgalanma ile tamamlıyor. Cuma günü Brent, yaklaşık %2,5 oranında düşerek $100'ın altına indi, WTI ise neredeyse %4 kaybederek $89 seviyesine geriledi. Önceki gün Brent, $102'nin üzerinde kalmıştı. Düzeltmelere rağmen, petrol fiyatları bir yıl öncesinin yaklaşık 1,5 katı seviyesinde kalmaya devam ediyor.
Fiyatları etkileyen çeşitli faktörler var:
- Rezervler: Avrupa Komisyonu, IEA katılımcıları ile stratejik rezervlerin yeni koordine edilmiş serbest bırakılması için zaman çizelgelerini tartışıyor.
- İhracatın yeniden başlaması: İran dışı petrolün Hürmüz Boğazı üzerinden Eylül ayı sonunda, izleme verilerine göre, savaş öncesi seviyeler olan günde 13,5 milyon varile döndüğü bildiriliyor.
- Güvenlik riskleri: Bu hafta boyunca boğazda üç tanker, bilinmeyen mühimmatlarla vuruldu ve ABD ile İran arasındaki müzakereler ilerleme kaydedemiyor.
- Stoklar: ABD Enerji Bakanlığı'nın tahminlerine göre, dünya petrol stokları yıl başından bu yana yaklaşık 400 milyon varil azaldı.
OPEC+: 4 Ekim toplantısı ve 2027 yılı kota meseleleri
Pazar, 4 Ekim'de, OPEC+’ın yedi önemli üyesi — Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman — aylık toplantı gerçekleştirecek. Kaynakların bildirdiğine göre, Kasım ayı için kotalar değişmeyecek. Resmi hedef seviyeleri uzun zamandır gerçeklerle örtüşmüyor: İttifakın fiili üretimi, savaş öncesinin yaklaşık 5 milyon varil/gün altına düştü, çünkü Körfez ülkeleri ham maddeleri tam anlamıyla ihraç edemiyor.
Asıl merak konusu 2027 yılına kayıyor: İttifak, yeni temel üretim seviyelerini belirlemek amacıyla mevcut üretim kapasitesini denetliyor. Bu, petrol şirketleri ve yatırımcılar için uzun vadeli piyasa payı dağılımı açısından önemli bir mesele.
Petrol Ürünleri ve Rafineriler: Dizel en büyük kıtlık haline geliyor
Petrol ürünleri piyasası, ham petrol piyasasından daha gergin durumda. Dizel yakıt, birçok ülkede fiyat rekorları kırıyor; ABD’de galon başına $6’yı geçti. Birkaç gün içinde arz, çeşitli yönlerde kesildi:
- Çin, Ekim ayı boyunca benzin, dizel ve jet yakıtı ihracatını, Hong Kong ve Makao’ya yapılan teslimatlar dışında, durdurdu. İç pazar yakıt stokları, yıllık en düşük seviyelerine düştü ve yeniden başlama kararı, 7 Ekim'de sona erecek bayramlardan sonra bekleniyor.
- Rusya, üreticiler için dizel ihracatını 31 Ekim'e kadar uzattı.
- Hindistan: büyük ölçekli bir ihracata yönelik rafinerideki patlama, bazı ihale süreçlerinin iptaline neden oldu.
- ABD, Almanya ve Fransa rezervlerinden yakıt salmazlarsa dizel ihracatını yasaklamayı değerlendiriyor. ABD rafinerileri, yaklaşık %97 doluluk oranıyla çalışıyor ve Washington, bu yasakların benzin fiyatlarını artırabileceğini kabul ediyor.
Almanya ve Fransa, AB’nin dizel stratejik stoklarının yaklaşık %35’ine (39 milyon ton) sahip ve bu miktar iki aydan fazla tüketime denk geliyor. Analistlere göre, Amerikan yasakları en çok Latin Amerika'yı vuracak. BM, dünya yakıt sübvansiyonlarının $1 trilyonu aşabileceğini uyarıyor.
Gaz ve LNG: Avrupa, düşük stoklarla kışa giriyor
Avrupa gaz piyasası, enerji sektörünün en savunmasız segmentlerinden biri olmaya devam ediyor. TTF hub’ındaki fiyatlar, €73 civarında sabit kalıyor ve bu, geçtiğimiz yılki değerlerin yaklaşık iki katı. AB'nin yer altı depolama tesisleri yalnızca %71,5 oranında dolu — mevsim normlarının yaklaşık 20 puan altındalar.
- Almanya, SEFE şirketine depolara ilave olarak 8 TWh gaz enjekte etme talimatı verdi.
- AB, LNG tedariklerini kısıtlamamak amacıyla ithal gaz için metan yönetmeliğini bir yıl uzatmayı düşünüyor.
- Japonya'nın JERA şirketinin başkanı, LNG fiyatlarının henüz artış potansiyelini tüketmediğini uyardı.
- Çin, ikinci ay üst üste LNG ithalatını azaltıyor ve Pakistan, elektrik santralleri için doğrudan alımları araştırıyor.
Bu arada sektöre yapılan uzun vadeli yatırımlar hız kazanıyor: ConocoPhillips, Venture Global ile 20 yıllık bir LNG sözleşmesi imzaladı ve Shell, LNG Canada'nın ikinci aşamasını onayladı; bu da projenin ihracat kapasitesini iki katına çıkaracak.
Kömür: Çin'de fiyatlar üç yılın zirvesinde
Kömür, Asya enerji sistemleri için yeniden bir güvence kaynağı konumunda. Qinghuangdao limanındaki enerji kömürü referans fiyatı, 11 hafta boyunca artarak ton başına 986 yuan’a (yaklaşık $147) ulaştı — bu, üç yılın en yüksek seviyesi. Temmuz ortasından bu yana fiyatlar, güvenlik kontrolü sonrasında iç üretimdeki azalma ve Endonezya'dan gelen ithalatın yaklaşık %25 oranında kesilmesi nedeniyle %24 oranında artış gösterdi.
Kömür, Çin'deki elektrik enerjisinin neredeyse yarısını karşılıyor ve yetkililer, madenleri stabilize üretimi sürdürmeleri için teşvik etti. Uluslararası Enerji Ajansı, Hindistan'daki kömür talebinin bu yıl %4,2 artışla 1,353 milyar tona ulaşmasını bekliyor.
Elektrik, Yenilenebilir Enerji ve Nükleer Enerji
Dünya genelinde elektrik talebi, veri merkezleri, yapay zeka ve elektrifikasyon sayesinde son 15 yılın en yüksek hızında artıyor. Şebekeler ve enerji üretimi, tüketim oranlarını yakalayamıyor ve bu durum özellikle gelişen pazarlarda belirgin bir hale geliyor.
- Hindistan: Eylül ayında elektrik açığı 560 milyon kWh’a ulaştı — bu, Ağustos 2023'ten bu yana en yüksek seviye. Neredeyse %40’ı kömürle çalışan santrallar, kritik düzeyde düşük yakıt stoklarıyla çalışıyor. Yenilenebilir enerji üretimi %25,1 oranında artmışken, bunların toplamdaki payı %17’ye düştü.
- Nükleer enerji: Amazon, Constellation ile 20 yıllık bir nükleer elektrik tedarik sözleşmesi imzaladı ve uranyum fiyatları tarihi zirveyi aştı.
- Avrupa: Üç AB ülkesi, 2040 yılına kadar yenilenebilir enerji için yeni bir hedef önerdi.
Enerji krizi, yenilenebilir enerji, depolama sistemleri ve nükleer enerjinin, sadece iklim politikası değil, aynı zamanda enerji güvenliği için de önemli araçlar olduğu argümanlarını güçlendiriyor.
Asya: Hindistan ve Çin, ithalatı yeniden yapılandırıyor
Hindistan, Orta Doğu petrol alımlarını artırıyor ve Rus akıntılarını azaltıyor; petrol rafinerileri, Hürmüz Boğazı üzerinden seferler için tanker arıyor. Yeni Delhi, yüksek fiyatların ham madde eksikliğinden değil, nakliye kaosundan kaynaklandığını vurguluyor. Petrol fiyatlarındaki artış, Hindistan piyasalarından $3,2 milyar yabancı yatırım çıkışına sebep oldu. Analistler, Çin'in dördüncü çeyrekteki petrol ithalat tahminini günde 400,000 varil düşürdü. Tayvan, tüketicileri yüksek enerji fiyatlarından korumak için $13 milyar ayırdı.
Rusya: İhracat kısıtlamaları ve iç yakıt piyasası
Rus petrol ürünleri piyasası, sıkı düzenlemeler altında kalmaya devam ediyor. Üreticiler için dizel ihracatının Ekim ayı sonuna kadar yasaklanması yanında, benzin ihracatına Ocak sonuna kadar yasak ve Ekim ayı sonuna kadar havacılık yakıtı ihracatı sınırlamaları uygulanıyor. Yetkililer, bu önlemleri hasat dönemindeki yüksek talep ve rafinerilere yapılan insansız hava aracı saldırılarından sonra stokların yeniden doldurulması ihtiyacı ile açıklıyor. Benzin perakende fiyatları, yıl başından bu yana yaklaşık %21 artış gösterdi ve rekabeti koruma kurumu, onlara bağlı birçok bağımsız benzin istasyonunu denetliyor.
Yatırımcılar ve enerji sektörü katılımcılarının dikkat etmesi gerekenler
- 4 Ekim: OPEC+’ın Kasım ayı kota kararları ve 2027 yılına dair ipuçları.
- 7 Ekim: Çin'deki bayramların sona ermesi ve yakıt ihracatının olası yeniden başlaması.
- IEA ve AB Rezervleri: Petrol ve dizel serbest bırakma miktarı ve zamanlaması.
- ABD'nin dizel ihracatına ilişkin kararı ve rafinerilerin marjı üzerindeki etkisi.
- Hürmüz Boğazı: Nakliye güvenliği ve ABD ile İran arasındaki müzakerelerin durumu.
- Avrupa'daki hava durumu: Depolama alanlarının %71,5 doluluk oranıyla soğuk hava koşulları fiyatlarını hızla artırabilir.
Kısa vadeli temel senaryo, yüksek dalgalanmanın korunmasıdır: petrol, rezervler ve Hürmüz ile ilgili haberlere tepki veriyor ve petrol ürünleri, gaz ve kömür yapı olarak kıttık göstermeye devam ediyor. Petrol ve yakıt şirketleri için bu, yüksek işleme marjı anlamına gelirken, tüketiciler ve ithalatçılar için fiyat baskısının devamı demektir.