Dünya Enerji Piyasası İncelemesi: Petrol, Gaz, Elektrik, Kömür ve Yenilenebilir Enerjiler, 10 Eylül 2026
Günün Ana Teması: Brent 100 $'ın Üzerinde — Tankerlere Saldırılar ve Tahran’ın Yanıtı
Petrol fiyatları dördüncü seanstır artış gösteriyor ve bu yeni dönem, Hürmüz Boğazı’ndaki doğrudan askeri tırmanın tetikleyicisi oldu. ABD Merkez Komutanlığı, Omani Körfezi ve Harg Adası açıklarında beş İran petrol tankerinin yok edildiğini açıkladı; bu, Amerikan gemilerine yönelik saldırı girişimlerine karşı bir tepki olarak gerçekleşti. Pentagondan gelen bilgilere göre, geçen hafta “gölge filosu”ndan on gemi kullanılamaz hale getirildi. İran, Ürdün’deki Muwaffak-Salti üssüne yapılan saldırılar (18 roketin engellendiği) ve Hürmüz yakınlarındaki iki ABD donanması muhribi ile on gemiye düzenlenen saldırılarda bulundu. UKMTO deniz hizmeti, Irak’ın El-Fao açıklarında bir tankere giren bilinmeyen bir merminin yol açtığı hasarı kaydetti.
Gemi trafiği için en büyük tehdit, Tahran tarafından ilan edilen "yasak bölge"dir; bu alanda İran güçleri, gemilerin izinsiz olarak durdurulmasını amaçlamaktadır. Bu durum, ticaretçiler ve sigorta şirketleri için askeri primlerin artması ve bölgeye girmeye istekli gemi sahiplerinin sayısında azalma anlamına geliyor. Washington, İran hava kuvvetlerine yönelik yaptırım kampanyasını genişletti ve Seul, boğazın güvenliğini sağlama konusunda iştirak etme olasılığını değerlendiriyor.
Petrol Piyasası: Fiyatlar, Dinamikler ve Tahminler
Perşembe sabahı için petrol piyasası göstergeleri:
- Brent (Kasım, ICE): Çarşamba günü zirve 100,19 $/varil, 24 Temmuz'dan bu yana ilk kez 100 $’ın üzerinde; ardından 99,7–100,5 $ aralığında konsolidasyon.
- WTI (Ekim, NYMEX): yaklaşık 94,7 $, seans başına %2 civarında artış.
- Dinamikler: 31 Ağustos’tan bu yana Brent yaklaşık %13,5 değer kazandı, İran ile savaşın başlangıcından bu yana ise %40’a yakın bir artış gösterdi; yıl için Nisan ayındaki zirve 125 $’dan fazlaydı.
- Tahminler: Goldman Sachs, Hürmüz ve Kızıl Denizdeki gemilere yönelik saldırıların artması halinde 120 $ ihtimalini öne sürüyor ve ihracat normalleşirse 80 $’a dönüş bekliyor; ING ise müzakerelerin yeniden başlamasına kadar risk priminin önemli ölçüde devam etmesini öngörüyor.
Fundamental zemin hala kıtlık gösteriyor. EIA hesaplamalarına göre, dünya petrol stokları II. çeyrekte günlük ortalama 4,2 milyon varil azaldı ve III. çeyrekte daha da 3,8 milyon varil azaldı; Hürmüz'den geçen günlük miktar II. çeyrekte yalnızca 4,9 milyon varil olarak gerçekleşti ve bu, çatışma öncesi 21,6 milyon varil seviyesinin çok altında. Ajansın Ağustos ayı tahmini, III. çeyrek için varil başına 85 $ ve IV. çeyrek için 78 $’a işaret ederken, mevcut fiyatlarla bu tahminlerin güncelliği sorgulanıyor ve 9 Eylül’de yayınlanan Eylül ayı STEO raporu piyasanın “yüzlük” gerçeklerine uyum sağlaması gerekecek. ABD’nin stratejik rezervi yaklaşık 286,6 milyon varil seviyesinde, Washington'un fiyat şoklarına müdahale etme olanaklarını sınırlıyor.
Orta Doğu: Suudi Arabistan’ın Çift Ablukası
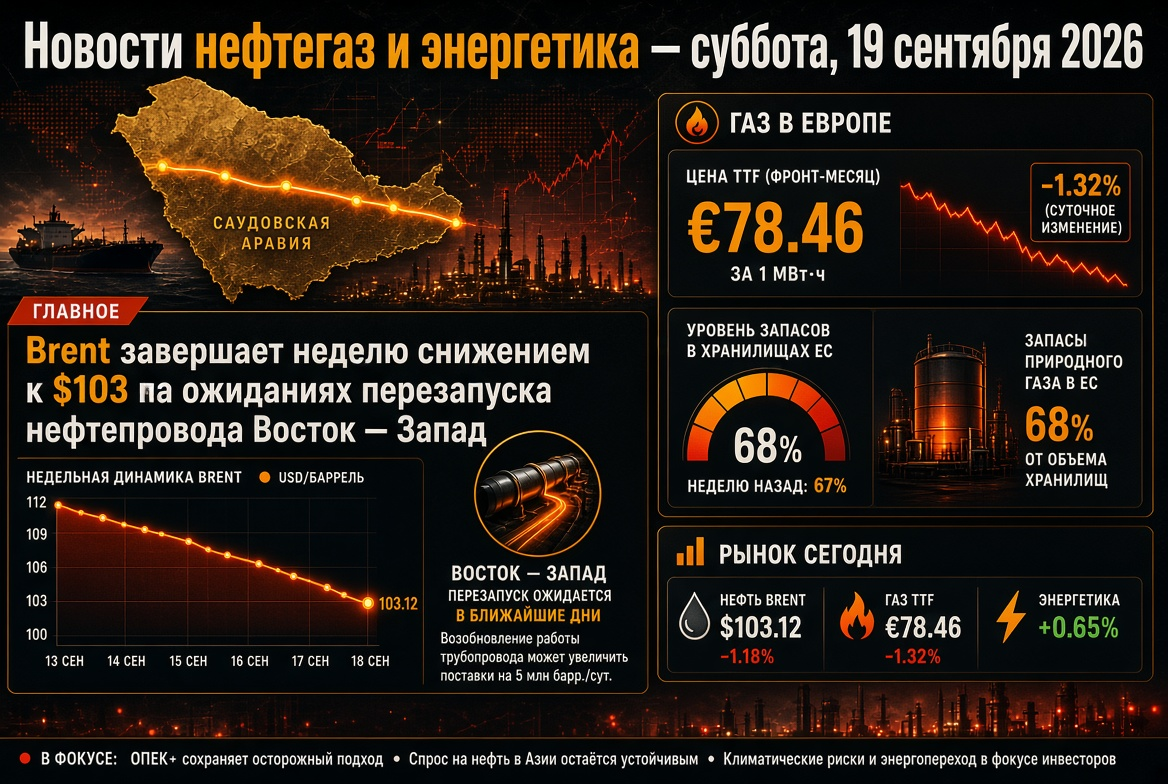
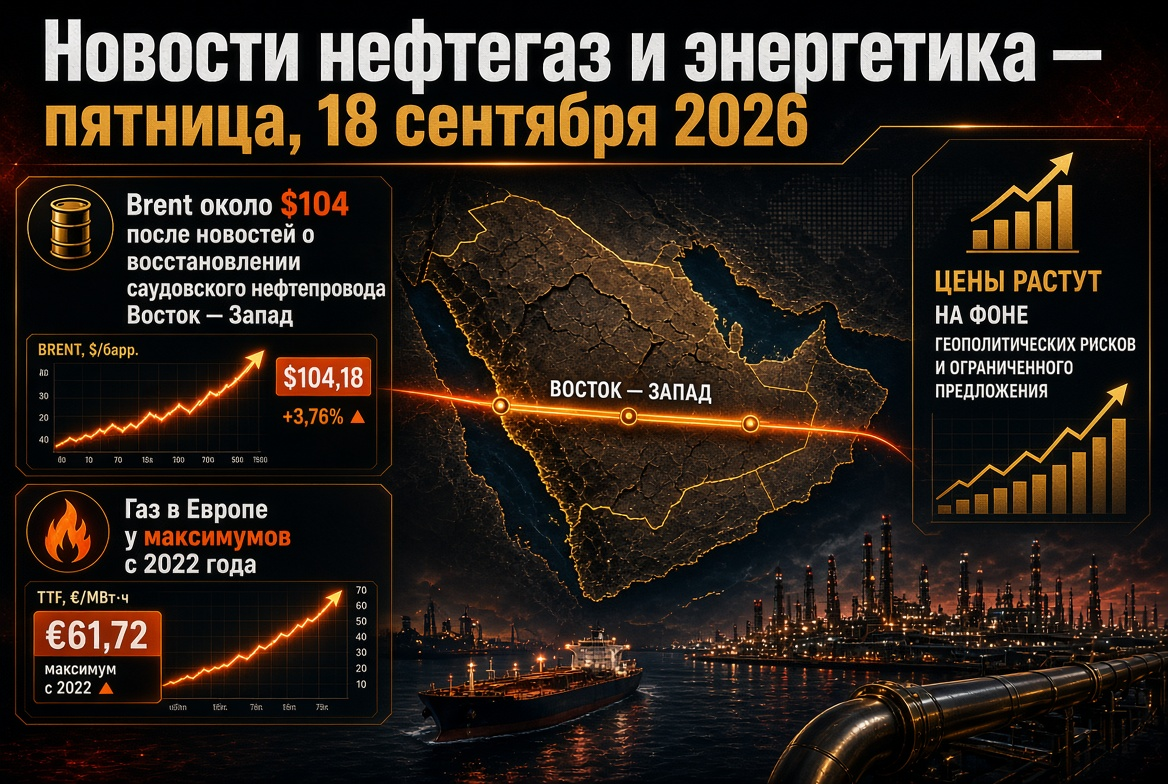
İkinci risk cephesi Kızıl Deniz. Husiler, 8 Eylül’de Abha, Khamis Mushait, Cizan ve Najran’daki hedeflere saldırılar düzenledi: 73 kişi yaralandı, Cizan’daki Aramco rafinerisinde günde 400 bin varil kapasitede yangınlar çıktı. Aynı zamanda, hareket Bâb el-Mandeb’in kontrolü için bir kampanya başlattı. Petrol arzı açısından sorun, Hürmüz’ün kapatılmasının ardından, Kızıl Deniz'in krallığın ana arterine dönüşmesidir: Doğu-Batı petrol boru hattı rekor seviyede günde 7 milyon varil çalışırken, Yanbu terminali Suudi petrolünün deniz ihracatının %90'ından fazlasını sağlamaktadır. Riyad'ın Türkiye ve Pakistan ile savunma anlaşması, altyapıya yönelik tehdidi ortadan kaldırmadı. Yanbu üzerindeki herhangi bir kesinti, her iki boğazın kapanması süresince en büyük ihracatçının piyasadan çıkması anlamına gelecektir.
Gaz Piyasası: TTF 950 $’ın Üzerinde, Yer Altı Depoları 2011’den Beri En Düşük Seviyede
Avrupa gaz piyasası, mevsimsel mantıkla ters yönde hareket ediyor. 9 Eylül’deki Ekim vadeli TTF fiyatları 78,8 euro/MWh (yaklaşık 970 $/1000 m³) seviyesine ulaştı ve günlük olarak %4 civarında arttı; yıl başından bu yana fiyatlar yaklaşık %120 arttı. Temel parametreler:
- AB yer altı gaz depolarının doluluk oranı 7 Eylül itibarıyla %66,9, yaklaşık 71,7 milyar metreküp; 2011 tarihinden izlenmeye başlanmasından bu yana bu tarihe kadar en düşük seviye ve geçen yılki seviyeden 13,8 milyar metreküp daha az.
- Almanya — yaklaşık %53, büyük ekonomiler arasında en düşük oran; İtalya — rahat %80+ seviyelerine oldukça yakın tek büyük piyasa.
- Hedef norm — 1 Ekim - 1 Aralık aralığında %90 doluluk, 10 puanlık bir esneklik ile; Nisan ayından bu yana yalnızca gerekli hacimlerin yaklaşık %62’si dolduruldu.
Avrupa Komisyonu, 3 Eylül tarihindeki Koordinasyon Gaz Grubu toplantısının ardından, arz güvenliği açısından hemen bir tehdit bulunmadığını açıkladı ve müdahale için bir gerekçe görmediğini, çeşitlendirme, regazifikasyon kapasitesi ve azalan talebe atıfta bulunarak belirtti. Buna rağmen, Katar'da LNG üretimi duraksamış durumda ve Avrupa, Asya ile tankerler için fiyat rekabetine girmek zorunda. AB sanayisi için bu, dört yılın en yüksek maliyetli depolama sezonuna girmeyi ifade ediyor.
LNG ve Kömür: Gaz Kıtlığı Kömür Üretimini Destekliyor
2026 yılında yaklaşık 35 milyon ton LNG eksikliği bekleniyor ve bu durum, Kuzeydoğu Asya'nın ithalata bağımlı ülkelerini kömür üretimini artırmaya zorlayarak: Güney Kore'de neredeyse %40, Japonya'da ise %11'den fazla bir artış kaydedildi. Küresel kömür talebi yaklaşık %3 artabilir ve 9,1 milyar tona yaklaşabilir. Kömür ihracatçıları - Endonezya, Avustralya, Rusya, Güney Afrika - bu, uzun vadeli karbonsuzlaştırma trendine ters düşen beklenmedik bir talep penceresidir.
Çin ve Asya: Petrol İthalatı On Yılın En Düşüğünden Yeniden Artıyor
Çin'in gümrük istatistikleri, Ağustos ayında ikinci aylık üst üste büyümeyi gösteriyor: petrol ithalatı 37,93 milyon ton (günlük 8,93 milyon varil) oldu, Temmuz'a göre %6,2 artış, fakat yine de geçen yıl seviyesinin %23,4 altında; sekiz ayda, alımlar %14,6 azaldı. Çinli rafineriler, Hürmüz’ü atlayarak Rus ESPO petrolünü aktif şekilde satın alıyor ve Arjantin gibi alışılmadık yönler keşfediyor. Ağır yakıt ihracatı, dünyada dizel sıkıntısı yaşanırken %29 artarak 6 milyon ton seviyesine ulaşırken, iç talep ise benzin ve dizel için geçen yıla göre %8-9 daha düşük seyrediyor. Stokların azalması, günde 550 bin varil seviyesine yavaşladı ve bu durum, Pekin'in spot piyasasına yavaş yavaş dönüşünü işaret ediyor.
Rusya: Urals İndirimi, İhracat ve İkinci Yakıt Krizi Dalgası
Yüksek Brent fiyatı, Rus şirketlere genişletilmiş bir indirim sunarken, ABD'nin Rus petrolü ile yapılan işlemlere yönelik ruhsatının sona ermesinin ardından Urals’a olan indirim yaz aylarında varil başına 23-24 $’a kadar çıktı ve yıllık ortalama indirim 17-22 $ olarak tahmin ediliyor. İçinde petrol ürünleri pazarı kriz durumunda kalmaya devam ediyor:
- 1-4 Eylül tarihleri arasındaki benzin borsa satışları, Ağustos’a göre %69 artarak 72,75 bin ton oldu, ancak 7 Eylül’de plan dışı rafineri bakım çalışmaları nedeniyle 12,24 bin tona düştü;
- Cevapsız ödemeye duyulan talep — Aİ-92 için 37,7 bin ton ve Aİ-95 için 35,3 bin ton; Mayıs’tan itibaren borsa sözleşimlerinin yalnızca yaklaşık %41’i yerine getirildi;
- Yıl başından bu yana borsa üzerinden satılan benzin miktarı 5,44 milyon ton — geçen yıla göre %23,7 daha az;
- Benzin ihracat yasağı 31 Ocak 2027’ye kadar uzatıldı, Enerji Bakanlığı, bakım döneminde ve kış talebi sırasında dizel ihracatını kısıtlama görüşmeleri yapıyor, Hindistan'dan ithalat başladı.
Elektrik ve Yenilenebilir Enerji: Yapısal Trend Değişmiyor
Sağlanan ham malzeme şoku karşısında enerji geçişi hızlanıyor. Ember’in verilerine göre, 2025 yılında yenilenebilir enerji kaynakları, dünya üretiminde kömürü ilk kez geçerek %33,8 (karşılığında kömür %33,0) seviyesine çıkarak bir ilki gerçekleştirecek. Mayıs 2026’da, güneş enerjisi ilk kez ABD enerji dengesi içinde kömürü geçerek %12,8 (kömür %12,2) seviyelerine ulaşacak. Afrika, güneş enerjisi kapasite kurulumlarında %45’lik bir artış ile rekor bir yıla doğru ilerliyor. 2026 yılında dünya elektrik talebi, elektrikli ulaşım, iklimlendirme ve yapay zeka için veri merkezleri sayesinde %3,6 oranında artacak. Yenilenebilir Enerjiler için yatırımcılar, yüksek gaz fiyatının bir engel değil, ek bir gerekçe sunduğunu belirtmektedir.
Perşembe Takvimi: OPEC, EIA ve ABD Enflasyonu
10 Eylül, enerji sektörü katılımcıları için ayın en yoğun günlerinden biri. OPEC, talep ve üretimle ilgili güncellenmiş tahminlerle birlikte aylık raporunu yayınlayacak; bu, kartelin Asya'daki talep düşüşünü ne ölçüde göz önünde bulundurduğunu gösterecek. EIA, tatil çizelgesi nedeniyle, petrol ve petrol ürünleri stoklarına yönelik haftalık istatistikleri Perşembe günü yayımlayacak; ABD'nin beş yıllık minimum seviyenin altındaki ticari stoklarının kesilmesi verilere kritik bir önem taşıyor. ABD'de Ağustos ayı Üretici Fiyatları Endeksi açıklanacak, Cuma günü ise IEA raporu ve tüketici enflasyonu yayımlanacak ve bu durum, Fed’in söylemini etkileyecektir. OPEC+’nın bir sonraki toplantısı 4 Ekim’de; Ekim ayı kotaları değiştirilmeden devam edecektir.
İnvestörler ve Enerji Şirketleri için Sonuçlar ve Riskler
- Petrol. Brent’in 100 $ üzerinde kalmasını sağlamak, tanker saldırılarının Hürmüz ve Bâb el-Mandeb'i tamamen kapatıp kapatmayacağına bağlı; çeyrek için senaryo aralığı 80 $ ile 120 $ arasında.
- Gaz. Avrupa, tarihsel bir stok kıtlığı ile kışa giriyor; soğuk bir Kasım veya yeni bir LNG tedarik kesintisi, TTF fiyatlarını dört haneli seviyelere geri getirebilir.
- Kömür ve Rafineriler. Gaz ve dizel kıtlığı, kömür üretimi ve işlenmesinin marjını destekliyor, ancak bu durumu çatışma dışındaki bölgelerde yoğunlaştırarak karlılığı artırıyor.
- Rusya. Yüksek petrol, bütçe risklerini hafifletiyor, ancak iç yakıt piyasası, rafinerilerin bakım çalışmaları sona erene kadar savunmasız kalıyor.
- Yenilenebilir Enerji. Yenilenebilir enerji, dünya enerji dengesinin tek öngörülebilir unsuru ve uzun vadeli yatırımlar için başlıca referans olmaya devam ediyor.
Dünya enerji sektörü için günün özeti: kısa vadeli petrol ve gaz fiyatlarını Pers Körfezi ve Kızıl Deniz'deki askeri mantık belirlerken, orta vadeli fiyatları Avrupa ve Asya'nın yarım dolu depolarla kışı geçirebilme kabiliyeti belirleyecektir; uzun vadede ise enerji geçişinin hızı etkili olacaktır. Bu koşullar altında, senaryo planlaması, lojistik çeşitlendirmesi ve hedge disiplini, enerji sektörü katılımcıları için bir hayatta kalma koşulu, bir seçenek değil.