Petrol ve Enerji Haberleri: 11 Eylül 2026 Cuma - Brent, 102 $ üzerinde kalıcı hale geliyor, Avrupa'da gaz 80 €'dan daha pahalı
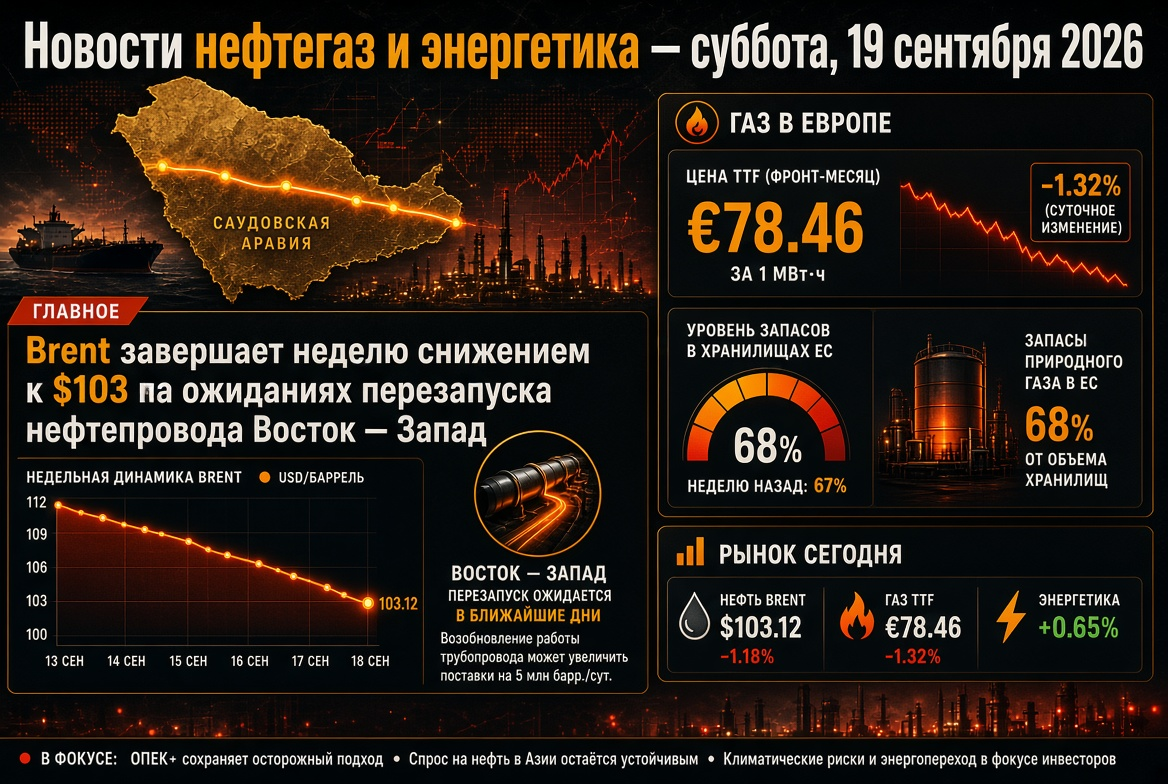
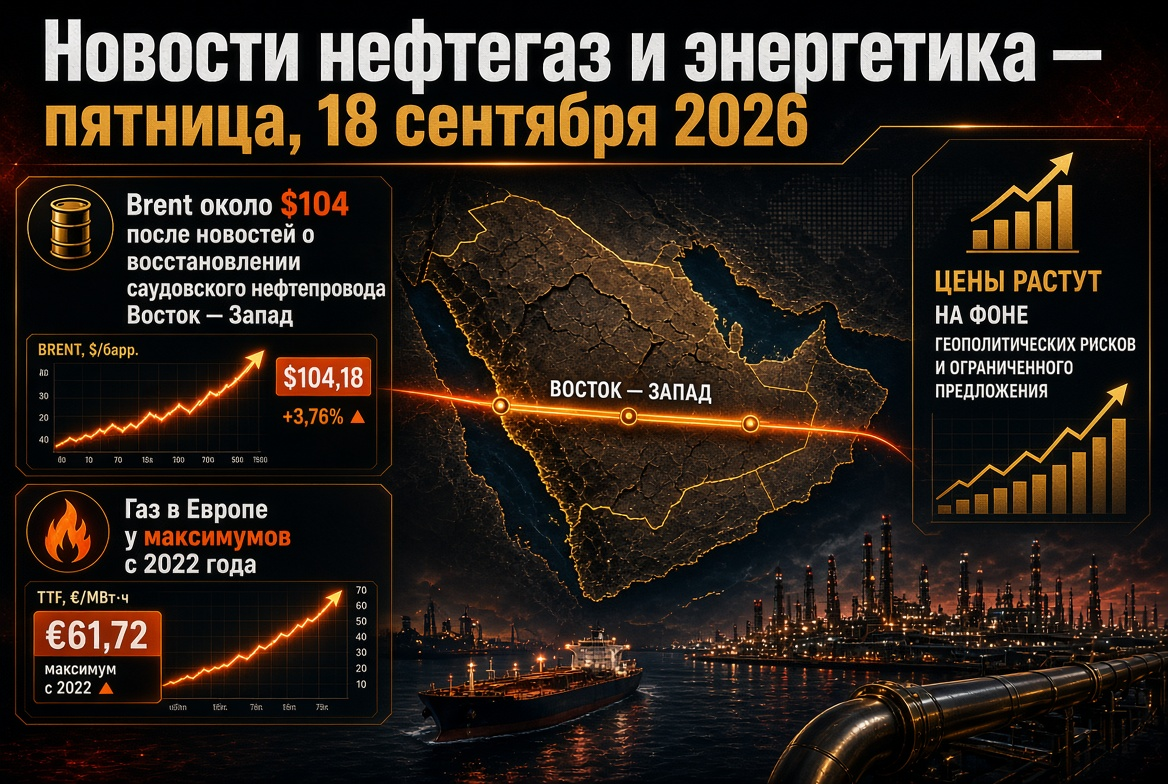
Dünya yakıt ve enerji sektörü, 11 Eylül 2026 Cuması’nda tam anlamıyla bir fiyat şoku ile karşı karşıya. Brent petrolü, Mayıs ayının sonundan beri ilk kez 102 $ üzerindeki fiyatlarla işlem görmekte; Avrupa gaz benchmark'ı TTF, 2023 Ocak’ından beri ilk kez 80 €'yu aştı ve AB'deki yer altı gaz depoları, mevsim normu olan %80’in üzerinde yalnızca üçte iki oranında dolu. Tetikleyici, savaşın başlangıcından beri en büyük ticaret saldırıları dalgası olan Ormuz Boğazı’ndaki gemi taşımacılığına yapılan saldırılar oldu. Yine de Kızıldeniz’de ikinci bir cephe açıldı. Yatırımcılar, petrol ve enerji şirketleri, rafineri operatörleri ve gaz, kömür, elektrik ve YEİP pazarlarının katılımcıları için günün en önemli sorusu ise: Küresel ekonomi, enerji talebinin çöküşe geçmesi öncesinde daha ne kadar jeopolitik prim absorbe edebilir?
Günün Ana Teması: Ormuz Boğazı’nda tankerlere yönelik savaş yeni bir seviyeye yükseldi
ABD, Çarşamba gecesi, uyguladığı "tanker karşı tanker" politikası kapsamında, Umman Körfezi’nde ve Harg Adası yakınlarında beş İran petrol tankerini batırdı. Tahran, Ormuz Boğazı yakınlarında on gemiye saldırı düzenleyerek ve Ürdün'deki Amerikan El-Azrak üssüne roket saldırısı yaparak karşılık verdi. Deniz izleme verilerine göre, en az bir gemi mürettebatı üyesinin hayatını kaybettiği, bir üyenin ise kayıp olduğu bildirildi. Bu, 28 Şubat'ta savaşın başlamasından bu yana ticari deniz taşımacılığına yönelik en büyük saldırı serisi.
Petrol ve gaz piyasasındaki fiziksel durum üç alanda kötüleşiyor:
- Yasak bölgenin genişlemesi. IRGC, Çabahar’dan Umman Körfezi üzerinden Arap Denizi’ne kadar olan deniz sınırlı alanı ilan etti ve Bahreyn ve Kuveyt kıyılarındaki tanker mürettebatlarını derhal gemilerini terk etmeye çağırdı.
- Sigorta ve navlun. Yeni olaylar, "izin verilmemiş" güzergahlarda giden gemiler için askeri risklerin teminini neredeyse sıfıra indiriyor ve boğazdan geçişleri en düşük seviyelere indirgiyor.
- Çevresel risk. Hazar Denizi'ndeki hasarlı ve su almış tankerler, tatlı su arıtma tesisleri ve Körfez ülkelerinin kıyı altyapısı için tehdide dönüşüyor.
Petrol: Brent 102 $ üzerinde, WTI 96 $ — piyasa fiyat beklentilerini yeniden yazıyor
Cuma sabahı petrol piyasasındaki ana gösterge fiyatları:
- Brent (Kasım sözleşmesi, ICE): Çarşamba günü %3,4 artışla 101,21 $'a yükseldi, Perşembe günü ise 102,4–102,9 $ aralığına ulaşarak 22 Mayıs'tan bu yana en yüksek seviyeyi gördü. 30 Nisan'da görülen 126,41 $ yıllık zirve, Ormuz için "ayı" senaryosu için bir referans noktası olmaya devam ediyor.
- WTI (Ekim sözleşmesi, NYMEX): 96–97 $ aralığında sabitlendi.
- Tahminler: ABD Enerji Bakanlığı’nın Eylül ayı raporu, 2026’nın ikinci yarısı için Brent’in ortalama fiyatını yaklaşık 90 $ olarak öngörüyor ve 2027’de 74 $’a düşeceğini belirtiyor — bu rakamlar mevcut fiyatlarla, yayınlandıktan sadece iki gün içinde eski görünüyor. Bir dizi Asyalı bankanın uzun vadeli modelleri, 12 ay içinde 113–114 $’a işaret ediyor.
Stoklar ve Fiziksel Denge
ABD düzenleyicilerine göre, dünya genelindeki petrol stokları, yıl başından bu yana yaklaşık 400 milyon varil azalmış olup, Ortadoğu'daki üretim seviyesinin savaştan önceki seviyelerine dönüşü, 2027'nin ikinci çeyreğine ertelenmiştir. ABD stratejik rezervinin yaklaşık 286,6 milyon varil ile 1980’lerin başından beri en düşük seviyeye ulaştığı bildirilmektedir. ABD'deki ticari petrol stokları, ertelenen haftalık rapor öncesinde 424,5 milyon varil seviyesinde olup, rafinerilerin doluluk oranı %98'dir; distilat stokları beş yıllık ortalamanın %14 altında ve Eylül ayında 100 milyon varilinin altına düşmesi beklenmektedir.
OPEC+ ve Aylık Raporlar
OPEC+'dan yedi ülke, 6 Eylül’de yapılan toplantıda, altı ay boyunca artış gösteren üretimi takiben Ekim ayı kotasını değiştirmeden korudu; sonraki toplantı 4 Ekim’de. Perşembe günü yayınlanacak OPEC aylık raporu, 2026 yılı için tüketim artış tahmininin 0,58 milyon varil/gün olarak düşürülmesinin ardından talep çerçevesini belirliyor. Uluslararası Enerji Ajansı, üçüncü çeyrekte 1,6 milyon varil/günlük küresel talep düşüşü beklerken, Körfez ülkelerindeki üretimin 8,3 milyon varil/güne düştüğünü belirtmektedir, bu üretim hala duraklamış durumda.
Kızıldeniz: Husilerin Cazan Rafinerisine yönelik saldırıları, petrol ihracatı için ikinci bir cephe açıyor
Piyasa Ormuz'u takip ederken, Yemenli Husiler 7-8 Eylül’de, 400 bin varil/gün kapasiteli Saudi Aramco’nun Cazan’daki rafineri tesislerine ve Cazan ve Abha’daki tank sahalarına drone ve roketlerle bir dizi saldırı gerçekleştirdi. Tesis durduruldu ve Riyad liderliğindeki koalisyon, "tehdit kaynaklarına karşılık verme" tehdidinde bulundu. Aynı zamanda, Husiler Moha Limanı'nda çatışmalara girerek Bab el-Mandeb kıyısına yaklaşmaktadır.
Bu cephenin dünya enerji piyasası için önemi abartılamaz: Ormuz’un kapanmasının ardından Suudi Arabistan, doğu-batı boru hattı aracılığıyla petrol ihracatını Yanbu terminaline yönlendirdi; bu terminallere, Haziran ayında krallığın deniz yoluyla taşımalarının %90'ından fazlası geçiyordu. Husiler tarafından açıklanan ambargo, Asya yüklerini Süveyş üzerinden yönlendirmeye zorladı ve sefer süresini yaklaşık 30 gün uzatıp navlun masraflarını artırdı. Yanbu’ya yönelik tehdit, Orta Doğu petrolü için son büyük sirkeci yolu olmaktadır.
Avrupa Gaz Piyasası: TTF 80 € üzerinde, depolar %67 dolu — son 15 yılın en kötü kış başlangıcı
Alınan veriler doğrultusunda, TTF'nin öncelikli vadeli işlem fiyatı Perşembe günü 80,3–80,8 € (yaklaşık 985 $/bin metreküp) arasındaydı ve ilk kez 2023 kışından beri 80 €'yı aştı. İşgalin başlamasından bu yana fiyat yaklaşık %150 artmış, yıl başından beri ise %120’nin üzerinde bir artış kaydedilmiştir. İngiltere'nin NBP'si, 200 penny’ye yaklaşmıştır. Artışın itici güçleri:
- Hazar Denizi’ndeki tanker saldırıları ve Katar’dan LNG ihracatının devam eden durması;
- JKM-TTF spread’in genişlemesi, spot yükleri Asya’ya yönlendirmesi;
- Rekor düşük stok seviyeleri: 9 Eylül itibarıyla AB depo tesisleri %67,33 dolu (71,87 milyar metreküp) olup, beş yıllık ortalama yaklaşık %84'tür.
Ülke bazında dağılım kritik önem arz etmektedir: Almanya — yaklaşık %53, Avusturya — %67, Fransa — %71, İtalya — %83. Avrupa operatörleri, gazı rekor hızlarda dolduruyor, ancak dört yılın en yüksek fiyatlarıyla. Amerikan piyasasında ise, Henry Hub fiyatı milyon BTU başına 2,8 $’ın altına düştü — ABD'den LNG ihracatçıları için transatlantik arbitraj tarihsel boyutlara ulaştı.
LNG ve Kömür: Katar'daki boşluğu Atlantik ve kömür üretimi kapatıyor
Ras Laffan kompleksindeki hasar, Katar’ın yaklaşık %17’lik ihraç kapasitesini etkisiz hale getirmiştir; tam iyileşmenin beş yıl süreceği ve yıllık 20 milyar dolarlık gelir kaybına neden olacağı tahmin edilmektedir. Ormuz’un arkasında, yaklaşık 15 yüklü LNG tankerinin beklemesi söz konusudur; iki tanker hala limanda yüklenmektedir — piyasa boş gemilerin geri dönüşünü yükleme işlemlerinin yeniden başlaması olarak değerlendirirken, boğazdan geçiş olmaksızın bu hâlâ bir sinyal teşkil etmektedir.
Kömür sektöründe ise, LNG krizi beklenmedik bir talep fırsatı yaratmaktadır. Gazdan kömüre geçişin Avrupa ve Asya'da 40–60 milyon ton olarak değerlendiriliyor; Güney Kore’de kömür santralleri üretimini neredeyse %40 artırırken, Japonya'da bu artış %11’in üzerinde olmuştur. Newcastle fiyatları, Endonezya tedarikinde meydana gelen aksaklıkların desteğiyle ton başına yaklaşık 130 $ seviyesinde tutulmaktadır ve küresel kömür talebinin 2026’da yaklaşık %3 artarak 9,1 milyar ton olabileceği öngörülmektedir.
Petrol Ürünleri ve Rafineriler: İşleme marjı artıyor, Rusya iç pazarını manuel olarak kontrol ediyor
Küresel orta distilat pazarı en dar segment olarak kalmaya devam ediyor: Asya ve Avrupa'daki dizel ve jet yakıtı açığı, krak spread'lerini uzun yılların zirvelerinde destekliyor ve Amerikan rafinerilerinin sonbahar planlı bakımları kısa vadede arzı azaltıyor. Cazan’daki askıda kalış, daha fazla 200 bin varil/gün dizel ve nafta ihracatını piyasadan çıkarmaktadır.
Rusya’da petrol ürünleri iç piyasası manuel bir şekilde işlemektedir:
- Benzin ihracatına getirilen tam yasak 31 Ocak 2027’ye kadar uzatılmıştır; borsa satışları için düzenlenen norm %10’a düşürülmüş (bunun %8’i hedeflenmiş işlemlerden oluşmaktadır), bu da serbest piyasa için yaklaşık %2’lik bir üretim bırakmaktadır;
- Borsa endeksleri, açığın olmasına rağmen paradoksal bir şekilde düşmektedir: 8 Eylül itibarıyla St Petersburg Borsası’nda Aİ-92 fiyatı 69,2 bin ruble/ton, Aİ-95 ise 71,8 bin ruble/ton seviyesindeyken, seans başına işlem hacmi 11,6 bin ton gibi üçte bir oranında kalmıştır;
- Sebepler, drone saldırılarından sonra rafinerilerin duraklaması nedeniyle borsa sözleşmeleri üzerindeki sevkiyatların aylara yayılmasıdır; temel fiyatlar arasındaki fark 25 bin ruble/ton’a ulaşmaktadır;
- Açık kalan talep, aylık 400 bin ton kadar benzin ithalatı ile Hindistan'dan karşılanmaktadır.
Elektrik Enerjisi ve Yenilenebilir Enerji: Enerji geçişi tek öngörülebilir trend
Ham madde kaosunun ortasında elektrik sektöründeki yapısal değişim hız kazanmaktadır. 2026’da dünya elektrik talebi %3,6 artış gösterirken, veri merkezleri, elektrikli taşıma ve iklimlendirme üzerine geçiş devam etmekte ve yenilenebilir enerji kaynakları, dünya üretiminde ilk kez kömürü geride bırakmaktadır. Güneş enerjisi, yaklaşık 600 TWh ekleyerek hidroelektrik enerjiden sonra ikinci sıraya yerleşmektedir. Ancak kısa vadede zayıflık devam etmekte: Avrupa’da hafta başında rüzgârın payı %15'in altına düşmektedir ve bu, doğrudan gaz ve elektrik fiyatlarındaki artışa yansımaktadır. TTF’de her bir € artış, akü, ağ yatırımları ve uzun vadeli "yeşil" elektrik sözleşmelerinin ekonomik durumunu iyileştirmektedir.
Piyasa Katılımcılarının Cuma Günü İzlemesi Gerekenler
- Piyasanın OPEC’in aylık raporuna ve ertelenmiş haftalık ABD Enerji Bakanlığı petrol, benzin ve distilat stokları verilerine tepkisi.
- Ağustos ayı için ABD enflasyon verileri: Hammadde şoku, Fed’in sert söylem ihtimalini artırıyor, bu da petrol üzerindeki spekülatif talebi sınırlıyor.
- Yemen koalisyonunun açıklamaları ve Yanbu terminaliyle ilgili herhangi bir sinyal.
- Avrupa’daki yer altı gaz depolarına yönelik dolum dinamikleri ve spot LNG için rekabet göstergesi olan JKM-TTF spread’i.
- St Petersburg Borsası'ndaki haftanın sonuçları ve Rus denetleyicilerin borsa normları ve yakıt ithalatı kararlara ilişkin açıklamaları.
Yatırımcılar ve Enerji Sektörü Şirketleri için Sonuçlar ve Riskler
- Petrol. 100 $ seviyesi, dirençten destek haline geldi; çeyrek senaryolar aralığı — de-escalasyon ile 85 $’tan, Kızıldeniz’deki yeni saldırılarla 120 $’a kadar.
- Gaz. Avrupa, tarihi bir düşük stok ile ısınma sezonuna girmekte; soğuk bir kış durumunda TTF fiyatlarının 90–100 €'nun üzerinde olması temel bir senaryo, stres senaryosu değil.
- Kömür. Kuzeydoğu Asya ve Avrupa’nın bir kısmı, Katar LNG'sinin yeniden sağlanmasına kadar kömür tüketiminde artış göstermeye devam edecek — en az 2027 baharına kadar.
- Petrol Ürünleri ve Rafineriler. Krak spread'leri, çatışma dışında rafinericilerin marjını destekliyor; Rusya'da kâr, bağımsız akaryakıt istasyonlarından dikey entegre firmalara aktarılmaktadır.
- YEN ve Elektrik. Yenilenebilir enerji ve elektrik, jeopolitik dalgalanmalar ortasında güneş ve rüzgar enerjisi, depolama ve ağlara yapılacak uzun vadeli yatırım akışı, tek istikrarlı yatırım fikrini oluşturuyor.
Dünya petrol ve enerji sektörü için günün sonucu: İki deniz geçiş noktası - Ormuz ve Bab el-Mandeb - aynı anda ateş altındadır ve bu geçiş noktalarının durumu, OPEC+ kotalarından ve makro istatistiklerden ziyade, önümüzdeki haftalarda petrol, gaz ve elektrik fiyatlarını belirleyecektir. Enerji piyasası katılımcıları için, senaryo planlaması, tedarik lojistiğinde çeşitlendirme ve hedging disiplini kritik önem taşıyor.