Petrol Pazarında: Üç Haftanın İlk Haftalık Düzeltmesi
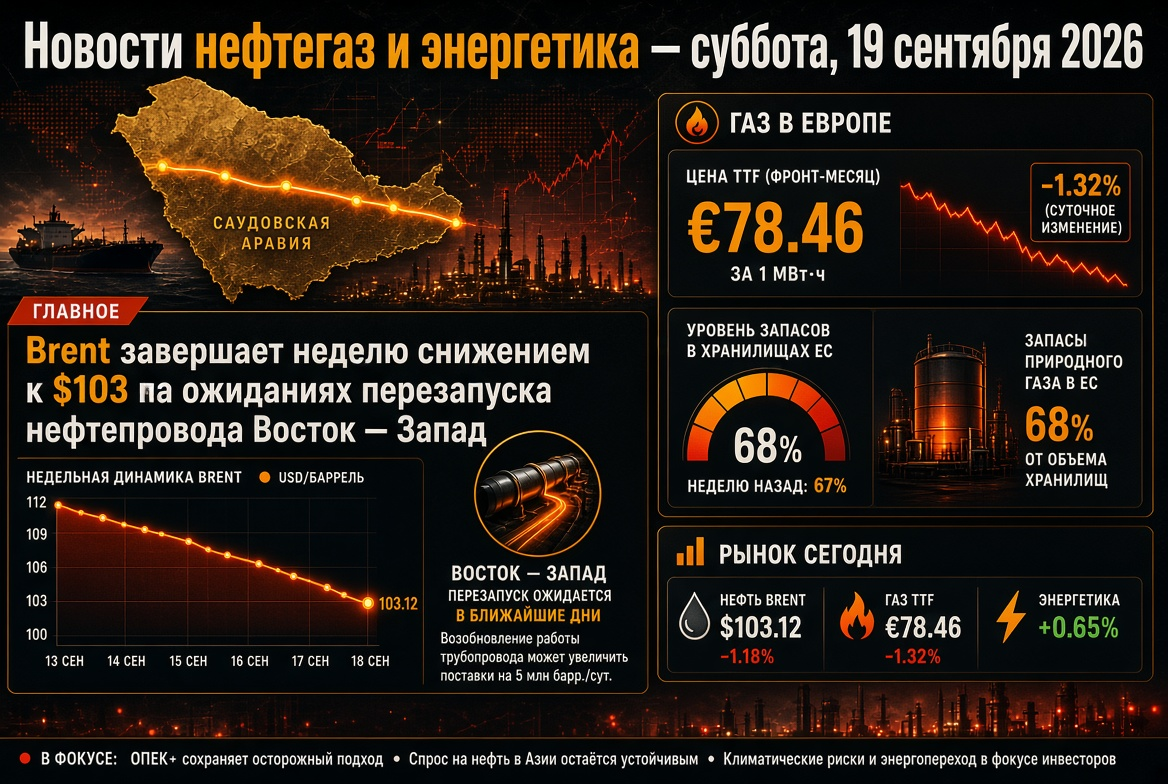
Cuma günü petrol, üst üste üçüncü seansta değer kaybetti: Brent varil başına 102,5-103,5 dolara düşerken, WTI 100 dolara, bu seviyenin altına kısa süreliğine de olsa inmiştir. Haftanın sonunda Brent yaklaşık %2 değer kaybederken, geçen Pazartesi fiyatlar 108 dolara kadar yükselmişti ve bu, neredeyse dört aylık bir zirve olarak kaydedildi.
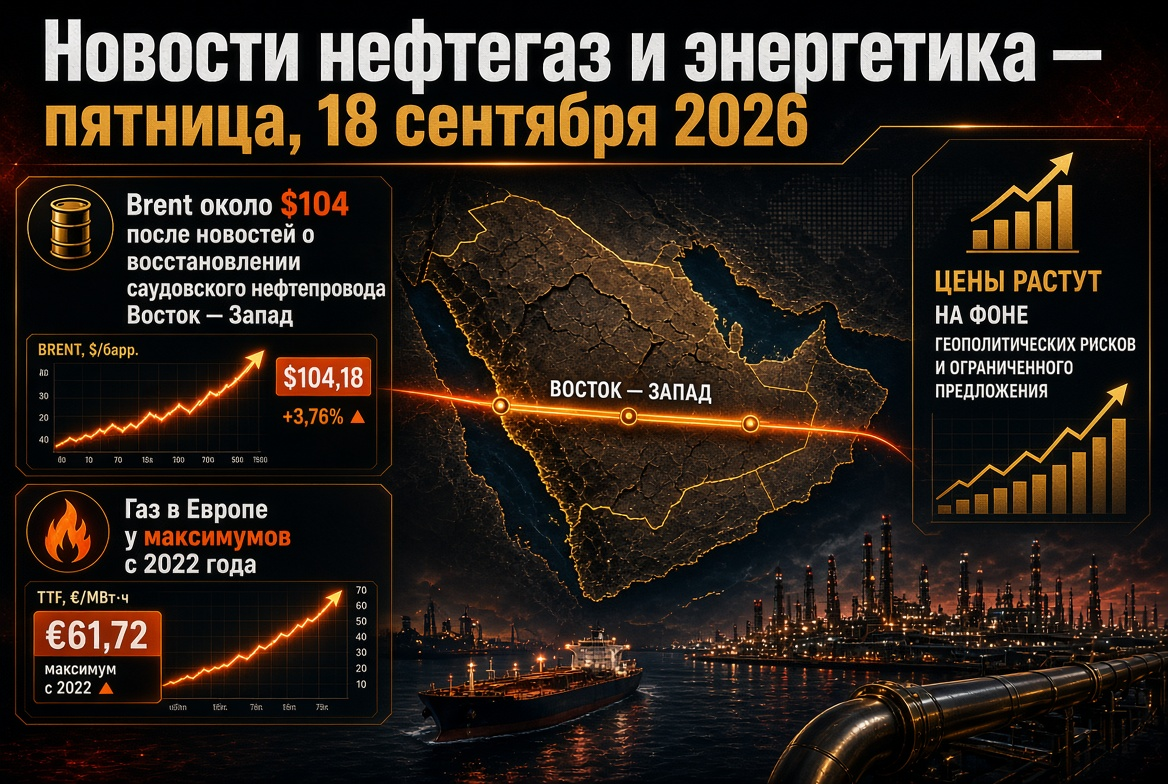
- Çarşamba: Suudi Arabistan'ın Doğu-Batı petrol boru hattının yakında kısmen yeniden faaliyete geçeceği haberleri sonrası %3'ten fazla, 105,7 dolara düşüş — son üç haftanın en büyük düşüşü.
- Perşembe: Brent 104,82 dolardan kapandı, WTI ise 101,91 dolardan işlem gördü.
- Son bir ayda: WTI yaklaşık %18-19 artarken, Brent %13 civarı bir artış göstermiştir; bir yıl öncesine göre petrol fiyatları %50'den fazla yüksek seviyelerde işlem görmektedir.
Analistler, Brent'in uzun süre 100 doların altına inmesini destekleyen temel bir gösterge bulunmadığını belirtmektedir. Vadeli işlem eğrisi derin bir "backwardation" durumundadır: Aralık vadeli kontrat, Kasım vadeli kontrattan neredeyse 5 dolar daha ucuz olmakta ve piyasa, anlık teslimat için prim ödemektedir.
Orta Doğu: Doğu-Batı, Kızıl Deniz ve Ormuz
Doğu-Batı petrol boru hattı, aylık 7 milyon varil taşıma kapasitesine sahip olup, Ormuz Boğazı'nın en önemli alternatif yoludur ve son aylarda buradan 5 milyon varil taşınmıştır. Drone saldırıları sonucu üç pompa istasyonu hasar görmüş ve Yanbu'dan yapılan sevkiyatlar durdurulmuştur. Riyad, birkaç gün içinde kapasitenin yarısını geri kazanmayı umuyor; tamamen geri kazanım ise beş-altı hafta sürecektir.
- Alternatif Rotalar: Suudi Arabistan, Asya rafinerilerine, Umman'ın Sohar limanında "bordo-bordo" taşımacılık yöntemiyle ek partiler sunmaktadır.
- Kızıl Deniz: Husiler, Mocha, Perim Adası ve Hanish Adaları'nı ele geçirerek Suudi limanlarına ablukayı ilan etti; Perşembe günü her iki taraf sınırda tekrar ateş değişti.
- Ormuz: Boğaz, ticari deniz trafiğine neredeyse kapalı; ABD ve İran arasında doğrudan müzakereler yok, İran limanlarına uygulanan deniz ablukası devam etmekte.
- Üretim: Suudi Arabistan, Ağustos ayında üretimin 1990'dan beri en düşük seviyesine düştüğünü bildirdi.
IAE, tedarik kesintilerinin tüketicileri petrol talebini azaltmaya zorladığı konusunda uyarıda bulunuyor.
Petrol Ürünleri ve Rafineriler: Dizel Kıtlığın Epikenti Olmaya Devam Ediyor
- ABD'deki dizel crack spreadi Çarşamba günü, varil başına rekor 117,97 dolara yükseldi; Avrupa'daki gazyağı ise tarihi zirvelerde.
- New York'taki borsa dizeli, galon başına yaklaşık 5,05-5,25 dolar; ABD'de perakende fiyatı galon başına rekor 6,23 dolar, benzin ise 4,32 dolar.
- ABD'deki distilat stokları, son üç haftadır artış gösteriyor: 1,6 milyon varil artarak 107,9 milyon varile ulaştı — bu, sakinleşmenin ilk sinyali.
Avrupa'daki dizel, Şubat ayı seviyelerinden yaklaşık %70 daha pahalı. Konfli̇kt bölgesi dışında kalan rafineriler için bu, aşırı marj dönemi, yakıt şirketleri, havacılık ve lojistik için ise şok maliyet anlamına geliyor.
Gaz ve LNG: Avrupa Isınma Dönemine %68 Stokla Giriyor
TTF vadeli işlemleri Cuma günü %1,5-2 artarak 77-78 € / MWh seviyesine çıktı; önceki Çarşamba 82 € idi; yıllık bazda Avrupa'daki gaz fiyatları yaklaşık %140 arttı. AB depoları %68 doluluk oranına sahip — bu, beş yıllık ortalamanın 16 puan altında ve son yirmi yılın en düşük seviyelerine yakın.
- Katar: LNG sevkiyatındaki mücbir sebepler Kasım ayına kadar uzatıldı; Ras Laffan'daki tesislerin yaklaşık %17'si devre dışı, onarım süresi üç ila beş yıl olarak tahmin ediliyor.
- Asya: Spot LNG fiyatı, milyon BTU başına 26-28 $ — 2022'den bu yana en yüksek; Asya'daki LNG talebinin yıl sonuna kadar %3-10 oranında düşmesi bekleniyor, Güney Asya'daki bazı alıcılar pahalı teklifleri reddediyor.
- Norveç: Planlı bakım çalışmaları bir süreliğine boru hattı sevkiyatlarını azaltıyor.
- ABD: Henry Hub fiyatı yaklaşık 2,86 $ / milyon BTU; rekor spread, Amerikan LNG ihracatçılarını desteklemekte.
Rusya ve Ukrayna: Enerji Nesneleri İçin Ateşkese Onay Yok, Yakıt İhracı Sınırlı
Washington tarafından 14 Eylül'de açıklanan enerji hedeflerine yönelik saldırıların durdurulması anlaşması pratikte işlemez durumda: Bir haftada Sızran ve Yaroslavl'deki rafinerilerin hedef alındığı, Ukrayna altyapısına saldırıların devam ettiği bildirilmektedir. Moskova, bu fikri "iyi" olarak nitelendirirken, Kiev, partner garantileri altında deeskalasyona hazır olduğunu ifade etmektedir.
- Üreticiler için dizel ihracat yasağının, sektörel kaynakların bildirdiğine göre, Ekim ayı sonuna kadar uzatıldığı; üretim dışındaki firmalar için ise 31 Ocak 2027'ye kadar geçerlidir.
- Benzin ihracatı için tam yasak — 31 Ocak 2027'ye kadar; hava yakıtı ihracatı ise 30 Kasım'a kadar sınırlıdır.
- Drone saldırılarından sonra altı büyük Rus rafinerisi üretimi azalttı.
Dünya petrol ürünleri piyasası için Rus dizelinin yokluğu, ara ürünlerde rekor primlerin oluşmasında en önemli faktörlerden biridir.
Asya: Hindistan ve Çin Mevcut Varilleri Paylaşıyor
Ağustos ayında Hindistan'a yapılan Rus petrolü ithalatı, Temmuz'daki 2,7-2,8 milyon varilden yaklaşık 2,1 milyon varile düştü: Rafinerilerin bakımı, ham maddenin sınırlı bulunabilirliği ve Çinli işleme şirketlerinin agresif alımları etkili oldu. Brent'in zirveden geri çekilmesi, Hindistan'a bir mola verdi — rupi yaklaşık 95,8'de sabit kalıyor. Aksine, yuan dört yılın zirvesine çıkarak, Çin için enerji ithalatını ucuzlatmaktadır.
Elektrik, Yenilenebilir Enerji ve Nükleer: Yapısal Değişim Hızlanıyor
- Yenilenebilir Enerji: IAE'ye göre, yenilenebilir enerji üretimi 2030 yılına kadar yıllık yaklaşık 1000 TWh artış gösterecek, bunun %600'den fazlası güneş enerjisi üretimi olacak; düşük karbonlu kaynakların küresel elektrik içindeki payı %42'den %50'ye yükselecek.
- Nükleer: Uranyum, pound başına yaklaşık 90 $; ABD ve Suudi Arabistan, barışçıl nükleer enerji konusunda bir anlaşma imzaladı, Güney Kore'deki Saeul 3 enerji bloğu tamamlandı. Bu arada, yaz kuraklığı Avrupa'daki nükleer santrallerin verimliliğini sınırladı.
- Dar Alan: Büyük gaz türbinlerinin teslimat süreleri, santralin inşası sürecini aşmaktadır.
Pahalı gaz, yenilenebilir enerji ve depolama sistemlerinin ekonomisini iyileştirirken, faiz oranlarındaki artış yeni projeler ve ağlar için sermayeyi maliyetli hale getirmektedir.
Kömür: Asya Enerji Sisteminin Sigortası
Newcastle'daki enerji kömürü yaklaşık 145 $ / ton seviyesinde kalıyor. Kuzeydoğu Asya, pahalı LNG'nin yerini kömür ve nükleer enerji ile doldurarak talebi ve ihracatı — Avustralya, Endonezya, Rusya ve Güney Afrika — desteklemektedir. Uzun vadeli eğilim değişmeden kalmakta: IAE'ye göre, kömürün dünya üretimindeki payı 2025 yılı itibarıyla %34 iken, 2030'da %27'ye düşecektir, bu nedenle büyük üreticiler yeni madenlere yatırım yapma konusunda acele etmiyorlar.
Makroekonomi: Faizler Enerji Enflasyonu ile Artıyor
ABD Merkez Bankası, 16 Eylül'de faiz oranlarını %25 baz puan artırarak %3,75-4,00 aralığına çıkardı — 2023'ten bu yana ilk kez; Cuma günü Japonya Merkez Bankası da faizleri artırdı. 10 yıllık ABD tahvillerinin getirisi yaklaşık %4,95 seviyesinde. Son verilere göre ABD'deki sondaj kulelerinin sayısı 591'e (450 petrol, 132 gaz) çıkarak geçen yılki 539 seviyesinin üzerine çıktı: Şeyl şirketleri fiyatlara tepki veriyor, ancak temkinli bir yaklaşımla.
Enerji Pazarında Yatırımcılar ve Katılımcılar İçin İzlenmesi Gerekenler
- Doğu-Batı petrol boru hattının fiili yeniden açılması ve Yanbu'dan yapılan sevkiyatların yeniden başlaması.
- Ormuz ve Bab-el-Mandeb boğazları üzerinden deniz taşımacılığı, altyapıya yönelik yeni saldırılar.
- Rusya ve Ukrayna arasındaki enerji ateşkesi durumu ve Rus rafinerilerinin durumu.
- Rusya'dan dizel ihracat yasağının uzatılmasının resmi onayı.
- TTF dinamikleri, Avrupa'nın yer altı gaz depolarına yapılan doldurma oranları ve Asya ile LNG için rekabet.
- Dizel crack spread'leri ve ABD'deki haftalık stok verileri.
Önümüzdeki günler için temel senaryo, Brent'in 98-108 $ / varil arasında fiyatlanması ve Orta Doğu'dan gelen haberlere yüksek duyarlılık göstermesi yönündedir. Petrol ürünleri ve gaz, dünya enerji pazarındaki en gergin segmentler olmaya devam etmektedir.