Petrol Piyasası: Üçüncü gün düşüş, Brent 86$, WTI 80$
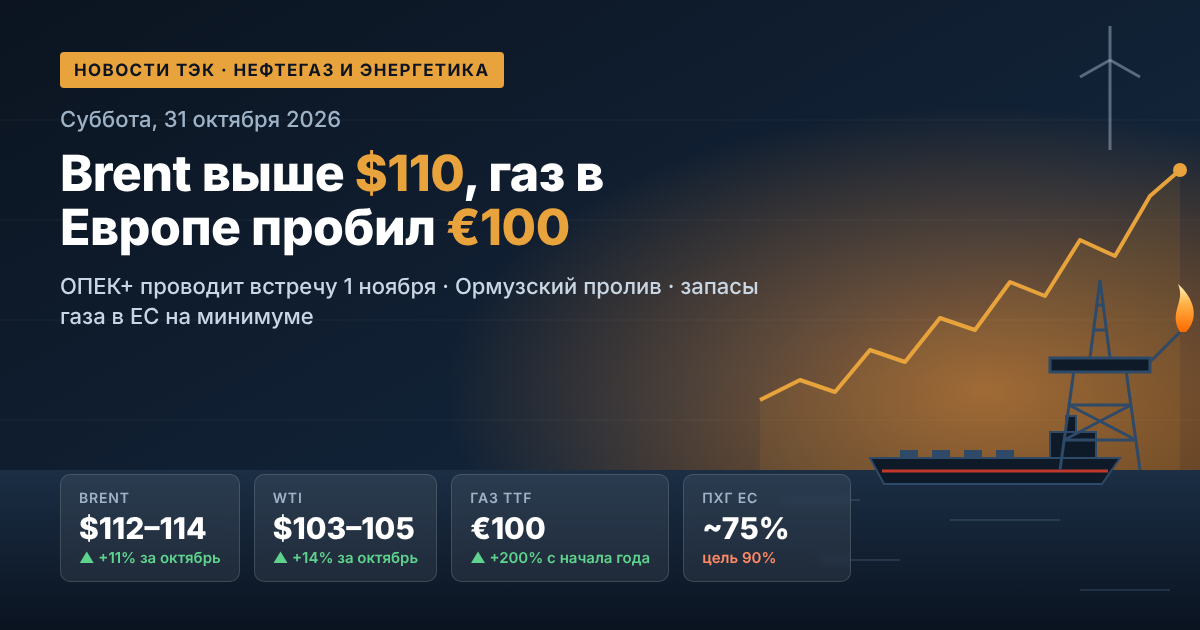
Petrol fiyatları, Çarşamba günü üçüncü gün ardı ardına düşüş yaşadı: Brent yaklaşık %3 düşerek varil başına 86$ seviyesine, WTI ise 80$ seviyesine geriledi. Salı günü Brent, 89$ seviyesinin altında kapandı ve haftanın başından bu yana her iki gösterge %8-9 kaybetti. Bu, piyasanın Haziran ortasından bu yana en derin haftalık düzeltmesi. Ancak, Brent, savaş öncesi seviyeye (Şubat ayı sonlarında yaklaşık 71$) göre %20 oranında primli işlem görmeye devam ediyor.
27 Ağustos İçin Ana Fiyat Sürücüleri
- Hürmüz Boğazı Üzerinde Diplomasi: Tahran ve Muskat’ın geçici koridor hakkında yaptığı ortak açıklama, Haziran ayındaki memoranlarının başarısızlığının ardından transitin artmasına yönelik ilk somut adım olarak algılandı.
- ABD’nin Yaptırımları Daha Yumuşak Oldu: Washington, İran’ın ticaret ortaklarına yönelik ikincil yaptırımlar uygulamadı; yalnızca “düzeltme süresi” ile OFAC listelerine belirli eklemeler yapıldı.
- Gerilimin Azaldığına Dair İşaretler: Pakistan Genelkurmay Başkanı'nın Tahran ziyareti, Katar'ın aracılığı ve ABD’li diplomatların bölgeye dönmesi ihtimalinin, yeni bir saldırı dalgası olasılığını azaltıyor.
- ABD Stokları: API'ye göre, 21 Ağustos'ta sona eren haftaya ait ticari petrol stokları, 4.2 milyon varil artış gösterdi, beklenen artış ise 0.6-1.9 milyon varil arasındaydı, bu durum fiyatlar üzerinde baskı oluşturdu.
Temel görünüm karışık kalmaya devam ediyor. ABD Enerji Bilgi İdaresi (EIA), üçüncü çeyrekte Brent için ortalama fiyatı yaklaşık 85$ olarak öngörüyor ve Orta Doğu üretiminin 2027 yılı sonuna kadar günde yaklaşık 0.6 milyon varil azalacağı tahmininde bulunuyor. IEA, ağustos raporunda, 2026'da küresel petrol talebinde 1.6 milyon varillik bir düşüş tahmin ediyor ve 2027'de 2.4 milyon varil yeniden kazanılacağını öngörüyor; 2023 Temmuz ayında dünya genelindeki stoklar 69 milyon varil azaldı ve rafinerilerin işletim yüzdesi geçen yılın seviyesinin hemen altında kalmakta. Atlantik havzasındaki dizel ve jet yakıtı için crack spreadleri rekor seviyelerde seyrederken, fiziksel petrol ürünleri piyasası Brent fiyatının öngördüğünden çok daha sıkı kalmaya devam ediyor.
Hürmüz Boğazı: İran-Umman Geçici Koridoru ve Mayın Temizleme Projesi
Haftanın en önemli haberi Tahran'dan geldi. Umman Dışişleri Bakanı Badr al-Busaidi'nin İranlı mevkidaşı Abbas Araçchi'yi ziyaretinin ardından taraflar, güvenli deniz taşımacılığının yeniden başlaması için "kademeli çerçeve" üzerinde anlaştıklarını açıkladı. Belge aşağıdaki maddeleri içermekte:
- Hürmüz Boğazı üzerinden geçici ortak bir navigasyon koridorunun oluşturulması;
- Boğazın mayınlardan temizlenmesi için ortak bir proje;
- Kalıcı bir koridor, gelecekteki boğaz yönetimi, bilgi paylaşımı, trafik yönetimi ve navigasyon ile güvenlik hizmetlerinin sağlanması konularında teknik müzakerelerin sürdürülmesi;
- Pers Körfezi’ndeki diğer kıyı devletlerinin diyaloga dahil edilmesi.
İran Dışişleri Bakanlığı Müsteşarı Kazem Garibabadi, giriş yolunun tamamen İran sulardan geçeceğini, çıkış yolunun ise İran ve Umman sulardan geçeceğini belirtti; ilave müzakerelerin 30-60 gün süreceğini ifade etti. Al-Busaidi, "en kısa zamanda" koridorun başlatılacağına dair umutlarını dile getirdi. Piyasa için iki önemli şart var. Birincisi, ABD'nin, deniz yolu üzerindeki serbest geçiş konusundaki ısrarını sürdürmesi; ikincisi, mayın temizleme ile ilgili yapılan duyuruların, Washington’un “mayınların temizlendiği” yönündeki son açıklamalarıyla çelişmesi. Riskler devam ediyor: Salı günü, İngiliz UKMTO merkezi, Hürmüz Boğazı'na girişin yakınındaki Umman kıyılarında bir tankere tanımlanamayan bir mühimmatla saldırı gerçekleştiğini bildirdi. Savaş öncesi Hürmüz’den günde yaklaşık 20 milyon varil petrol ve petrol ürünleri geçmekteydi; sektörel analistlere göre, piyasa hala günde yaklaşık 8 milyon varil kayıp yaşıyor.
ABD Yaptırımları: Ekonomik Yozlaşma Henüz İkincil Önlemler Olmadan
24 Ağustos'ta ABD Hazine Bakanlığı tarafından ilan edilen "Ekonomik Yozlaşma Operasyonu", "ekonomik D-Günü" olarak sunulmasına rağmen, ilk aşaması ihtiyati bir boyut içeriyordu. Sektörel tanımlamalar dijital varlıkları, teknolojiyi, altını, havacılığı ve deniz taşımacılığını kapsadı; İran petrolüyle ilgili olarak yaklaşık 60 tüzel kişiyi, şahsı ve gemiyi OFAC listelerine ekledi. Ancak, ortak ülkelere karşı ikincil yaptırımlar uygulanmadı: Bakan Scott Bessent, "düzeltme dönemi" ve belirli ülkeler için bireysel süreler hakkında yorumda bulundu ancak bunları adlandırmaktan ve tarih vermekten kaçındı. Belirtilmemiş bir finansal kuruluş hakkında kararın haftanın sonuna kadar açıklanacağı bildirildi.
Karşı tarafların tepkisi dikkat çekici oldu. BAE, önceki gün İran ile olan tüm ticareti durdurduğunu açıkladı; Pekin, Washington’yu "rasyonel hareket etmeye" çağırdı; İran Merkez Bankası başkanı, yeni önlemlerin baskı yaratmadığını, ülkenin önceden döviz rezervlerini biriktirdiğini belirtti. Petrol piyasası için kritik soru, yönetimin, başkan Xi Jinping’in beklenen ziyaretinden önce Çin bankalarına yaptırımlar uygulayıp uygulamayacağıdır. Şu anda piyasa, böyle bir olasılığın düşük olduğu öngörüsünde bulunuyor.
ABD Stokları: SPR Operasyonel Minimuma Yaklaşıyor
21 Ağustos'a kadar olan hafta için API raporu, "boğalar" için bir soğuk duş oldu. 4.2 milyon varil artışla birlikte, benzin stokları 3.2 milyon varil azaldı, distilatlar 0.5 milyon varil düştü ve Cushing'deki stoklar 1 milyon varil arttı. Stratejik rezervden bir hafta içinde 3.7 milyon varil daha çıkarıldı — bu, 289.7 milyon varile düşerek genel kabul görmüş operasyonel minimum olan 250-300 milyon varil ile yakın bir seviyeye ulaştı. EIA’nın en son resmi verilerine göre, ticari petrol stokları beş yıllık ortalamada; benzin stokları %5, distilatlar ise %13 oranında normun altında. EIA'nın bu raporu, Çarşamba akşamı yayımlanmış olup, bu büyüklükteki bir artışın onaylanıp onaylanmayacağına karar verecektir.
OPEC+: Kota Artışında Duraklama 6 Eylül’de Kontrol Edilecek
Eylül ayında 188.000 varil/günlük kota artışı, 2023 yılına ait 1.65 milyon varil/günlük gönüllü kesintilerin tersine döndüğü anlamına geliyor. İttifaktaki yedi ülke (Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir, Umman; BAE Mayıs ayında OPEC'ten ayrıldı) 6 Eylül’de bir araya gelecek ve piyasanın temel senaryosu, 2024. çeyrekte bir duraklama ile 2027 yılı için kota müzakerelerine hazırlık yapmaktır; Irak “adil payını” elde etmeye çalışmaktadır. Körfez, Rusya ve Kazakistan’da ihracat kısıtlamaları nedeniyle bu yıl kağıt üzerindeki kota artışları neredeyse fiziksel pazara ulaşmadı; dolayısıyla Hürmüz Boğazı'nın gerçek açılışıyla, ittifak potansiyel bir fazlalığı yönetmek zorunda kalacaktır.
Gaz ve LNG: TTF €68'den Geri Çekiliyor, AB Yer Altı Depolama %63 Doldurulmuş
Avrupa gaz piyasası, enerji sektörünün en kırılgan segmenti olmaya devam ediyor, ancak burada da bir nefes alma dönemi gözlemleniyor. TTF vadeli işlem fiyatları, Pazartesi günü 2023 yılından bu yana en yüksek seviyeye ulaşan €68,46'nın altında, €67/MWh seviyesinin altına düştü. Bu düşüş, gerilimin azalmasına dair umutları ve ABD'nin yeni yaptırımlarının tedariklere yönelik fiziksel bir etki yaratmadığını yansıtıyor. Ancak, temel tablo değişmedi:
- Stoklar: AB yer altı depolama, mevsim normları olan %80'in altında yaklaşık %63 doluluk oranında; 1 Kasım için hedef %90'dan %80'e düşürüldü ve mevcut ikmal hızı yalnızca ~%80-81 seviyelerine ulaşmayı sağlıyor.
- Katar LNG: Avrupa'ya tam gönderim programına dönüşün 4. çeyrek başlangıcından önce gerçekleşmesi muhtemel değil, mayın temizleme süreleri göz önüne alındığında.
- Norveç: Equinor, 22 Ağustos'ta, Troll Phase 3'ün ikinci aşamasını planlanandan birkaç ay önce başlattı ve 55 milyar metreküp hızlı çıkarım sağladı; bu, yaklaşık %10’luk Avrupa talebini karşılayan sahadan ihracı destekliyor, ancak yeni kaynak eklemiyor.
- Asya: Spot LNG JKM, $21-$22/MMBtu civarında yer alırken, Amerikan Henry Hub ile olan spread (rekor seviye üretim ile %3'ün altına düşmüş) LNG ihracat terminallerine yapılan yatırımları haklı çıkarıyor.
Elektrik Enerjisi ve Yenilenebilir Enerji: Sıcak Hava, Depolama ve Güneşin Payının Artışı
2026 yaz sezonu, enerji geçişinin hızlandığını doğrulamakta, ancak şebekeler hala baskı altında. Japonya'da, toptan elektrik fiyatları, sıcak hava ve soğutma talebindeki artışla birlikte 2023 yılındaki en yüksek seviyeye ulaştı. ABD'de, EIA'ya göre, 2023 yılının ilk yarısında güneş enerjisi üretimi %21, hidroelektrik %9 ve rüzgar enerjisi %6 oranında artış gösterdi; kömür üretimi ise %11 düştü; ikinci yarıda batıda beklenen kuraklık nedeniyle hidro üretiminde %3'lük bir azalma öngörülüyor. Ember, 2025 yılında yenilenebilir kaynakların ilk kez kömürü geçeceğini bildiriyor (33,8% karşısında 33.0%), ve bataryaların maliyetinin %45 düştüğünü, depolama girişimi girişlerinin %46 artışla 250 GWh'ye ulaştığını gözetliyor. IEA, kömürün en az 2030 yılına kadar en büyük tek enerji kaynağı olmaya devam edeceğini hatırlatıyor; Körfez’deki savaş, yüksek gaz fiyatları nedeniyle kömürü Avrupa ve Asya’da rekabetçi hale getirerek etkide bulunmuştur.
Kömür: Newcastle $131 Üzerinde - Üç Haftanın En Yüksek Seviyesi
Enerji kömürü Newcastle, Japonya’daki sıcak hava, Çin’deki teşvik sinyalleri ve gazdan kömüre geçişin sürmesi nedeniyle ton başına $131-$132 seviyesine yükseldi; bu, yıllık bazda %18’lik bir artışa işaret ediyor. Avrupa ARA yaklaşık $122/t seviyesinden işlem görmekte, Avustralya koklaşabilir kömürü yaklaşık $236/t seviyesinde. EIA, 2026 yılı için ABD kömür ihracatı tahminini 102 milyon kısa ton olarak artırdı. Çin, yeni beş yıllık planda, kömür madenciliğini büyütmeye ve “akıllı hale getirme” üzerine odaklanırken, eski tesislerin sıkı bir şekilde kapatılması, arzın esnekliğini sınırlıyor.
Rusya: Dizel İhracat Yasağı en Az Eylül Sonuna Kadar Sürecek
Sektör kaynaklarına göre, Rus hükümeti, 31 Ağustos'ta sona erecek olan, Temmuz ayı başından bu yana yürürlükte olan dizel yakıt ihracatını yasaklayan tedbiri en az Eylül ayı sonuna kadar uzatmayı planlıyor; yıl sonuna kadar da uzatılması gündemde. Benzin ihracat yasağı 31 Ocak 2027'ye, jet yakıtı yasağı ise Kasım ayı sonuna kadar devam ediyor. Ağustos ayında, kısa bir duraklamanın ardından yakıt sıkıntısı bazı bölgelere geri döndü; Rusya, piyasayı doyurmak amacıyla Asya ve Belarus’tan petrol ürünleri ithal ediyor ve Başbakan Alexander Novak, bazı rafinerilerin plan dışı bakımlardan çıktığını duyuruyor. Ancak ham petrol ihracatı yüksek kalmaya devam ediyor: Temmuz ayında Hindistan, rekor 2.8 milyon varil/gün Rus petrolü ithal etti ve Urals'ın ortalama fiyatı $60 civarında, G7’nin $44,10’luk fiyat tavanının üzerinde işlem gördü.
27 Ağustos'ta İzlemeniz Gerekenler: Enerji Piyasası Katılımcıları için Takvim
- İran-Umman geçici koridorunun resmi duyurusu ve ABD'nin İran'ın kontrolünde olan giriş rotasına dair tepkisi.
- ABD Hazine Bakanlığı'nın finansal kuruluş ile ilgili vaat ettiği karar ve İran’ın ortak ülkeleri için ilk “son tarihler”.
- ABD’deki petrol ve petrol ürünleri stokları ile SPR dinamiklerine ilişkin EIA raporunun sonuçları.
- Umman kıyısındaki tankere yapılan saldırının soruşturması, sigortacıların ve gemi sahiplerinin pozisyonları.
- AB yeraltı depo hacmine yapılan ikmal ve TTF'nin €67/MWh altında tutulması.
- 6 Eylül toplantısı öncesinde OPEC+ delegasyonlarının sinyalleri.
- Rus hükümetinin dizel yakıt ihracat yasağı ile ilgili kararları.
Sonuç olarak: Petrol piyasası, bir ay sonra jeopolitik risk primasının düşmesine neden olan belgeli bir neden buldu, ancak koridor açıklaması ile Hürmüz Boğazı üzerinden gerçek transit artışı arasında, mayın temizliği, ABD ile rotaların belirlenmesi ve 30-60 gün sürecek teknik müzakereler bulunuyor. Avrupa gaz piyasası, ısınma sezonuna düşük stok seviyeleriyle girerken, kömür ve yenilenebilir enerji dünya elektrik şebekesinde aynı anda güç kazanıyor. Enerji sektörüne yönelik günlük analizleri Open Oil Market Telegram kanalında takip edebilirsiniz.