Günün ana teması: Petrol piyasası, rekor açığın ve "Hürmüz Ateşkesinin" umudu arasında
Petrol fiyatları, haftanın kapanışında iki zıt faktörü yansıtmaktadır. Bir yandan, savaşın başlangıcından bu yana en büyük saldırı serisi: ABD güçlerinin beş İran tankerini imha etmesinin ardından Tahran, Hürmüz Boğazı yakınlarında on gemiyi hedef aldı ve İran Devrim Muhafızları, herhangi yeni bir saldırıya karşı tepkilerini artıracaklarını taahhüt etti. Diğer yandan, Financial Times'ın bölgesel diplomatların boğazda denizciliği yönetmek için geçici bir anlaşma geliştirmeye çalıştıklarına dair haberi, hemen jeopolitik primin bir kısmını azalttı.
Fiziksel durum hala zor:
- Hürmüz geçişi: Perşembe günü boğazdan yalnızca yedi gemi geçti; bir gün önce on bir gemi geçerken, son on günde ortalama sayı yaklaşık 15'ti; savaş öncesinde günlük yaklaşık 130 gemi geçiyordu.
- Suudi Arabistan üretimi: Ağustos ayında günde yaklaşık 1,9 milyon varil azalarak, 6,24 milyon varil/gün ile 1990'dan bu yana en düşük seviyeye geriledi.
- Kırmızı Deniz'deki ikinci cephe: Husi milisler Perşembe günü Yemen'in Moha limanını kontrol altına aldı ve Cazan, Najran ve Abha'daki nesnelere yapılan bir dizi saldırı, bazı petrol tesislerinin durmasına ve 73 kişinin yaralanmasına neden oldu.
Petrol: fiyat hedefleri ve artış sonrası tahminler
Hafta sonu kapanış fiyatları
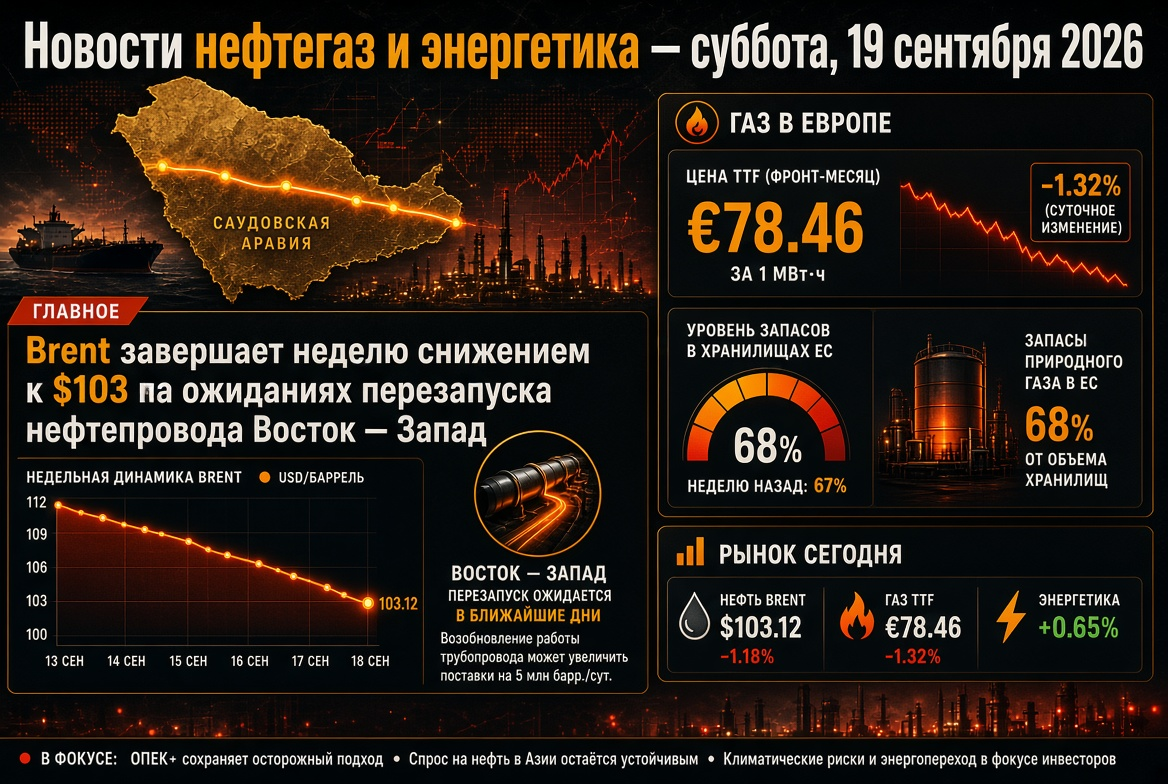
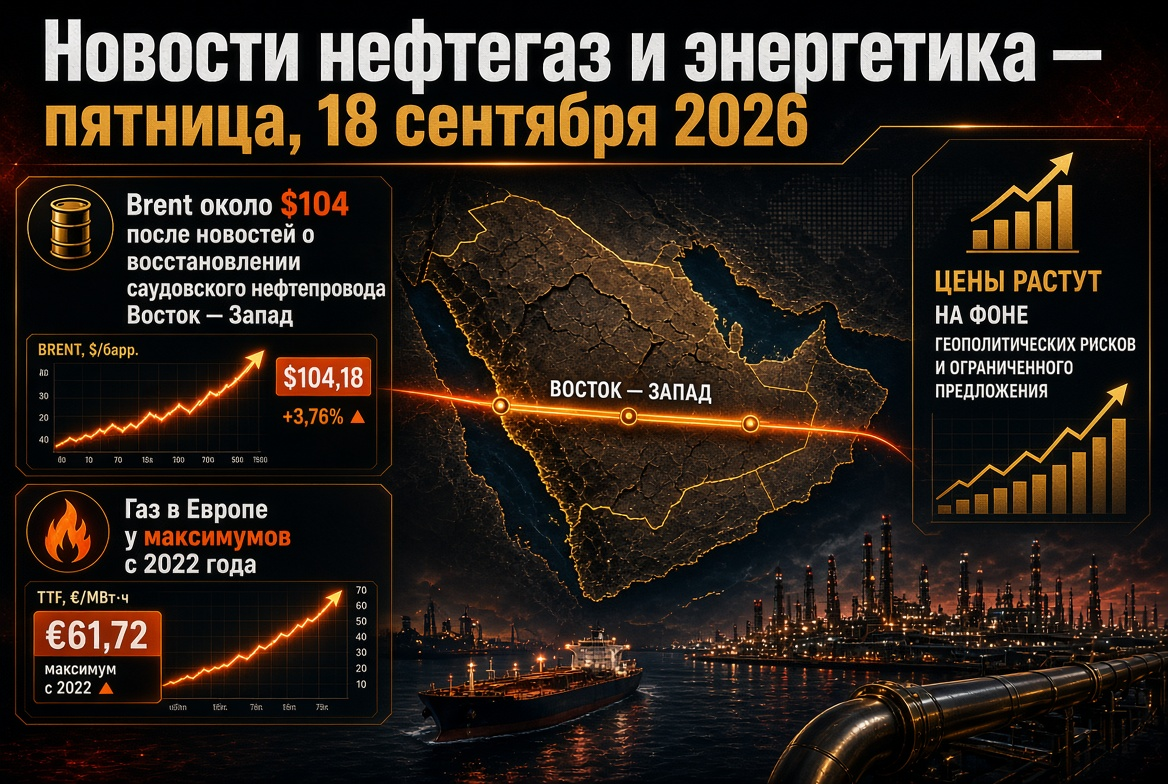
- Brent: Cuma günü yaklaşık 103-104 dolar varil fiyatı, Perşembe günü 108 doları aşan iç gün maksimumunun ardından; haftalık artış %7'den fazla, yıllık zirve ise 126,41 dolar (30 Nisan) ile üst sınır olarak kalıyor.
- WTI: 100 doların üzerinde kısa bir süre sabitlendikten sonra yaklaşık 99 dolar varil.
- ABD'deki stoklar: 4 Eylül'den önceki haftada ticari petrol stokları 0,3 milyon varil azalarak; ABD Enerji Bakanlığı, 2027 yılı için üretim tahminini 14,3 milyon varil/gün olarak artırdı.
Banka tahminlerinin gözden geçirilmesi
- Commerzbank, Brent petrolü için yıl sonu tahminini 85 dolara (75 dolardan) yükseltti, jet yakıtı için 1230 dolar/ton, dizel için 1200 dolar/ton tahmin etti.
- Goldman Sachs, Brent petrolünün Aralık 2026'da 85 dolar, 2027'de ise 80 dolar olmasını bekliyor, ancak Körfez'deki üretim savaş öncesi seviyeden 4 milyon varil/gün daha düşük kalırsa 120 doların üzerine çıkabileceğini düşünüyor.
- UBS ve KCM Trade analistler, yüksek volatilite sürdükçe yukarı yönlü riskler görüyorlar.
IEA ve OPEC: Dünya petrol pazarındaki dengelere iki bakış açısı
Cuma günü IEA raporu, çatışmanın başlangıcından bu yana en sert olanı oldu. Ajans, dünya petrol talebinin 2026 yılında günde 2,5 milyon varil düşmesini bekliyor — bu, 2020 pandemi döneminden bu yana en büyük yıllık kesinti - ve dünya arzında 5,7 milyon varil/gün veya yaklaşık %6'lık bir azalma öngörüyor. Dünya stokları, Ağustos ayında rekor seviyede hızla — günde 3,1 milyon varil azalırken, ajansa göre küresel rafinasyon sistemi "sınırda çalışıyor". Fazlalığa dönüş 2027 yılına ertelendi.
OPEC, Perşembe günü beşinci kez 2026 yılı talep artışı tahminini 380 bin varil/gün olarak düşürdü ve toplam tüketimi 105,84 milyon varil/gün olarak belirledi — ancak IEA'nın aksine, mutlak bir düşüş görmüyor. 2027 yılı için ise, Kartel tahminini yükseltti: 2,36 milyon varil/gün artışla 108,19 milyon varil/gün tahmini, esasen Çin, Hindistan ve diğer Asya ülkeleri sayesinde. İki kurum arasındaki 2,8 milyon varil/gün'den fazla fark; petrol şirketlerinin ve tüccarların çalıştığı belirsizlik düzeyini de yansıtmaktadır.
Petrol ürünleri ve rafineriler: dizel, küresel enerji pazarının en dar segmenti
Petrol ürünleri pazarı, ham petrolü fiyat artış hızında geride bırakmaktadır. ABD'deki dizelin ortalama perakende fiyatı ilk kez 6 doları aştı ve ortalama damıtıcılardaki crack spread'ler yıllık zirvelerde kalmaktadır. Sebepleri, küresel rafinaj üzerinde çift taraflı darbe:
- Pers Körfezi'nden hammadde ihracatındaki kısıtlamalar ve Yemen topraklarından yapılan saldırıların ardından günde 400 bin varil kapasiteli Cazan rafinerisinin durması;
- Ukrayna'nın Rus rafinerilerine yönelik saldırı kampanyası — 2026 yılının başından bu yana 70'den fazla saldırı, Rusya'daki rafinasyon, son yirmi yılın en düşük seviyesine düştü.
Rusya, dizel ihracat yasaklarını 30 Eylül'e kadar uzattı (yıl sonuna kadar uzatılmasının tartışıldığı bilgisi var), benzin ihracat yasağı 31 Ocak 2027'ye kadar, jet yakıtı için ise Kasım sonuna kadar geçerlidir. Moskova, on yıllardır ilk kez yakıt ithalatı yapmaktadır ve Kazakistan'daki özel bir rafineride petrol işleme konusunda anlaşıldı. Çin, 12 Eylül'den itibaren benzin ve dizel için perakende fiyat tavanlarını sırasıyla 260 ve 250 yuan artırma kararı almıştır — bu, fiyat şokunun Asya'daki düzenlenmiş piyasalara ulaştığını göstermektedir.
Gaz ve LNG: Avrupa, TTF €80'in üzerinde ve depoları %67 dolu olarak kışa giriyor
Avrupa'daki TTF referans fiyatı Cuma günü €80,75/MWh seviyesine gerileyerek (%1,6'lık düşüş) Aralık 2022'den bu yana en yüksek seviyelerde kalmaya devam etti. Aylık fiyat %32, yıllık ise %147 artmıştır. Hürmüz Boğazı'nın kapalı kalması, dünya LNG akışlarının yaklaşık %20'sini, öncelikle Katar'dan kesmiştir, ve Avrupa yer altı doğal gaz depolama tesisleri, mevsimsel normların üzerinde %67 oranında doludur. QatarEnergy, deniz yollarının normalleşmesinden sonra bir ay içinde kapasitenin %50'sini geri kazanmaya odaklanıyor, ancak güvenli bir geçiş olmadan bu sadece bir açıklama kalmaktadır. Bu çerçevede, Cuma günü iki Avrupa Merkez Bankası temsilcisi, enerji enflasyonunun Euro Bölgesi'nde diğer fiyatlara yayılmaya devam etmesi durumunda, faiz oranlarının daha da artırılabileceğini dile getirmiştir — bu durum, emtia üzerindeki spekülatif talebi kısıtlamaktadır.
Kömür: gazdan geçişle on iki hafta üst üste maksimum
Newcastle enerji kömürü 10 Eylül'de ton başına yaklaşık 148 dolardan işlem gördü — bu, on iki haftanın en yüksek seviyesi olup, bir ayda %14,5, yıllık ise neredeyse %47 oranında artmıştır. LNG'deki kıtlık, Kuzeydoğu Asya ve Avrupa'nın bir kısmında kömür bazlı elektrik üretimini artırmaktadır ve veri merkezleri ile klima kullanımının artması, kömürün baskı altında çıkmasını yavaşlatmaktadır. Paradox: Çin, resmi olarak güneş enerjisinin kurulu kapasitelerde kömürü geçtiğini bildirmiştir, ancak fiili üretim açısından kömür, hala dünyanın en büyük elektrik kaynağı olmaktadır.
Enerji ve Yenilenebilir Enerji: Yapısal trendler kısa vadeli kaosa karşı
Enerji geçişi, sektör içinde yalnızca tahmin edilebilir bir yön olarak kalmaktadır. Çin, temiz teknolojilerde yatırımlar, patentler ve ihracat konusunda liderken, Hindistan, yenilenebilir işleri kullanmaktan daha hızlı inşa ediyor. Avrupa'da ise güneş ve rüzgar bazlı enerji, depolama birimlerinin eksikliği nedeniyle sık sık gündüz saatlerinde negatif fiyatlara yol açmaktadır. TTF'deki her bir euro artış, batarya depolama, şebeke yatırımları ve "yeşil" enerjiye uzun vadeli sözleşmelerin ekonomisini artırıyor. Şirketler, portföylerini yeniden yapılandırıyorlar: Shell, ABD'deki bir gaz santralini 715 milyon dolara sattı, Enbridge ise 2,55 milyar dolara Tallgrass boru hattı işini satın alarak petrol taşıma altyapısına yatırım yapıyor.
Lojistik ve nakliye: tankerler yeni dar alanlar
Fiziksel hacimler olsa bile, Körfez'den petrol ihracı, gemi yetersizliği nedeniyle zorluklarla karşılaşıyor. VLCC tankerlerinin, Orta Doğu ile Çin arasındaki kiralama ücreti günlük neredeyse 800 bin dolara ulaşırken, Meksika Körfezi'nden Asya'ya taşınma ücreti askeri riskler hariç 29,5 milyon dolar olarak belirlenmiştir. Suudi partilerin Kırmızı Deniz ve Akdeniz üzerinden yönlendirilmesi, seyahat sürelerini 30 gün uzatmakta ve filoyu kısıtlayarak tüm ihracatçılar için tonaj kıtlığını artırmaktadır.
Enerji sektörü katılımcıları için hafta sonu izlenmesi gerekenler
- Hürmüz Boğazı'ndaki denizcilik için geçici bir anlaşmanın herhangi bir teyidi veya yalanlaması ve Tahran'ın tepkisi.
- Moha'nın ele geçirilmesinin ardından, Yemen Koalisyonu'nun açıklamaları ve Suudi petrolü için son büyük yönlendirme kanalı olan Yanbu terminalinin durumu.
- Avrupa yer altı doğal gaz depolama tesislerine pompalanan gaz miktarının dinamikleri ve spot LNG için rekabet göstergesi olarak JKM-TTF spreadinin durumu.
- Fed ve ECB'nin sinyalleri: Şiddetlenen bir retorik, jeopolitik durumdan bağımsız olarak emtia rallisini soğutabilir.
- Isınma sezonunun başlangıcından önce Rus düzenleyicilerin ihracat kısıtlamaları ve yakıt ithalatı ile ilgili kararları.
Yatırımcılar ve enerji sektörü şirketleri için sonuçlar ve riskler
- Petrol. 100 dolarlık seviye destek olarak yerleşti; Hürmüz'de bir diplomatik ilerleme, Brent'i 85-90 dolara hızlı bir biçimde götürebilirken, yeni saldırılar 115-120 dolara çıkışın yolunu açacaktır.
- Petrol ürünleri ve rafineriler. Orta damıtıcılar, en çok kıt olan segment olmaya devam ediyor; çatışma alanı dışında işlemcilerin marjı tarihin en yüksek seviyelerinde, perakende fiyatları ise ABD'den Çin'e siyasi baskı kaynağıdır.
- Gaz. Avrupa, ısıtma sezonuna tarihi bir düşük stok seviyesi ile giriyor; soğuk kışta €90-100'ün üzerindeki TTF, temel ve stres senaryosudur.
- Kömür. Asya ve Avrupa'daki talep artışı, Katar LNG'sinin yeniden sağlanmasına kadar devam edecektir.
- Yenilenebilir ve elektrik enerjisi. Güneş ve rüzgar enerjisi, depolama ve şebeke alanına yönelik sermaye akışı hızlanıyor, ancak kısa vadeli enerji sistem stabilitesi hala gaz ve kömürden etkilenmektedir.
Dünya petrol ve enerji için haftanın özeti: Pazar, aylar sonra Hürmüz'deki diplomatik çıkışa dair bir ipucu aldı, ancak rekor dizel fiyatlarından 1990'dan bu yana en düşük Suudi üretim seviyelerine kadar olan fiziksel göstergeler, kıtlığın önümüzdeki haftalarda petrol, gaz ve elektrik fiyatlarını belirleyeceğini göstermektedir. Enerji sektörü katılımcıları için senaryoların planlanması, lojistik çeşitliliği ve risk yönetim disiplini kritik önem taşımaktadır.