Petrol piyasası: Brent 115 dolar seviyesinde, WTI 100 doların üzerinde
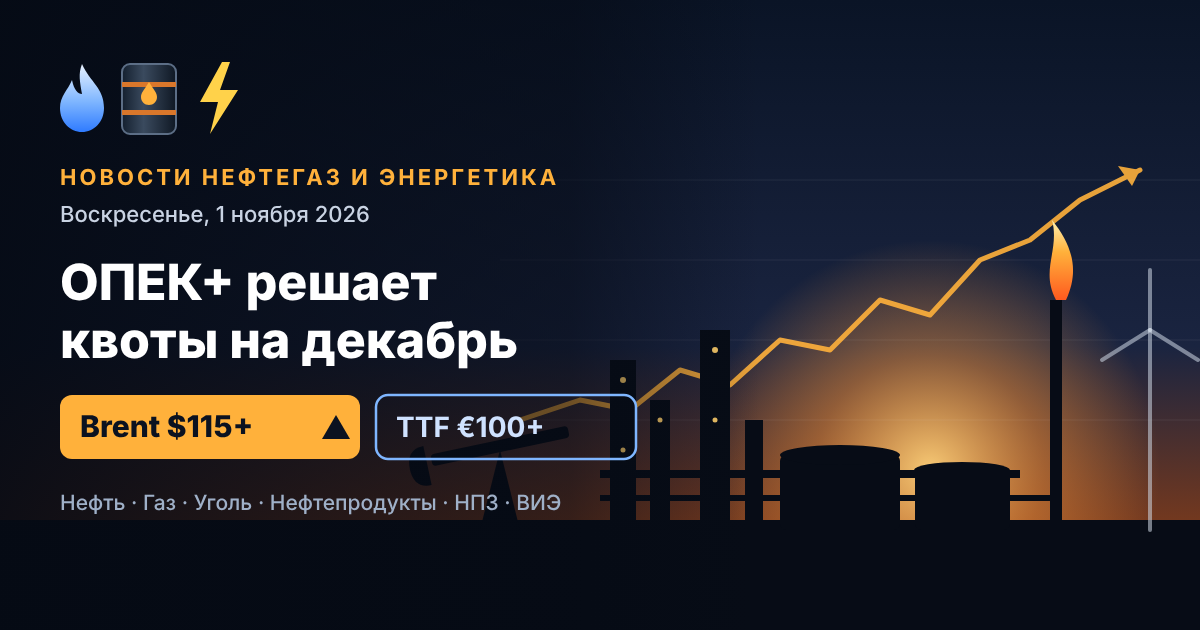
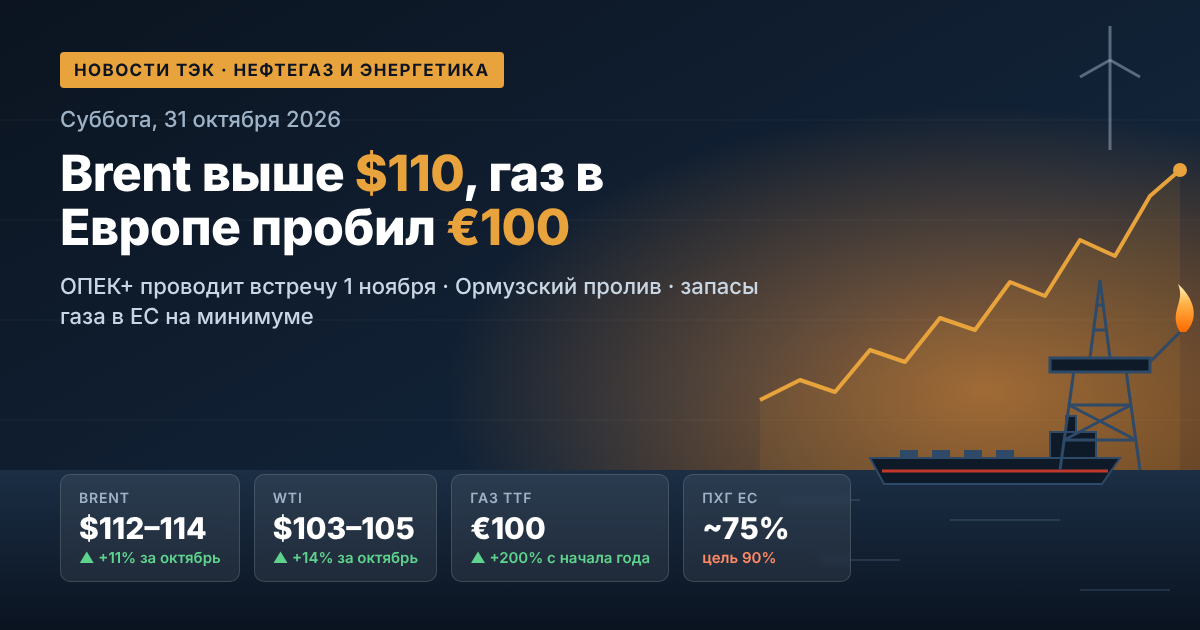
28 Ekim seansı sonuçlarına göre, ICE'de aralık vadeli Brent kontratı yaklaşık %1,2–1,4 oranında değer kazanarak varil başına 114,7–115,5 dolar aralığında tutundu ve önceki seansın kayıplarını telafi etti. ABD referansı WTI ise 101–102 dolara yükseldi. Brent, aylık bazda yaklaşık %20, geçen yıla göre ise yaklaşık %80 değer kazandı.
Petrol fiyatlarının temel itici unsurları
- Ras Tanura'ya yönelik saldırı. Husiler, günlük 550 bin varil kapasiteli rafineriye füze saldırısı düzenlediklerini açıkladı. Riyad saldırıyı doğrulamadı; ancak Ras Tanura krallığın iki ana ihracat merkezinden biri olduğundan piyasa riski derhal fiyatlamaya başladı.
- ABD stokları. API, petrol stoklarında 2,03 milyon varillik düşüş tespit etti; beklenti 0,8 milyon varillik artış yönündeydi ve bu durum WTI'yı destekledi.
- Siyasi belirsizlik. İsrail'deki seçimler fiili bir çıkmazla sonuçlandı: ne Binyamin Netanyahu ne de Gadi Eisenkot çoğunluğa ulaşmak için net bir yol elde edemedi.
- Vade yapısı. Brent'in ocak kontratı aralık kontratının belirgin şekilde altında (yaklaşık 111 dolar) işlem görüyor; Brent–WTI spreadi ise yaklaşık 14 dolara genişledi — savaş primi özellikle Avrupa referansında yoğunlaşıyor.
Hürmüz Boğazı: küresel petrol ve LNG arzı için başlıca risk
İslam Devrimi Muhafızları Ordusu 26 Ekim'de boğazı resmen kapalı ilan etti; Uluslararası Denizcilik Örgütü ise 27 Ekim'de güzergâhta mayın tehlikesi bulunduğu ve güvenli geçişin garanti edilemeyeceği uyarısında bulundu. İran tarafı, "izinsiz" güzergâhta mayına çarparak alev alan bir tankerden söz etti ve ablukayı Umman Körfezi'ne genişletti.
Müzakere kanalında Tahran, boğazın açılması için ABD deniz ablukasının kaldırılması, petrol yaptırımlarına istisna tanınması ve en az 12 milyar dolarlık varlığın bloke edilmesinin çözülmesi dâhil yedi koşul öne sürüyor. İran tarafına göre, taleplerin yerine getirilmesinin ardından tanker trafiği 4–5 gün içinde yeniden sağlanabilir. Piyasa açısından önemli bir ayrıntı: alternatif güzergâhlar dikkate alındığında, 18 Ekim'e kadarki haftada Orta Doğu petrol ihracatı günlük 24 milyon varili aşarak savaş öncesi seviyenin üzerinde gerçekleşti. Dolayısıyla fiziki açık kısmen telafi edilmiş durumda; ancak navlun ve sigorta maliyetleri aşırı yüksek seyrediyor.
OPEC+: 1 Kasım toplantısı ve 2027 kotası
İttifakın yedi kilit üyesi — Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman — 1 Kasım Pazar günü bir araya gelecek. Ekim ve kasım aylarında kotalar değişmeden korundu: Suudi Arabistan için günlük 10,5 milyon varil, Rusya için 9,9 milyon varil, Irak için 4,4 milyon varil.
- Yedili grubun ağustos ayındaki fiili üretimi yaklaşık 25 milyon varil/gün oldu — şubat ayındaki savaş öncesi seviyenin yaklaşık 5 milyon varil/gün altında.
- 2026 yılına ilişkin kota artışları, Hürmüz üzerinden ihracattaki aksamalar nedeniyle büyük ölçüde kâğıt üzerinde kaldı.
- 2027 kotasının dağıtımı için gerekli üretim kapasitesi revizyonu ertelendi; piyasanın baz senaryosu mevcut politikanın korunması yönünde.
Gaz ve LNG: Avrupa, 2009'dan bu yana en düşük stokla kışa giriyor
Hollanda hubı TTF, MWh başına yaklaşık 96–97 euro seviyesinde işlem görüyor — Aralık 2022'den bu yana en yüksek seviye. Yıl başından bu yana Avrupa'da gaz fiyatları üç kattan fazla arttı. AB yer altı depolama tesislerinin doluluk oranı yaklaşık %74,6 — bu dönem için tüm gözlem tarihinin en düşük seviyesi ve beş yıllık ortalamanın yaklaşık 14 puan altında.
- Katar LNG'sinin devre dışı kalması, sıvılaştırılmış doğal gaz piyasasındaki açığın kilit faktörü olmayı sürdürüyor.
- Asya ile rekabet, esnek LNG kargoları için Avrupa'yı fazla ödeme yapmaya zorluyor.
- Norveç sevkiyatları sonbaharda planlanmamış bakımlarla sınırlı kaldı.
- ABD'de Henry Hub MMBtu başına yaklaşık 3 dolar seviyesinde kalarak ABD LNG ihracatçılarının ekonomisini güçlendiriyor.
Avrupa'nın enerji yoğun sanayisi ve elektrik üretimi açısından bu durum, kış zirvesinde yüksek elektrik fiyatları ve soğuk hava koşullarında tüketim kısıtlaması riski anlamına geliyor.
Rusya: rekor ihracat geliri ve yaptırımların gevşemesine dair sinyaller
25 Ekim'e kadarki haftada Rus petrolünün deniz yoluyla ihracatı günlük 3,85 milyon varile yükseldi ve haftalık değeri 2,76 milyar dolara ulaşarak çatışma döneminin en yüksek seviyesine çıktı. Urals fiyatındaki düşüş, sevkiyat artışı ve ESPO fiyatındaki yükselişle telafi edildi. Bununla birlikte dört haftalık ortalama 3,55 milyon varil/güne geriledi; traderlar ise rafineri yüklenmelerindeki artış ve Kuzey Deniz Yolu seferlerinin sona ermesi nedeniyle kasım ayında batı limanlarından sevkiyatlarda düşüş bekliyor.
Yaptırım gündemi
- 28 Ekim'de, Moskova ile Washington arasında 9 Ekim'de varılan mutabakat çerçevesinde Rus dizel yakıtı taşıyan dördüncü tanker ihracata gönderildi.
- İş basınına göre taraflar, ABD şirketlerinin Rus petrol piyasasına dönüşünü ve Drujba hattı üzerinden Avrupa'ya sevkiyatların yeniden başlamasını görüşüyor.
- Macaristan, 21 Kasım'da sona erecek olan Rus petrolü alımlarına ilişkin ABD istisnasının uzatılması için çaba gösteriyor.
Petrol ürünleri ve rafineriler: dizel açığı ve iç piyasa düzenlemesi
Petrol ürünleri segmenti, küresel enerji sektörünün en gergin halkası olmayı sürdürüyor. ABD'de distilat stokları sonbahar boyunca beş yıllık normun belirgin şekilde altında seyretti; rafineri yüklenme oranları ise mevsimsel bakımlarla birlikte düşüyor.
Rusya'da 1 Ağustos 2026 ile 31 Ocak 2027 arasında benzin, dizel ve deniz yakıtı ihracatına yasak uygulanıyor; dizel ihracatçılarının bir kısmı için kotalar tanındı. Ekim ortasında ortalama perakende benzin litre fiyatı yaklaşık 78,7 ruble oldu. Enerji Bakanlığı hükümete yakıt ithalatını destekleme seçenekleri sundu; bunlardan biri perakende fiyatların litre başına 2,1 ruble artırılmasını öngörüyor. Rafinerilere yönelik insansız hava aracı saldırıları, uzayan bakım süreçleri ve ekipmana yönelik yaptırım kısıtlamaları, rafineri marjları üzerindeki baskıyı sürdürüyor.
Kömür ve elektrik: Asya'da kömürün geri dönüşü
Newcastle enerji kömürü, ton başına yaklaşık 150 dolar seviyesinde tutunuyor ve yıllık bazda %40'ın üzerinde değer kazandı; 6 Ekim'de fiyatlar 152,2 dolara ulaşarak Ekim 2024'ten bu yana en yüksek seviyeyi gördü. Pahalı LNG, Asya elektrik üretiminin kömüre yönelmesini teşvik ediyor; Endonezya'nın ihracat kurallarındaki belirsizlik ise 2027 kontrat müzakerelerini geciktiriyor. Avustralya, Endonezya, Rusya ve Güney Afrika'daki kömür şirketleri için bu, yüksek kârlılık dönemi anlamına geliyor.
Yenilenebilir enerji ve enerji dönüşümü: kriz ortamında rekorlar
IEA tahminlerine göre 2026'da yenilenebilir kaynaklar ilk kez kömürü geride bırakarak dünyanın en büyük elektrik üretim kaynağı olacak; güneş enerjisi ise rüzgârı geçecek. Hindistan'da yılın ilk yarısında güneş ve rüzgâr üretimi %25'in üzerinde arttı. Enerji krizi, yenilenebilir enerji, enerji depolama sistemleri ve şebeke yatırımlarını hızlandırıyor; ancak akşam saatlerindeki talep zirveleri hâlâ gaz ve kömürle karşılanıyor ve esneklik eksikliği toptan satış piyasasında negatif fiyatların sıklaşmasına yol açıyor.
29 Ekim'de yatırımcılar ve enerji piyasası katılımcıları için önemli olanlar
- Hürmüz ve İran: müzakerelerde ilerleme sinyalleri Brent üzerindeki primin bir kısmını hızla silebilir; 3 Kasım'daki ABD ara seçimlerine kadar tırmanma ise 120 dolara giden yolu açabilir.
- Ras Tanura'da hasarın teyidi: Asya ve Orta Doğu petrol ürünleri piyasası için kilit faktör.
- 1 Kasım OPEC+: kotaların korunması bekleniyor; 2027 kotasının tartışılması sürpriz olur.
- Gaz: hava tahminleri ve yer altı depolarından çekim hızı, TTF'nin 100 euronun altında kalıp kalamayacağını belirleyecek.
- Rusya'ya yönelik yaptırımlar: Macaristan, "dizel anlaşması" ve ABD şirketlerinin erişimi konusundaki kararlar, küresel petrol akışlarında olası bir yeniden yapılanmanın göstergesi.
Ekim 2026 sonunda petrol ve gaz piyasası, arz ve jeopolitik eksenli bir piyasa olmayı sürdürüyor: petrol, gaz, kömür ve petrol ürünleri eşzamanlı olarak risk primiyle işlem görürken, enerji dönüşümü tam da geleneksel enerji kaynaklarındaki kriz ortamında hız kazanıyor.