Petrol Piyasası: Diplomasi fiyatları baskılar, jeopolitik primleri korur
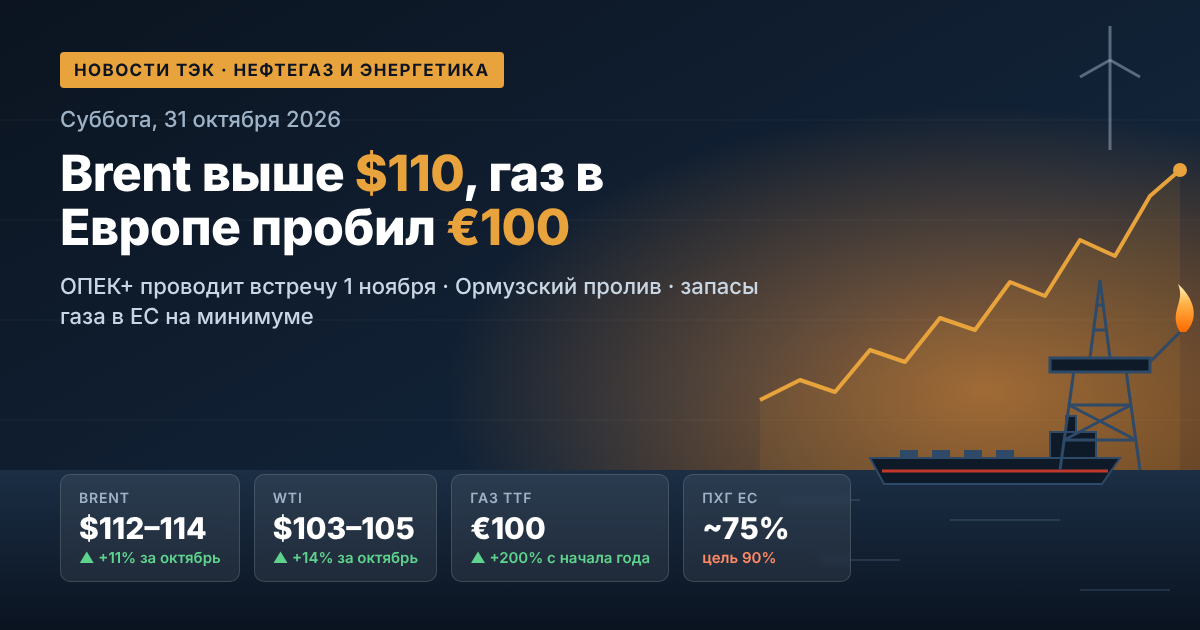
Salı günü yapılan işlemlerde, Ocak ayı Brent vadeli işlemleri varil başına 110 doların altına düşerken, yakın tarihli Aralık sözleşmesi 114-116 dolar civarında işlem görmüştür. Sözleşmeler arasındaki bu fark, derin bir geri dönüşü yansıtmaktadır: Pazar, anlık petrol teslimatları için önemli bir prim ödemektedir. WTI yaklaşık 101 dolar seviyesini korurken, Brent-WTI spreadi yaklaşık 9 dolara daralmıştır.
Petrol fiyatlarının dinamiklerini belirleyen ana faktörler:
- Diplomatik süreç. Suudi Arabistan, Türkiye ve Pakistan delegasyonları bu hafta başında Tahran'da müzakereler gerçekleştirdi ve taraflar iletişimi sürdürme konusunda anlaşmaya vardı. Bu, savaş koşulları altında satıcılar için kayda değer bir argüman.
- ABD siyasi takvimi. Washington, 3 Kasım'daki ara seçimlere kadar İran'a yönelik yeni saldırılar planlamadığını daha önce belirtmişti, bu da keskin bir tırmanma riskini geçici olarak azaltmaktadır.
- Maliye politikası. ABD Merkez Bankası Eylül ayında üç yıl aradan sonra ilk kez faiz oranını artırdı ve yüksek petrol fiyatları, enflasyon baskısını artırarak daha fazla sıkılaşma beklentilerini beslemektedir; bu durum, emtia varlıklarına olan talebi kısıtlamaktadır.
- Teknik durum. Fiyatlar, yıllık aralığın üst sınırında duraklama sergiliyor; bazı analistler bir düzeltme öngörse de, yeni bir tırmanış durumunda yıl sonuna kadar 120 dolara kadar bir hareket mümkün.
Ormuz Boğazı ve Basra Körfezi: Petrol teslimatları için fiziksel riskler
Diplomatik sinyallere rağmen, altyapı riskleri eşi benzeri görülmemiş düzeydedir. Geçtiğimiz hafta İran, bir gecede yedi tanker zarar gördüğünü bildirmiştir ve IRGC, iki süper tankerin üzerindeki "izinsiz" güney rotasının mayınlandığını açıklamıştır; bu tankerin toplam yükü 4,5 milyon varilin üzerindedir. Yemenli Husiler, Saudi Aramco'nun tesislerine yönelik saldırılarına devam ederken, şirket doğudaki merkezinden personelini tahliye etmiştir.
Buna rağmen, Orta Doğu'dan petrol ihracatı paradoksal şekilde toparlanmıştır: gemi izleme verilerine göre, 18 Ekim'deki haftada 24 milyon varil/gün seviyesini aşmıştır ve bu, savaş öncesi seviyelerin üzerindedir. Saudi Aramco, boğazı aşarak Kızıl Deniz limanlarına yapılan akışı üç kat artırdı, ancak askeri riskler için sigorta maliyetleri hala geminin değerinin yaklaşık %3'ü seviyesindedir.
OPEC+: Kağıt üzerindeki kotalar ve 1 Kasım toplantısı
Aliansa katılan yedi önemli ülke - Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman - ikinci ay üst üste hedef üretim seviyelerini korumuştur. Riyad'ın kotası günde 10,5 milyon varil, Rusya'nın ise 9,9 milyon varildir. Ancak, grubun gerçek üretimi Ağustos ayında günde yaklaşık 25 milyon varil seviyesinde olmuştur ve bu, savaş öncesi seviyenin yaklaşık 5 milyon varil altındadır. Bir sonraki toplantı 1 Kasım'a planlanmıştır; pazar, 2027 yılına kadar kotada bir değişiklik beklememektedir çünkü savaş, üye ülkelerin üretim kapasitelerinin yeniden gözden geçirilmesini ertelemiştir. Rus Urals petrolünün Brent'e olan iskonto oranı varil başına 8-15 dolar olarak değerlendirilmiştir.
Gaz Piyasası: Avrupa, 15 yılın en düşük rezervleriyle kışa giriyor
Kasım vadeli TTF fiyatları Pazartesi günü bin metreküp başına 1133 dolara yükselerek Aralık 2022'den bu yana en yüksek seviyeye ulaşmıştır. Salı günü fiyatlar yaklaşık 1100 dolara geri çekilirken, Aralık sözleşmesi 96 euro/MWh civarında işlem görmüştür. Bu, geçen kışın ortalama seviyesinin neredeyse üç katıdır.
Gaz fiyatlarını artıran temel faktörler:
- Pers Körfezi'nden LNG sıkıntısı. Bölgeden, sıvılaştırılmış gazın küresel tedarikinin yaklaşık %20'sini sağlayan sevkiyatlar ciddi şekilde düşmüştür; Katar'daki iki sıvılaştırma hattı, yılda 12,8 milyon ton kapasiteyle üç yıl boyunca devre dışı kalmıştır.
- Düşük yer altı gaz deposu (PUG) seviyeleri. AB'nin depoları yaklaşık %74,9 oranında doludur (yaklaşık 80 milyar metreküp) ve bu, beş yıllık ortalamanın 14-15 puan altında bir seviyedir. Avrupa Komisyonu, hedef oranı 1 Aralık'a kadar %90'dan %80'e düşürmüştür.
- Asya ile rekabet. Avrupa alıcıları, spot LNG partileri için fazladan ödeme yapmak zorunda kalmaktadırlar.
- Hava koşulları. Soğuma, bazı AB ülkelerinin gaz alımına normalden daha erken başlamasına neden olmuştur.
Analistler, kışın soğuk geçmesi durumunda fiyatların pik dönemlerde bin metreküp başına 1200-1400 dolar seviyelerine ulaşacağını öngörmektedir.
FSEGF Zirvesi Moskova’da: Küresel gaz piyasası için sinyaller
Vladimir Putin, Gaz İhraç Eden Ülkeler Forumu zirvesinde yaptığı konuşmada sektörde ciddi sarsıntılar yaşandığını ve Avrupa tüketicileri için maliyet artışını Rus enerji kaynaklarından vazgeçmeyle ilişkilendirmiştir. Anahtar noktalar şunlardır:
- Küresel gaz talebinin yüzyılın ortalarına kadar yılda 5,5 trilyon metreküpe çıkabileceği, uluslararası ticaretin ise 1,7 trilyon metreküpe ulaşabileceği;
- Pazarın istikrarı için çatışmaların sona ermesi ve yaptırımların kaldırılması gerektiği;
- Üreticiler için istikrarın, spot fiyatların iki katına çıkmasından daha önemli olduğu;
- Rusya'nın, Arktik'te Amerikalı ortaklarla birlikte çalışma imkanı üzerinde çalıştığı.
Önceki gün Kremlin, Avrupa'ya gaz tedariklerinin yeniden başlatılması konusunda ilgilenen alıcılar olduğunda görüşmelere hazır olduklarını bildirmiştir.
Petrol Ürünleri ve Rafineriler: Dizel sıkıntısı ve Rusya'daki düzenlemeler
Dünya petrol ürünleri piyasası, ham petrol pazarına kıyasla belirgin şekilde daha gergin bir durumdadır. ABD'de fuel oil ve dizel yakıt vadeli işlemleri, galon başına yaklaşık 4,9 dolardan işlem görmektedir — bu, geçen yıl seviyesinin iki katından fazladır. Orta distilatların kıtlığı, rafinaj marjlarını desteklemekte ve hammaddeye erişimi olan bağımsız rafineriler için avantaj sağlamaktadır.
Rusya'da 31 Ocak 2027'ye kadar benzin, dizel ve deniz yakıtı ihracatına tam bir yasak uygulanmaktadır. Yıl başından bu yana benzin fiyatları yaklaşık %20,5 artarken, dizel %13,4 artmıştır. Ekim ortası verilerine göre, benzin fiyatı litrede 78 rubleye düşerken, durum hala hassas kalmaktadır: Rafineriler maksimum kapasitede çalışıyor, planlı bakım işlemleri ertelendi ve işleme verileri gizli tutulmaktadır.
Elektrik Enerjisi ve Yenilenebilir Enerji Kaynakları: Enerji krizi, enerji geçişini hızlandırıyor
Pahalı fosil yakıtlar, yenilenebilir enerji lehine ekonomik argümanları güçlendiriyor. 2026 baharında rüzgar ve güneş enerjisi, dünya genelinde ilk kez toplam elektrik üretiminin %22'sini sağlarak gazın %20'sini geride bırakmıştır. ABD'de yıl sonunda, toplam 86 GW yeni kapasitenin devreye alınması beklenmektedir ve bunun %90'ından fazlası güneş santralleri, enerji depolama sistemleri ve rüzgar enerjisi üzerine odaklanacaktır. Endonezya, Güney Kore ve diğer bazı ülkeler, enerji güvenliği ve sıvılaştırılmış gaz ithalatına bağımlılığı azaltma aracı olarak yenilenebilir enerji gelişim programlarını hızlandırmaktadır.
Kömür: Asya talebi fiyatları destekliyor
Yüksek gaz fiyatları, Kuzeydoğu Asya enerji sisteminin bir kısmının kömüre geçiş yapmasına teşvik etmektedir. Ekim ayında, Avustralya Newcastle enerji kömürü fiyatları üç yılın en yüksek seviyesine ulaşmıştır ve 2026 yılı için ortalama fiyat tahmini, ton başına yaklaşık 130 dolar FOB olarak belirlenmiştir. Bununla birlikte, yenilenebilir enerjinin büyümesi, ithalatı kısıtlamaktadır: Çin, Hindistan ve Japonya'nın bu yılki kömür alım tahminleri aşağı yönlü revize edilmiştir.
Yatırımcılar için önem arz edenler: Haftalık ana göstergeler
- İran ile müzakereler - petrol ve LNG için ana faktör; ilerleme, jeopolitik primin bir kısmını azaltabilir.
- ABD’deki haftalık petrol stok verileri - talep ve arz dengesi hakkında sinyal verecektir.
- ECB'nin kararı - euro üzerindeki etkisi ve gazın dolar cinsinden fiyatı.
- 1 Kasım OPEC+ toplantısı - temel senaryo, kotaların korunmasını öngörüyor.
- 3 Kasım ABD seçimleri - Washington'un dış politika yönünün değişmesi riski.
- Hava durumu ve Avrupa'daki yer altı gaz depo alımları - kışın gaz ve elektrik fiyatları için bir gösterge.
Petrol ve gaz piyasaları yüksek volatilite modunda kalmaktadır; diplomatik haberler ve Basra Körfezi'ndeki olaylar, bir seansta fiyatları birkaç puan değiştirme potansiyeline sahiptir. Petrol, gaz ve yakıt şirketleri ile emtia sektöründe yatırım yapan yatırımcılar için önümüzdeki iki hafta, ısınma sezonunun başlangıcından önce mevcut fiyat seviyelerinin dayanıklılığını test etme süreci olacaktır.