Çarşamba sabahı için önemli gelişmeler
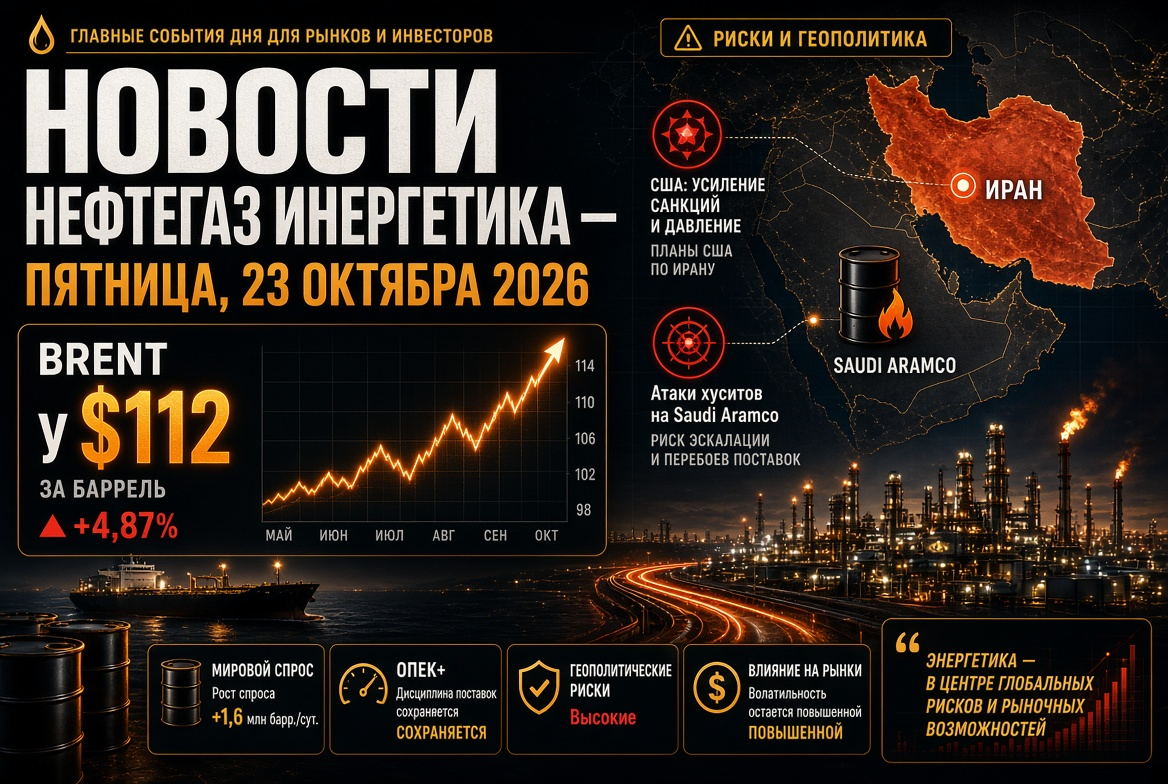
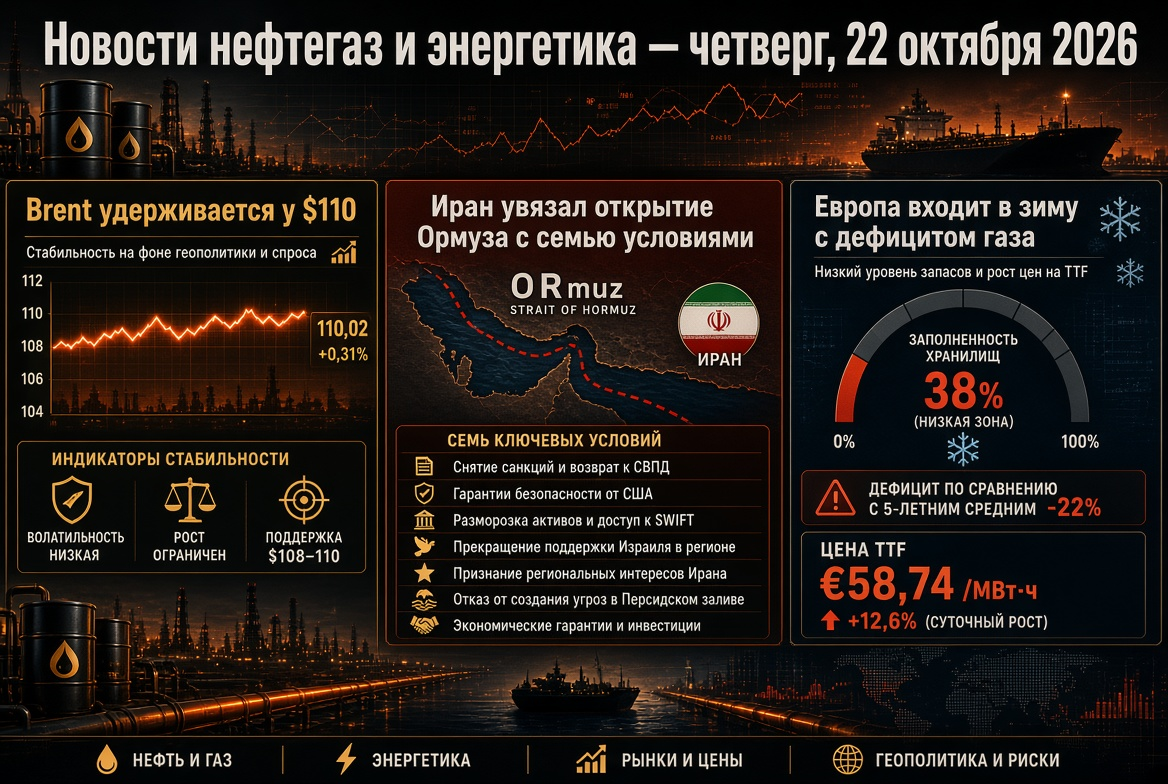
- Petrol: Brent — varil başına 105–106 $ civarında, WTI — yaklaşık 93 $; bir gün önce fiyatlar 107 $’ın üzerine çıkmıştı.
- Petrokimya ürünleri: Rusya, dizel ihracatındaki yasağı kısmen kaldırdı ve dünya pazarına 500 bin ton gönderiyor.
- Gaz: TTF, MWh başına yaklaşık 83 € ile 2023 yılının başından beri en yüksek seviyede işlem görüyor; AB depoları yaklaşık %73 doluluk oranına sahip.
- OPEC+: Kasım ayı kotaları değişmeden bırakıldı, bir sonraki toplantı 1 Kasım’da yapılacak.
- Jeopolitik: Hürmüz Boğazı’ndaki tanker saldırıları ve Husilerin Suudi Arabistan’a düzenledikleri saldırılar, tedarik üzerindeki riskleri artırıyor.
Petrol piyasası: Risk primleri Brent’i 100 $’ın üzerinde tutuyor
Salı günü, petrol yaklaşık %1 düştü, bu da Pazartesi günü Brent’in Eylül ortasından bu yana en yüksek kapanışına ulaşmasının ardından geldi. ABD ve İran arasındaki çatışma sekizinci ayına girerken, piyasa öncelikle varil sayısının fiziksel erişilebilirliğini değerlendiriyor, arz ve talep dengesini değil.
Destekleyici faktörler
- Oman’da Sohar limanına düzenlenen bir insansız hava aracı saldırısı ve Hürmüz Boğazı’ndaki bir başka geminin hasar görmesi; Ekim ayının başından beri en az dokuz saldırı gerçekleşti.
- Riyad havaalanına düzenlenen Husilerin saldırıları, Suudi altyapısı için endişeleri artırdı.
- Yüksek fret ve sigorta maliyetleri, Brent ile WTI arasındaki farkı artırıyor.
Sınırlayıcı faktörler
- Rus dizelinin ilave miktarlarının beklenmesi.
- İsaias Kasırgası’nın ardından Meksika Körfezi’ndeki üretimin yeniden yükselmesi.
- Zayıf talep: OPEC, 2026 yılına yönelik petrol tüketim büyüme tahminini, yılın başındaki 1.4 milyon varilden 0.4 milyon varile indirdi.
OPEC+ ve petrol fiyatı tahminleri
Yedi OPEC+ ülkesi — Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman — iki aydır üretim artırma konusunda duraksadı: Kasım ayı için toplam kota günde 31,01 milyon varil olarak belirlendi. İttifakın gerçek üretimi, Hürmüz Boğazı’ndaki ihracat kısıtlamaları nedeniyle hedef seviyelerin altında kalmaya devam ediyor.
Analist tahminleri arasında farklılıklar var:
- Goldman Sachs, Brent için Aralık tahminini 85 $’dan 90 $’a yükseltti ve risk primini varil başına 20 $’dan biraz fazla olarak değerlendiriyor.
- ABD Enerji Bilgileri İdaresi, dördüncü çeyrekte ortalama 105 $ ve 2027’de 84 $ bekliyor.
- Analistlerin ortak anketi, 2026 yılı için Brent’in ortalama fiyatını yaklaşık 89 $ olarak veriyor.
Petrokimya ürünleri ve rafineriler: Dizel krizi bir nefes aldı
Orta damıtılmış ürünler piyasası, enerji sektörünün en gergin segmenti olmaya devam ediyor. Geçen hafta, gazyağına Brent’e olan prim yaklaşık 98 $/varil seviyesine ulaştı: sıkıntı ham petrolde değil, işleme alanında yoğunlaşmış durumda. Amerikan rafinerileri, %96 civarında bir yükleme oranıyla çalışıyor, neredeyse boş kapasite yok.
- Rusya: 10 Ekim itibarıyla 500 bin ton dizel yakıt ihracatına izin verildi; Washington’da 3 milyon tona kadar ilave sevkiyatlar yapılabileceği bildiriliyor. ABD, Rus yakıtları üzerindeki yaptırımları geçici olarak kaldırdı.
- Çin: Bir haftalık aranın ardından Pekin, Ekim ayındaki benzin, dizel ve jet yakıtı ihracatını yaklaşık 3.7 milyon ton olarak onayladı.
- IEA: Ajans, üye ülkeleri dizel önceliği ile rezerv salınımını hızlandırmaya çağırdı.
ICE’de gazyağı vadeli işlem sözleşmeleri %2.3 düşüşle ton başına 1449 $ seviyesine geriledi. Etkisi sınırlı olabilir: Rus işleme sektörü, insansız hava araçlarının saldırılarından ciddi şekilde etkilendi ve izin verilen miktar, ABD’nin bir günlük kullanımına eşdeğer. ABD’de benzin ortalama olarak galon başına 4.36 $ seviyesinde.
Gaz ve LNG: Avrupa, rekor düşük stoklarla kışa giriyor
Avrupa gaz piyasası, enerji ve sanayi için en büyük endişe kaynağını oluşturuyor. Katar LNG’si olmadan, TTF vadeli işlemleri MWh başına yaklaşık 83 € ile işlem görüyor — bu, geçen yıla göre yaklaşık 2.5 kat daha fazla.
- AB depoları %73 doluluk seviyesine ulaştı; mevsimsel norm %90 civarında — 2011 yılından bu yana en düşük seviye.
- Hedef doluluk oranı %90’dan %80’e düşürüldü.
- Sert bir kış durumunda, bloğun talebi %7, yani 14 milyar metreküp azaltması gerekebilir.
- 1 Ocak 2027 itibarıyla Rus LNG’sinin ithalatına tamamen yasak getiriliyor.
Kış için tahminler kutuplaşmış durumda: Citi’nin temel senaryosunda €56, talebin sanayideki duraklamalarla azalmasıyla, Morgan Stanley’de ise dondurucu soğuklar ve yeni tedarik aksaklıkları durumunda €85–100 ve üzeri öngörülüyor.
Elektrik ve YEN: Yenilenebilir enerji gaz şokunu yatıştırıyor
Yüksek gaz fiyatları, elektrik sektöründeki yapısal değişimleri hızlandırıyor. 2026 yılının ilk alt ayında, AB’de güneş enerjisi üretimi rekor kırarken, rüzgar santrallerinin üretimi arttı ve bazı ülkelerde toptan elektrik fiyatları gazdan giderek daha az etkileniyor. Diğer yandan, negatif fiyatların arttığı ve akşamları fiyat zirvelerinin yaşandığı saatlerin sayısı, enerji depolama sistemlerine olan yatırım cazibesini artırıyor.
ABD’de 2026 yılı için yaklaşık 86 GW yeni kapasite yapımı planlanıyor, bu kapasitenin yaklaşık %93’ü güneş, rüzgar ve pil sistemlerine ait. Yatırımcılar için YEN ve şebeke altyapısı, hidrokarbonlardaki dalgalanmalara karşı koruyucu bir yatırım hikayesi olmaya devam ediyor.
Kömür: Talep pahalı gazla destekleniyor
Kömür piyasası, gaz sıkıntısından faydalanıyor. Yakın doğudaki çatışmanın başlaması sonrası gaz fiyatlarındaki artış, kömürü enerji üretiminde daha rekabetçi hale getirdi ve enerji kömürü fiyatları, 2026 yılında 2025 yılının sonlarındaki dip seviyelerden toparlandı. Temel talep, Çin, Hindistan ve Güneydoğu Asya ülkelerinden geliyor; Avrupa’da kömür santralleri, sert bir kış olması durumunda rezerv olarak hizmet verecek. Uzun vadede, deniz ticaretindeki enerji kömürü miktarının azalması bekleniyor.
Jeopolitik ve yaptırımlar: Enerji ateşkesi sorgulanıyor
ABD Başkanı, Rusya ve Ukrayna arasında bir enerji ateşkesi ilan etti, ancak pazartesi günü Kiev, Moskova’yı bu durumu ihlal etmekle suçladı. Piyasa için bu, Rus rafinerileri ve ihracat altyapısı üzerindeki risklerin devam ettiği anlamına geliyor. Aynı zamanda, Rus yakıtları üzerindeki yaptırımların geçici olarak hafifletilmesi, Washington’un petrokimya ürünleri arzını genişletme yolundaki ilk somut adımı oldu.
Enerji sektörü yatırımcıları ve katılımcıları için önemli noktalar
- Hürmüz Boğazı: Tankerlere yönelik her yeni saldırı, petrol fiyatına birkaç dolar ekliyor; gerginliğin azaltılması, oldukça hızlı bir şekilde önemli bir kısmı indirgeyebilir.
- Dizel ve rafineri marjı: Rusya ve Çin’den gelen gerçek sevkiyatlar, petrokimya ürünleri pazarının zirveye ulaşıp ulaşmadığını gösterir.
- Gaz: Kasım ayındaki hava tahminleri ve AB depolarından çekim hızları, TTF dinamiklerini belirleyecektir.
- İstatistikler: ABD’deki petrol ve petrokimya ürünleri stoklarına yönelik haftalık veriler ve yeni aylık petrol piyasası incelemeleri dikkat çekici olacak.
- OPEC+: 1 Kasım’daki toplantı, ittifakın üretimi artırmaya geri dönüp dönmeyeceğini gösterecek.
Önümüzdeki günler için temel senaryo — yüksek volatilite: Petrol, gaz ve petrol ürünleri, Ortadoğu’dan gelen haberlere bağımlı kalmaya devam ederken, elektrik ve YEN pahalı hidrokarbonlardan ek bir ivme alıyor.