Küresel enerji piyasasında haftanın öne çıkanları: OPEC+ kararı öncesinde petrol, doğal gaz, kömür ve petrol ürünleri
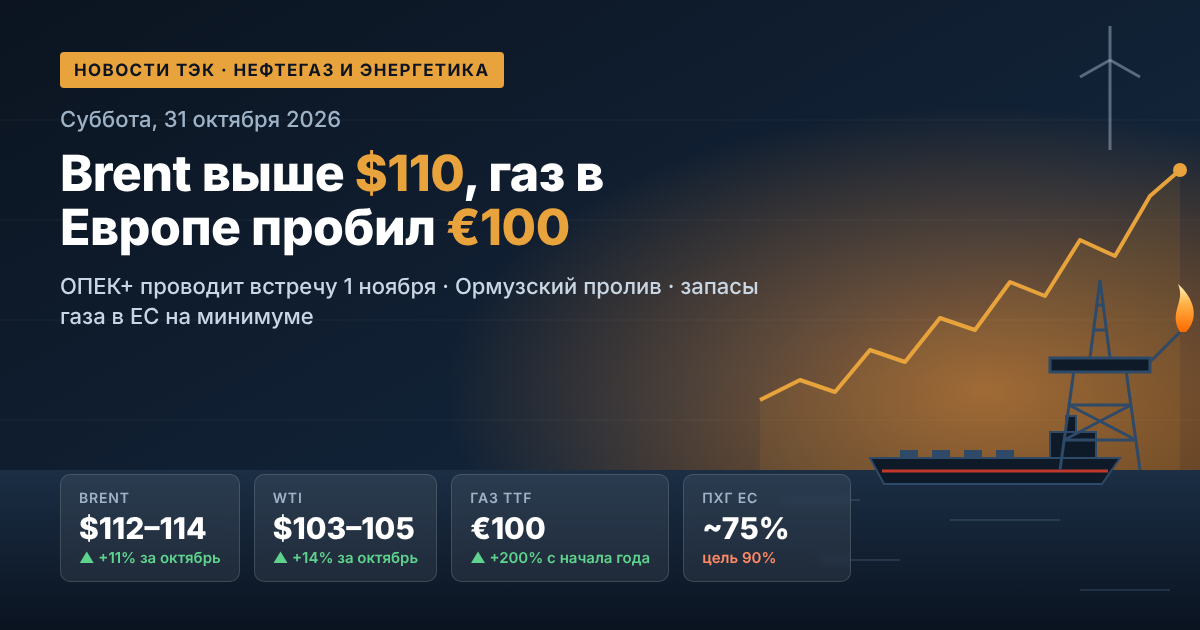
Küresel petrol ve doğal gaz piyasası kasım ayına çok yıllık zirvelerde giriyor. Ekimde Brent petrol yaklaşık %11, WTI ise %14 değer kazandı; her iki gösterge de üst üste dördüncü ayını yükselişle tamamlıyor. Cuma günü, son işlem gününde olan aralık vadeli Brent kontratı 30 Nisan'dan bu yana ilk kez varil başına 118 dolara yükseldi. Bunun nedenleri arasında Husilerin Suudi Arabistan'ın petrol altyapısına yönelik yeni saldırıları, Hürmüz Boğazı'nda bir tankere düzenlenen saldırı ve ABD ara seçimlerinin ardından ABD-İran çatışmasında olası bir tırmanma beklentisi yer alıyor. 1 Kasım Pazar günü OPEC+ içindeki yedi kilit üye, aralık ayı kotaları için çevrim içi bir toplantı düzenliyor. Avrupa doğal gazı ise Aralık 2022'den bu yana ilk kez bin metreküp başına 1200 doların üzerinde işlem görüyor.
1. Petrol piyasası: Brent ve WTI ekimi yükselişle tamamlıyor
Brent petrol için geride kalan hafta, bahardan bu yana en dalgalı haftalardan biri oldu. Perşembe günü, ABD tarafının Tahran'a müzakerelerin yeniden başlatılması önerisini içeren bir mektup gönderdiği haberleriyle fiyatlar 110–111 dolar seviyesine geriledi. Cuma günü ise jeopolitik risk primi yeniden fiyatlara yansıdı.
- Brent (aralık kontratı): gün içinde varil başına 118 dolara kadar, son altı ayın zirvesi;
- Brent (ocak kontratı): varil başına yaklaşık 113–114 dolar, seans genelinde %2,5 artış;
- WTI: varil başına yaklaşık 103–105 dolar, eylülden bu yana en yüksek seviye;
- Brent–WTI spreadi: yaklaşık 9 dolara daraldı; ABD petrolü Avrupa petrolünü yakalıyor.
Analistlere göre yüksek petrol fiyatları çatışma sona erdikten sonra da korunacak. Saxo Bank, Brent'in savaş öncesi 60–70 dolar yerine 70–90 dolar aralığında işlem görmesini bekliyor: piyasanın stokları yeniden inşa etmesi gerekecek ve çatışmaların yeniden başlama riski ortadan kalkmayacak.
2. Orta Doğu: Ras Tanura, Abqaiq ve Rabigh'e saldırılar
Petrol şirketleri ve traderlar için başlıca gerilim kaynağı Arap Yarımadası'ndaki tırmanma. Husiler, Suudi Arabistan'daki hedeflere altı saldırı düzenlediklerini açıkladı; bunlar arasında:
- günlük 550 bin varil kapasiteli Ras Tanura rafinerisi (hafta içindeki ikinci saldırı);
- Rabigh'teki petrol rafinerisi;
- Abqaiq'taki Saudi Aramco tesisi;
- krallığın Hürmüz Boğazı'nı bypass ederek Kızıldeniz'e ihracat aktardığı Doğu–Batı petrol boru hattı. Ekim başında bu hat üzerinden pompaj günlük 5,8 milyon varile kadar toparlanmıştı.
Riyad bu saldırıları henüz resmi olarak doğrulamadı. Bununla birlikte piyasa, Orta Doğu petrolünde arz kesintilerini gerçek bir risk olarak değerlendiriyor. Cuma günü İngiliz UKMTO da Hürmüz Boğazı'nda küçük bir tekneden yerleştirilen patlayıcı düzeneklerle hasar gören bir tankeri bildirdi.
3. OPEC+: 1 Kasım toplantısı ve 2027 kotaları
Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman Pazar günü bir toplantı düzenliyor. İttifak içindeki kaynaklara göre temel senaryo, aralık ayı kotalarının değiştirilmeden korunması. Bu, altı aylık kademeli üretim artışının ardından üst üste üçüncü duraklama olacak.
Kasım 2026 OPEC+ kotaları
- Suudi Arabistan — günlük 10,5 milyon varil;
- Rusya — günlük 9,9 milyon varil;
- Irak — günlük 4,4 milyon varil;
- Kuveyt — günlük 2,7 milyon varil;
- Kazakistan — 1,6 milyon, Cezayir — 1,0 milyon, Umman — günlük 0,8 milyon varil.
Karar büyük ölçüde sembolik nitelikte: Basra Körfezi'ndeki fiili üretim hâlâ kotaların belirgin şekilde altında. Yatırımcılar için 2027 politikasına ilişkin sinyaller daha önemli. İttifak, 2022'de uygulamaya konulan günlük yaklaşık 2 milyon varillik kesintiyi koruyor ve üyelerin üretim kapasitesi denetimini henüz tamamlamadı; bu denetimin sonuçlarına göre yeni baz seviyeler belirlenecek. OPEC+'ın tam bakanlar toplantısı 29 Kasım'da planlanıyor.
4. Arz-talep dengesi: stoklar azalıyor
IEA'nın tahminine göre küresel petrol talebi 2026'da günlük 2,6 milyon varil azalarak 102,4 milyon varile gerileyecek. Arz ise daha da sert düşecek: günlük 5,8 milyon varil. Sonuç olarak piyasa yıl sonuna kadar açık vermeye devam ediyor:
- eylül sonunda küresel petrol stokları şubat sonu seviyesinin 509 milyon varil altındaydı;
- IEA ülkelerinin stratejik rezervlerinden yaklaşık 330 milyon varil serbest bırakıldı; kalan hacimlerin daha hızlı, öncelikle dizel yakıt olarak piyasaya sürülmesine karar verildi;
- ajansın tahminine göre orta distilat açığı 2027'de de sürecek.
OPEC de 2026 için küresel talep büyüme tahminini, başlangıçtaki günlük 1,4 milyon varilden 400 bin varile indirdi.
5. Asya: Çin alımlara geri dönüyor
Tahminlere göre Çin'in ekim ayı petrol ithalatı günlük 10 milyon varili aşacak; bu marttan bu yana en yüksek seviye. Çinli rafineriler, Brent'in 80 doların altına gerilediği ağustos başında sözleşmeye bağlanan partileri teslim alıyor. Çin'deki ticari stoklar yaklaşık 1,19 milyar varil olarak tahmin ediliyor; ithalat artışıyla bu stoklardaki azalma sona erebilir. İhracatçılar için bu, talep desteği anlamına geliyor. Rus tedarikçiler için durum daha karmaşık: Hindistan Orta Doğu petrolünü daha aktif alıyor ve Basra Körfezi ülkelerinden eylülde ihracat savaş öncesi seviyenin yaklaşık %75'ine kadar toparlandı.
6. Rus petrolü ve petrol ürünleri: Urals iskontoları ve dizel ihracat yasağı
Rus petrol ve gaz sektörü için ekim belirsiz geçti. Urals'in mutlak fiyatları Brent'i takip ederek yükseldi, ancak iskontolar genişledi. Novorossiysk limanında Suezmax partileri için iskonto varil başına 28,85 dolara ulaştı; bu marttan bu yana en yüksek seviye ve navlun ücretleri tarihi zirveleri yeniledi. Yurt içi petrol ürünleri piyasasında yetkililer manuel düzenlemeye devam ediyor:
- tüm piyasa katılımcıları için benzin ihracat yasağı 31 Ocak 2027'ye kadar yürürlükte;
- üreticiler için dizel yakıt ihracat yasağının süresi 31 Ekim'de doluyordu. Sektör verilerine göre yasağın, kotalı teslimatlar korunarak 2026 sonuna kadar uzatılması planlanıyor;
- Rusya ve ABD devlet başkanlarının 9 Ekim'deki görüşmelerinin ardından Rus dizeline yönelik ABD yaptırımları altı ay süreyle, 7 Nisan 2027'ye kadar askıya alındı;
- Devlet Duması, petrol ve gaz gelirlerinin hesaplanmasında daha düşük bir baz petrol fiyatının esas alındığı 2027–2029 bütçesini ilk okumada kabul etti.
7. Avrupa doğal gaz piyasası: TTF MWh başına 100 euronun üzerinde
Avrupa doğal gazı neredeyse dört yılın zirvelerine yükseldi. TTF hubında gün öncesi fiyat cuma günü MWh başına yaklaşık 104 euroya (bin metreküp başına yaklaşık 1204 dolar), aralık vadeli kontrat ise yaklaşık 103 euroya ulaştı. GIE verilerine göre 26 Ekim itibarıyla AB yer altı gaz depoları %74,9 (80 milyar metreküp) doluluk oranındaydı; bu, geçen yılki seviyenin belirgin şekilde altında. Avrupa, LNG partileri için Asyalı alıcılarla rekabet ediyor ve Gazprom Başkanı Aleksey Miller, soğuk bir kışta zirve fiyatların bin metreküp başına 2500 dolara kadar yükselebileceğini belirtti.
8. Kömür ve elektrik enerjisi: gaz pahalanıyor, kömür geri dönüyor
Pahalı LNG, Asya'da kömür talebini geri getirdi. Newcastle enerji kömürü ton başına yaklaşık 150 dolardan işlem görüyor; üç yıllık zirvelere yakın ve bir yıl öncesine göre %45 daha pahalı. Enerji birimi başına hesaplandığında kömür, LNG'den yaklaşık %80 daha ucuz; bu nedenle Çin, Japonya ve Güney Kore dördüncü çeyrekte ithalatını yaklaşık 20 milyon ton artırabilir. Üretim şirketleri için bu, yakıt ve elektrik maliyetlerinde artış; kömür ihracatçıları için ise güçlü bir yıl sonu anlamına geliyor.
9. Yenilenebilir enerji ve enerji dönüşümü: COP31'e doğru
Yenilenebilir enerjinin odağında 9–20 Kasım'da Antalya'da düzenlenecek COP31 iklim konferansı yer alıyor. Türkiye ve Avustralya'nın başkanlığı, "35'e 35" hedefini destekliyor: küresel nihai enerji tüketiminde elektriğin payını 2035'e kadar %35'e çıkarmak. IEA ayrıca kasımda Renewables 2026 ve World Energy Outlook 2026 raporlarını sunacak. 2026 enerji krizi, enerji güvenliğine, elektrifikasyona ve enerji depolamaya olan ilgiyi artırdı.
Piyasa katılımcılarının hafta boyunca izlemesi gerekenler
- 1 Kasım — OPEC+'ın aralık ayı üretim kararı ve 2027 kotalarına ilişkin sinyaller;
- 3 Kasım — ABD ara seçimleri: piyasa, seçimlerin ardından İran'a yönelik saldırıların yeniden başlamasından endişe ediyor;
- Hürmüz Boğazı'nda deniz trafiği ve Suudi rafinerileri ile boru hatlarına yönelik saldırılar;
- Avrupa yer altı gaz depolarından gaz çekimi ve soğukların başlamasıyla TTF dinamikleri;
- Rusya hükümetinin dizel yakıt ihracatına ilişkin nihai kararı.
Kasım başında emtia piyasalarını öncelikle jeopolitik ve stok açığı belirliyor. Yatırımcılar, petrol ve yakıt şirketleri için bu, en azından yıl sonuna kadar petrol, doğal gaz, kömür ve petrol ürünleri fiyatlarında yüksek oynaklık anlamına geliyor.