Petrol, gaz ve enerji haberleri 31 Ekim 2026 itibarıyla, küresel yakıt ve enerji kompleksinin (TEK) kışa çok yüksek fiyatlarla girdiğini gösteriyor. Brent petrolü varil başına 110 doların üzerinde seyrediyor, Hürmüz Boğazı'ndaki tankerlere yönelik saldırılar devam ediyor. Avrupa gazı 2022'den bu yana ilk kez MWh başına 100 euroya yükseldi ve OPEC+ aralık ayı kotalarını görüşmeye hazırlanıyor. Aşağıda, emtia ve enerji piyasasının haftalık başlıca gelişmeleri ile bunların yatırımcılar, petrol ve yakıt şirketleri için ne anlama geldiği yer alıyor.
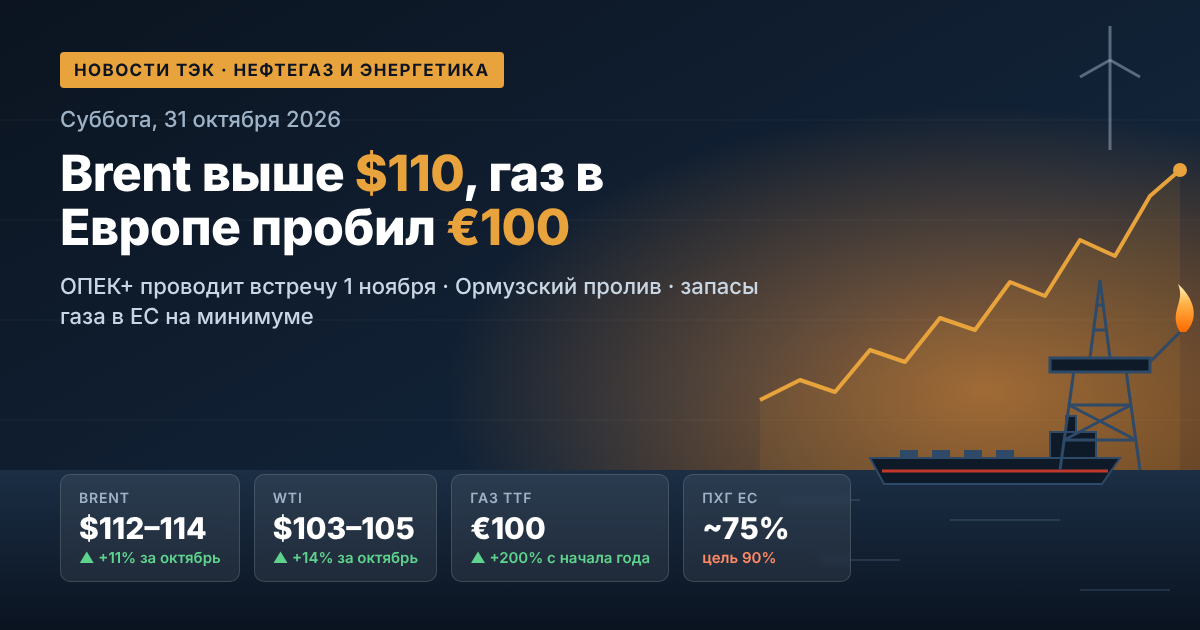
TEK piyasalarında haftanın kilit rakamları
- Brent petrolü (ocak vadeli): varil başına 112–114 dolar, cuma günü gün içinde 114,06 dolara kadar yükseldi.
- WTI: varil başına yaklaşık 103–105 dolar, Brent ile arasındaki fark yaklaşık 9 dolara geriledi.
- Ekim ayı artışı: Brent yaklaşık %11, WTI ise %14 değer kazandı.
- TTF gazı: MWh başına yaklaşık 100 euro, yıl başından bu yana fiyat %200'ün üzerinde arttı.
- AB depolama tesislerindeki gaz stokları: yaklaşık %75 seviyesinde, olağan hedef 1 Kasım itibarıyla %90.
Petrol piyasası: jeopolitik prim yeniden yükseliyor
Perşembe akşamı petrol fiyatları geriledi: piyasa, Orta Doğu çatışmasını diplomatik yollarla çözme yönündeki yeni girişimlere tepki verdi ve Brent yaklaşık 110 dolara kadar indi. Cuma sabahı ise Hürmüz Boğazı'nda bir tankere saldırı düzenlendiği haberinin ardından kotasyonlar düşüşü telafi etti. Yatırımcılar, ham madde arzına yönelik tehdidin ortadan kalkmadığını gördü.
Durum çelişkili. Orta Doğu'dan petrol ihracatı savaş öncesi seviyenin neredeyse %80'ine kadar toparlandı ve Hürmüz Boğazı'ndan geçen akış günde 10,9 milyon varile yükseldi. Bununla birlikte, ekim başından bu yana boğazda ve çevresindeki sularda gemilere yönelik 28'den fazla saldırı kaydedildi. Dolayısıyla piyasada fiziksel ham madde daha fazla, ancak risk primi yüksek seyrediyor.
Önümüzdeki haftalarda petrolü etkileyecek faktörler
- ABD ile İran arasındaki dolaylı müzakerelerin seyri ve Riyad'ın Tahran ile temasları.
- Hürmüz Boğazı'nda deniz taşımacılığı güvenliği ve tanker sigorta maliyetleri.
- İsrail'deki parlamento seçimleri ve ABD seçimleri; bunlar volatiliteyi artırabilir.
- Talep tahminlerinin revizyonu: OPEC, 2026 yılı küresel petrol tüketim artışı tahminini önceki günde 1,4 milyon varilden 0,4 milyon varile indirdi.
OPEC+: 1 Kasım toplantısı ve 2027 kotalarına hazırlık
Pazar günü, 1 Kasım'da OPEC+'ın yedi kilit ülkesi çevrimiçi bir toplantı düzenleyecek: Suudi Arabistan, Rusya, Irak, Kuveyt, Kazakistan, Cezayir ve Umman. Piyasa, aralık ayına ilişkin üretim hedef seviyelerinin değişmeyeceğini bekliyor. Yürürlükteki hedefler:
- Suudi Arabistan — günde 10,5 milyon varil;
- Rusya — günde 9,9 milyon varil;
- Irak — günde 4,4 milyon varil;
- Kuveyt — günde 2,7 milyon varil;
- Kazakistan — günde 1,6 milyon varil;
- Cezayir — günde 1,0 milyon varil, Umman — günde 0,8 milyon varil.
Eylül ayında ittifak, 2023 yılına ait gönüllü kesintilerin 1,65 milyon varillik kısmını tamamen piyasaya geri döndürdü, ancak pratikte bu hacimlerin büyük bölümü hiç ortaya çıkmadı. Ağustos ayında yedi ülke günde yaklaşık 25 milyon varil üretiyordu; bu, savaş öncesine göre yaklaşık 5 milyon varil daha az. Yıl sonuna kadar 2022 yılına ait yaklaşık 2 milyon varillik kesintiler daha yürürlükte kalıyor. Yatırımcılar için ana konu, katılımcıların üretim kapasitelerinin değerlendirilmesi: 2027 yılına ait baz seviyeler ve kotalar buna bağlı. Tam bakanlar toplantısı 29 Kasım'da yapılacak.
Gaz ve LNG: Avrupa kışa minimum stoklarla giriyor
Avrupa'nın gaz piyasası şu anda küresel enerjideki ana gerilim bölgesi. 28 Ekim'de TTF vadeli işlemi 2022'den bu yana ilk kez MWh başına 100 euroyu aştı ve cuma günü fiyat bu seviye civarında tutundu. Başlıca nedenler:
- LNG kıtlığı: Katar kasım sonuna kadar mücbir sebep rejiminde faaliyet gösteriyor, Basra Körfezi bölgesinden sevkiyatlar kısmen bloke edilmiş durumda.
- Depolardaki düşük stoklar: AB'de yaklaşık %75, Almanya'da yaklaşık %61. Bu, yılın bu dönemi için gözlem tarihindeki en düşük seviye.
- Asya ile LNG kargoları için rekabet: ekim ortasında Avrupa'daki regazifikasyon terminalleri ortalama yalnızca %37 doluluk oranındaydı.
Avrupa düzenleyicisi ACER'in değerlendirmesine göre savaş, AB'nin gaz ithalat maliyetlerini şimdiden 18–33 milyar euro artırdı. ENTSOG uyarıyor: LNG açığı devam ederse kış sonunda depolamalar %30'un altına düşebilir. Avrupa TTF ile Amerikan Henry Hub (MMBtu başına yaklaşık 3 dolar) arasındaki fark MMBtu başına yaklaşık 27 dolara yükseldi. Bu, Amerikan LNG ihracatını oldukça kârlı hale getiriyor.
Elektrik enerjisi ve yenilenebilir enerji: kriz enerji dönüşümünü hızlandırıyor
Pahalı gaz, elektriği de hemen pahalılaştırıyor: toptan piyasada pik yük saatlerindeki fiyatı genellikle gaz santralleri belirliyor. Bazı bölgelerde hükümetler enerji tasarrufuna yönelik acil önlemler aldı bile.
Bununla birlikte kriz, yenilenebilir enerjinin gelişimini de teşvik ediyor. IEA'nın tahminine göre 2026'da yenilenebilir enerji ilk kez kömürü geçerek dünyanın en büyük elektrik kaynağı olacak. Güneş enerjisi üretimi yaklaşık 600 TWh artacak ve güneş enerjisi, rüzgârı geçerek hidroelektrikten sonra hacim bakımından ikinci yenilenebilir kaynak haline gelecek. Avrupa ve Asya'nın enerji ithalatçıları için kendi yenilenebilir enerji üretimi giderek daha fazla bir enerji güvenliği meselesi haline geliyor.
Kömür: talebi pahalı gaz destekliyor
Gaz fiyatı MWh başına yaklaşık 100 euro seviyesindeyken Avrupa ve Asya'daki enerji şirketleri sıklıkla gaz yerine kömürü tercih ediyor. Bu, özellikle Avrupa ile LNG için rekabet eden Asyalı ithalatçılar nezdinde enerji kömürü talebini destekliyor. Öte yandan Karadeniz güzergâhları deniz taşımacılığı için hâlâ riskli; bu da bazı tedarikçiler için lojistiği zorlaştırıyor. Sonuç olarak kömür piyasası gaz durumuna bağımlı kalmaya devam ediyor: gaz pahalı olduğu sürece kömürün istikrarlı bir talebi var.
Rus petrolü: gelirler bütçe hedeflerinin üzerinde
Rus petrol ve gaz sektörü için yüksek küresel fiyatlar ek gelir anlamına geliyor. Ekim ayının ilk üç haftasında şirketler Urals için varil başına ortalama yaklaşık 8,7 bin ruble (103,4 dolar) elde etti; bu eylül ayına göre %11, bütçede öngörülen seviyenin (bütçe hedefi varil başına 59 dolar) ise yaklaşık %60 üzerinde.
Ancak maliyetler de artıyor:
- Baltık limanlarında Urals'ın Dated Brent'e göre iskontosu, Hindistan pazarında Orta Doğu petrolüyle rekabet nedeniyle varil başına yaklaşık 21 dolara yükseldi;
- Baltık ve Karadeniz limanlarından Hindistan'a Suezmax ve Aframax tankerlerinin navlun ücreti varil başına rekor 27–32 dolara çıktı;
- Karadeniz bölgesinde deniz taşımacılığı belirgin şekilde daha riskli hale geldi, gemileri orada sigortalamak daha pahalı.
Petrol ürünleri ve rafineriler: Rus yakıt piyasası elle yönetim altında
Rusya'daki iç petrol ürünleri piyasası düzenleyicilerin odağında kalmaya devam ediyor. 1 Ağustos 2026 ile 31 Ocak 2027 arasında benzin, dizel ve deniz yakıtı ihracatı yasak. St. Petersburg Borsası'nda kotasyon artışı günlük %0,01 adımla sınırlandırılmış durumda. 22 Ekim'de ülkenin Avrupa kesiminde Ai-95 benzin endeksi %13,4 düşerek ton başına 69,7 bin rubleye geriledi.
Düzenleyicilerin görüştüğü önlemler
- Borsa işlemlerine aşırı yüksek fiyatlarla emir veren katılımcıların erişiminin sınırlandırılması.
- Bağımsız trader'lar ve borsadaki otomatik alımlar üzerindeki denetimin sıkılaştırılması.
- FAS ve Enerji Bakanlığı ile birlikte toptan fiyatları istikrara kavuşturacak uzun vadeli mekanizmaların geliştirilmesi.
Perakendede ekim ortasında ortalama bir litre benzin yaklaşık 78,7 ruble, Ai-95 ise neredeyse 81 rubleydi. Rafineriler ve bağımsız akaryakıt istasyonları için marj hâlâ baskı altında.
Yatırımcılar ve TEK piyasası katılımcıları için görünüm
2 Kasım'dan itibaren geçecek hafta, küresel TEK için bu yılın en önemli haftalarından biri olabilir. Takip edilmesi gerekenler:
- 1 Kasım OPEC+ toplantısının sonuçları ve 2027 kotalarına ilişkin sinyaller.
- Orta Doğu müzakereleri: ateşkes sağlanırsa Brent jeopolitik primin 10–15 dolarını hızla kaybedebilir.
- Kasım ayında Avrupa'daki hava durumu: gaz stoklarının ne kadar hızlı tükeneceği ve gaz ile elektrik fiyatlarının nasıl davranacağı buna bağlı.
- ABD ve İsrail seçimleri; emtia piyasalarındaki dalgalanmaları artırabilir.
Genel olarak petrol, gaz ve elektrik kıtlık ve yüksek volatilite rejiminde kalmaya devam ediyor. Bu durum üretim ve ihracat yapan şirketlere olağanüstü kârlar sağlarken, ithalatçılar, petrol rafinerisi ve enerji yoğun sanayi için artan maliyetler ve riskler anlamına geliyor.