Dünya enerji sektörü 9 Eylül 2026 tarihinde fiyat şokları modunda girmektedir. Brent tipi petrol, Temmuz ayının sonundan bu yana ilk kez varil başına 99 doları aşarken, Avrupa gaz hub’ı TTF, bin metreküp başına 900 dolara yakın bir işlem görüyor ve AB’deki yeraltı gaz depoları, 2011’den bu yana en kötü doluluk oranına sahip. Yatırımcılar, enerji şirketleri, rafineri işletmecileri ve küresel enerji pazarının katılımcıları için günün ana sorusu şu: jeopolitik prim, petrol ve gaz fiyatlarında tam anlamıyla fiziksel bir arz sıkıntısına dönüşecek mi?
Küresel Enerji Pazarına Genel Bakış: Petrol, Gaz, Elektrik, Kömür ve Yenilenebilir Enerjiler 9 Eylül 2026
Günün Ana Teması: Ormuz Boğazı İadeli Noktasına Geliyor
Tüm emtia sektörünün ana sürücüsü, Ormuz Boğazı etrafında artan gerilimdir — bu deniz koridoru, kriz öncesinde dünya petrol arzının yaklaşık beşte birinin geçtiği bir geçiş güzergahıdır. Eylül ayında Amerikan'ın boğazdaki hedeflere yönelik düzenlediği saldırıların ardından Tahran, cevap verme niyetinde olduğunu duyurdu ve deniz trafiğinin tamamen durdurulacağı tehdidinde bulundu; ayrıca boğazın dışında "yasak bölge" oluşturacağını açıkladı ki bu da tanker taşımacılığı sigortasını doğrudan etkiliyor.
Fiziksel durum kritik aşamaya geldi. Gemi izleme verilerine göre, son on gün içinde boğazdan ortalama yalnızca günde yaklaşık on adet hammadde taşıyan gemi geçti. 2026 yılının II. çeyreğinde ham petrol ve petrol sıvılarının tranziti, günde ortalama yaklaşık 4,9 milyon varil olurken, 2025 yılının IV. çeyreğinde bu rakam 21,6 milyon varil/gün olarak gerçekleşti. Küresel petrol stokları II. çeyrekte ortalama günde yaklaşık 4,2 milyon varil azaldı ve III. çeyrekte ek bir azalma daha bekleniyor, bu da günde 3,8 milyon varil olacak.
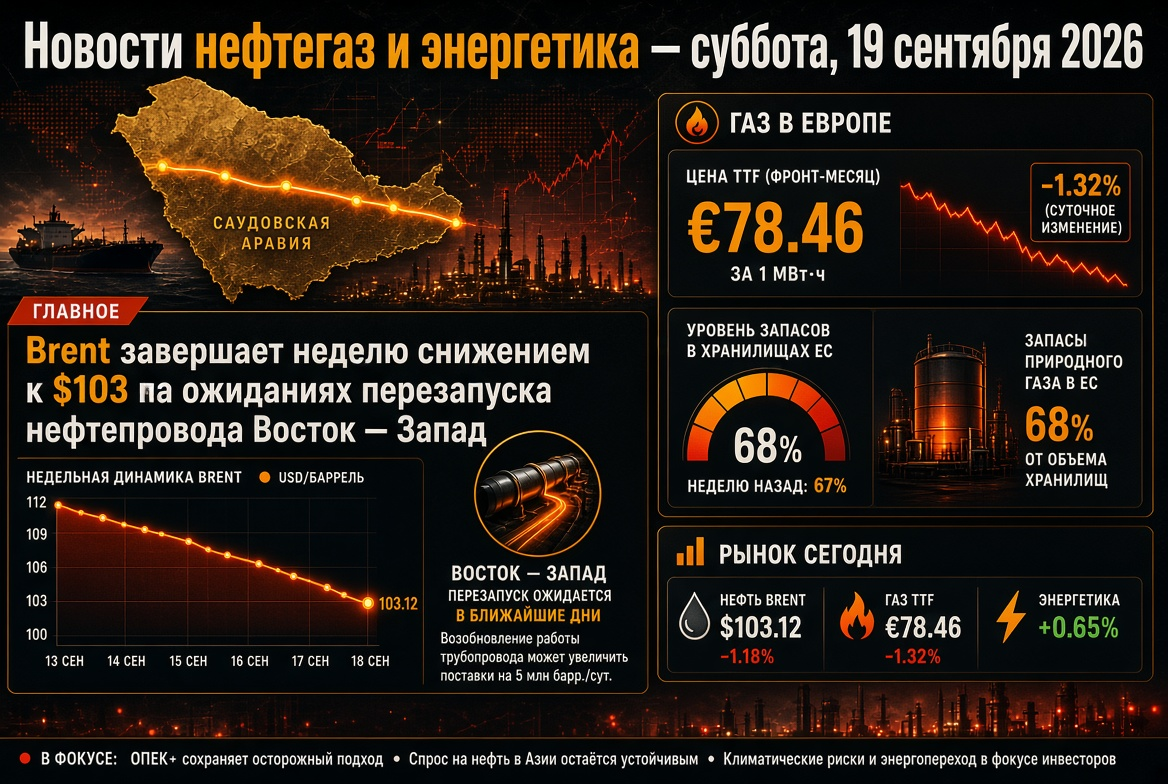
Petrol: Brent $99, WTI $93'ün Üzerinde — Risk Primi Etkili
Çarşamba sabahı petrol piyasasındaki ana göstergeler:
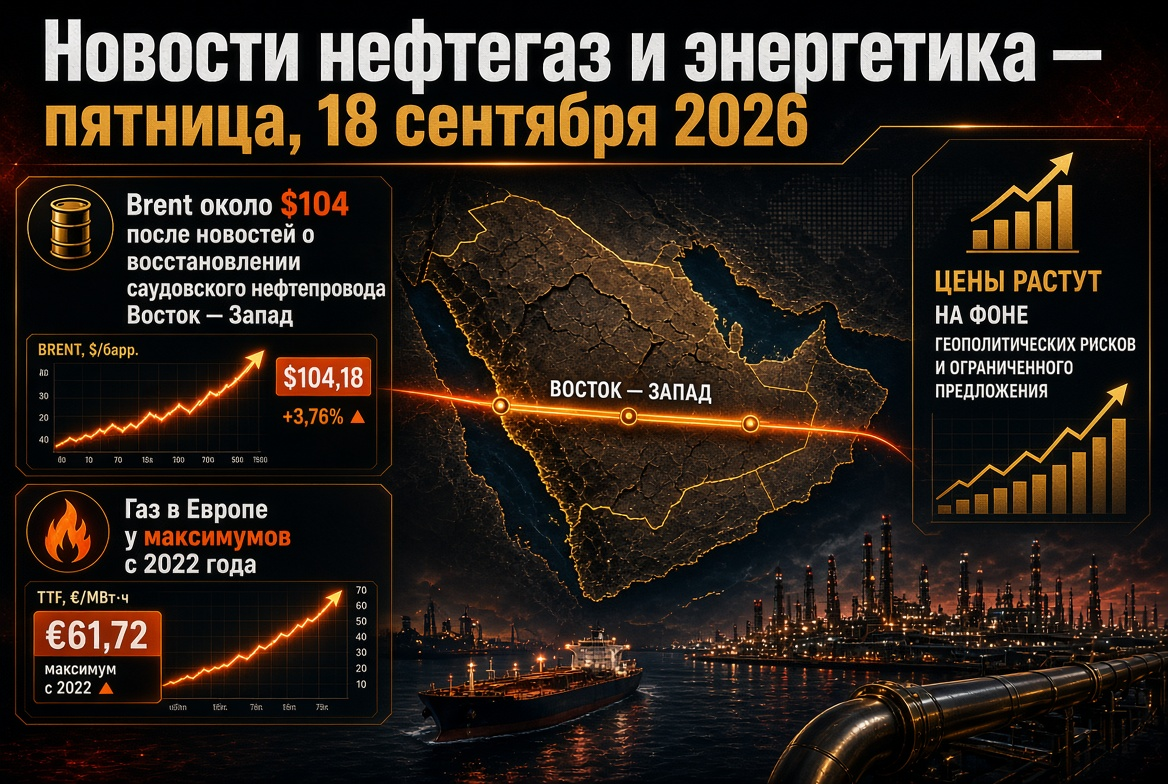
- Brent (Kasım futures, ICE Futures): varil başına $97,9–99,2 arasında işlem gördü, Salı günü %2'den fazla artışla Temmuz ayının sonundan bu yana en yüksek seviyeyi gördü.
- WTI (Ekim kontratı, NYMEX): varil başına $93'ün üzerinde sabitlendi ve oturumda yaklaşık %2 artış yaşadı.
- Haftalık Dinamik: Brent yaklaşık %8, WTI neredeyse %10 yükseldi, bu da yılın en güçlü haftalık artışlarından biri oldu.
- 2026 Yılı Maksimum Seviyesi: 30 Nisan'da $126,41 varil Brent olarak kaydedildi — Mart 2022'den bu yana zirve.
Yatırım bankalarının tahmin aralığı bugün oldukça geniş. Bölgedeki gemilere yönelik saldırıların artmasıyla Brent için hedef senaryo, varil başına $120'ye kayıyor; Pers Körfezi'nden ihracatın normalleşmesi durumunda ise tekrar $80'e düşme ihtimali var. Analistler, Körfez'den yapılan arz kısıtlamalarının 2026 sonunda kadar devam edebileceğini ve Ormuz Boğazı'nda deniz trafiğinin tam olarak normale dönmesinin 2027'nin I veya II. çeyreğinden önce olmayacağını belirtiyor.
Ek bir zayıflık faktörü ise ABD stratejik petrol rezervlerinin yaklaşık 286,6 milyon varile düşmesi. Bu, Washington'un dış şokları hafifletme kapasitesini önemli ölçüde azaltıyor.
OPEC+ Ara Veriyor: Ekim Ayı Petrol Üretim Kotaları Değişmeden Sürüyor
Gönüllü kesintilere katılan OPEC+ ülkelerinden yedi tanesi — Rusya, Suudi Arabistan, Irak, Kuveyt, Kazakistan, Cezayir ve Umman, 6 Eylül'deki çevrimiçi toplantı sonucunda Eylül ayı kotalarını Ekim ayı için değiştirmeden uzatma kararı aldı ve artış serisini durdurdu. Hedef seviyeler: Rusya — 9,949 milyon varil/gün; Suudi Arabistan — 10,478 milyon varil/gün; Umman — 841 bin varil/gün.
Kararın mantığı açık: Eylül ayında ittifak, gönüllü olarak kesilen 1,65 milyon varil/günlük hacmin yeniden kazandırılmasını tamamladı; 2027 yılı için temel seviyelerin yeniden gözden geçirilmeden daha fazla artış için alan kalmadı ve üretim kesintisi, Orta Doğu krizinin ortasında piyasa koşullarına aykırı olurdu. Sonraki toplantı 4 Ekim 2026 için planlandı. Petrol şirketleri için bu, kartelin arz konusunda öngörülebilirliğinin bir işareti; nakliye koridorlarının ise tamamen belirsiz olduğu bir zamanda.
Avrupa Gaz Pazarı: Gaz Depolama 2011'den Bu Yana En Düşük Seviyede, TTF $900
Avrupa gaz piyasası ısınma sezonuna son on beş yıldaki en kötü durumda giriş yapıyor. Gaz altyapı operatörlerine göre, 1 Eylül itibarıyla AB depoları %65,39 doluluk oranıyla (69,73 milyar metreküp) doluydu; 5 Eylül itibarıyla ise bu oran %66,59'a (yaklaşık 72,9 milyar metreküp) yükseldi. Bu, son beş yılın ortalamasının yaklaşık 16,6 puan altında ve geçen yılki seviyeden neredeyse 12 puan daha düşük.
Anahtar pazarlardaki durum son derece belirsiz:
- Almanya — yaklaşık %53, AB'nin büyük ekonomileri arasında en kötü sonuç.
- Avusturya — yaklaşık %67.
- Fransa — yaklaşık %71.
- İtalya — %83'ün üzerinde, konforlu bölgeye en yakın olan tek büyük pazar.
Ekim ayı TTF futures'ları Eylül başında ilk kez Aralık 2022'den bu yana bin metreküp başına 900 doların üzerinde işlem gördü ve 860-900 dolar aralığında devam ediyor. Avrupa operatörleri neredeyse fiyatların zirve seviyelerinden gaz pompalıyor ve bazı analistler, mevcut fiyatlarla depoları kışa güvenli seviyelere kadar doldurmanın mümkün olmayacağını açıkça belirtiyor.
LNG ve Kömür: Gaz Açığı Kömür Üretimini Yeniden Gündeme Getiriyor
Sıvılaştırılmış doğalgaz pazarındaki sıkışma, küresel enerji dengesini yeniden şekillendiriyor. 2026'da LNG açığının yaklaşık 35 milyon ton olacağı tahmin ediliyor; bu, Asya'nın gaz bağımlı ülkelerini kömür üretimini artırmaya zorluyor. Küresel kömür talebinin yaklaşık %3 artması, yani 274 milyon ton artışla yaklaşık 9,1 milyar tona ulaşması bekleniyor.
Kuzeydoğu Asya'nın tepkisi en çarpıcı olanı: Güney Kore'deki kömür üretimi, 2019'daki en yüksek seviyeye ulaşarak neredeyse %40 artış gösterdi; Japonya'da ise gaz üretimindeki kesintilerle birlikte %11'den fazla arttı. Aynı zamanda Asya ve Avrupa'nın bazı ülkeleri, ithal yakıt maliyetlerini kontrol altına almak için enerji tasarrufu önlemleri aldı. Bu, kömür sektörüne, bir yıl önce talep sıkışması beklenen yerlerde beklenenden daha güçlü bir durumu ifade ediyor.
Yaptırımlar, İndirimler ve Petrol ile Petrol Ürünleri Lojistiklerinin Yeniden Şekillendirilmesi
Yaptırım çerçevesi, Ormuz'dan sonra dünya petrol ve gazı için ikinci en önemli faktör olmaya devam ediyor. En büyük Rus petrol şirketlerine yönelik engelleyici kısıtlamalar, Rus hammadde fiyatlarının Brent'e karşı artan bir indirimle kalmasına yol açıyor: 2026'da ortalama indirim seviyesi varil başına yaklaşık $22 olarak tahmin ediliyor ve bu, lojistik uyum sağladıkça yıl sonuna kadar yaklaşık $17'ye inmesi bekleniyor.
Aynı zamanda, küresel yük akışları yeniden dağıtılıyor: Pers Körfezi ülkeleri, boğazı aşmak için alternatif ihracat yollarını daha aktif bir şekilde kullanırken, OPEC dışı üretimdeki artış kaybolan hacimlerin bir kısmını telafi ediyor. Pazar tahminine göre, bu faktörler Brent’in psikolojik $100 seviyesinin altında kalmasını sağlıyor.
Rusya Petrol Ürünleri Pazarı: Rafineriler, Borsa ve İkinci Yakıt Kıtlığı Dalgası
Rusya'nın iç yakıt pazarı, Mayıs 2026'dan bu yana kriz modunda kalmaya devam ediyor. Durumun ana parametreleri:
- İşleme: Yetkililerin tahminlerine göre, her onuncu rafineri tamir halinde; kapalı kalma süreleri günde yaklaşık 0,35 milyon ton seviyelerine ulaştı.
- İhracat Kısıtlamaları: Benzin ihracatı için tam yasak 31 Ocak 2027'ye kadar uzatıldı ve dizel yakıt üreticileri için ihracat yasakları defalarca uzatıldı.
- Borsa: Benzin için zorunlu satış oranı %10'a düşürüldü ve 2026 yılı sonuna kadar uzatıldı; buna karşın borsa sözleşmelerinin önemli bir kısmı yerine getirilmiyor.
- İthalat: Hindistan'dan deniz yoluyla benzin sevkiyatlarına başlandı; potansiyel yakıt ithalatı hacmi ayda 400 bin ton olarak değerlendiriliyor ve esas olarak entegre şirketlerin ağlarına yönlendiriliyor.
- Kalite: Üreticilere, arzı artırmak amacıyla daha düşük çevresel standartlara sahip yakıt üretimi geçici olarak izin verildi.
Bağımsız akaryakıt istasyonları için durum en acı verici olmaya devam ediyor: perakende fiyatlar idari olarak kontrol altında tutulurken, satın alma maliyetleri daha hızlı artıyor.
Elektrik ve Yenilenebilir Enerji: Küresel Enerji Dengesinde Tarihi Dönüş
Emtiadaki turbulence karşısında, enerji geçişinin yapısal trendi geri dönmemekte, aksine hızlanmaktadır. Küresel elektrik talebinin 2026 yılında %3,6 ve 2027'de %3,8 oranında artması bekleniyor — 2025'te 28.600 TWh'den 2027'de yaklaşık 30.700 TWh'ye ulaşması öngörülüyor. Sürücüler: sanayi, elektrikli ulaşım, iklimlendirme ve yapay zeka için veri merkezlerinin hızla artan enerji tüketimi.
Yılın elektrikle ilgili en önemli olayı — yenilenebilir kaynakların, dünya üretimi açısından kömürü ilk kez geçmesidir. Güneş enerjisi üretimi yaklaşık 600 TWh artarak, hidroelektrikten sonra ikinci sıraya yükselerek rüzgar enerjisini geride bırakmaktadır. Bölgesel talep dinamikleri: Çin %5,5; Hindistan yaklaşık %7; ABD ve AB ise yaklaşık %2 oranında büyümekte. Bu, yatırımcılar için güneş ve rüzgar enerjisi üretimine, enerji depolama sistemlerine ve ağ altyapısına yönelik sermaye akışının devam etmesi anlamına geliyor.
Piyasa Katılımcılarının Dikkatini Çekmesi Gereken Haftanın Takvimi
Önümüzdeki günler, piyasaya bir ayda ilk kez tahminlerin gerçeğiyle buluşturulması fırsatını verecek. Odak noktası — sektörel ajansların ve kartelin güncellenmiş aylık raporları, ABD’deki petrol ve petrol ürünleri stoklarıyla ilgili istatistikler ve Çin'in dış ticaret verileri, Asya talebindeki dropun gerçek ölçeğini gösterecek. Hatırlatmak gerekirse, Ağustos ayı tahmininde 2026 yılı için Brent’in ortalama fiyatı neredeyse 87 dolara yükseltilmişti, III çeyrekte yaklaşık 85 dolara ve IV çeyrekte ise 78 dolara düşeceği öngörülüyor — bu rakamlar mevcut fiyatlarla birlikte, bir sonraki olası yukarı yönlü revizyon için aday gibi görünüyor. Ek bir mevsimsel faktör: Eylül-Ekim, ABD rafinerilerinde planlı bakım dönemidir; bu da işleme yükünü geçici olarak düşürecek ve petrol ürünleri arzını etkileyecektir.
Yatırımcılar ve Enerji Sektöründeki Şirketler İçin Çıkarımlar ve Riskler
- Petrol. Ormuz krizi de-escalate olmadığı sürece, Brent’in varil başına 100 doların üzerinde kalma riski temel bir faktör olarak varlığını sürdürüyor ve çeyrek için senaryo aralığı anormal derecede geniş — $80 ile $120 arasında.
- Gaz. Avrupa, tarihsel bir stok açık ile kışa giriyor; herhangi bir soğuk hava dalgası veya yeni bir LNG tedariği aksaklığı, TTF fiyatlarını dört haneli değerlere geri getirebilir.
- Kömür. Gaz açığı, Asya'daki kömür üretimine önceden planlanmamış bir talep penceresi sunuyor — uzun vadeli dekarbonizasyon trajeksine ters düşercesine.
- Petrol Ürünleri ve Rafineriler. Yüksek krekat farkları, rafinaj marjını destekliyor; ancak ihracat kısıtlamaları ve lojistik riskler, kârı bölgeler arasında dağıtıyor.
- Yenilenebilir Enerji. Yenilenebilir enerji lehine yapısal bir kayma, denklemin tek öngörülebilir unsuru kalmaya devam ediyor ve enerjiye yönelik uzun vadeli yatırımlar için en önemli gösterge olarak öne çıkıyor.
Küresel enerji sektörü için günün özeti basit bir şekilde şöyle ifade ediliyor: kısa vadede petrol, gaz ve elektrik fiyatlarını belirleyen faktör, Pers Körfezi’nin jeopolitiği, orta vadede Avrupa’nın kışın yarı boş depolarla geçişinin başarısı, uzun vadede ise enerji geçişinin hızıdır. Bu koşullar altında, enerji sektörü katılımcıları için senaryo planlaması, lojistiğin çeşitlendirilmesi ve risk yönetimi konusunda sıkı kontrol kritik önem taşımaktadır.