Petrol Piyasası: Brent Beş Aylık Zirvede
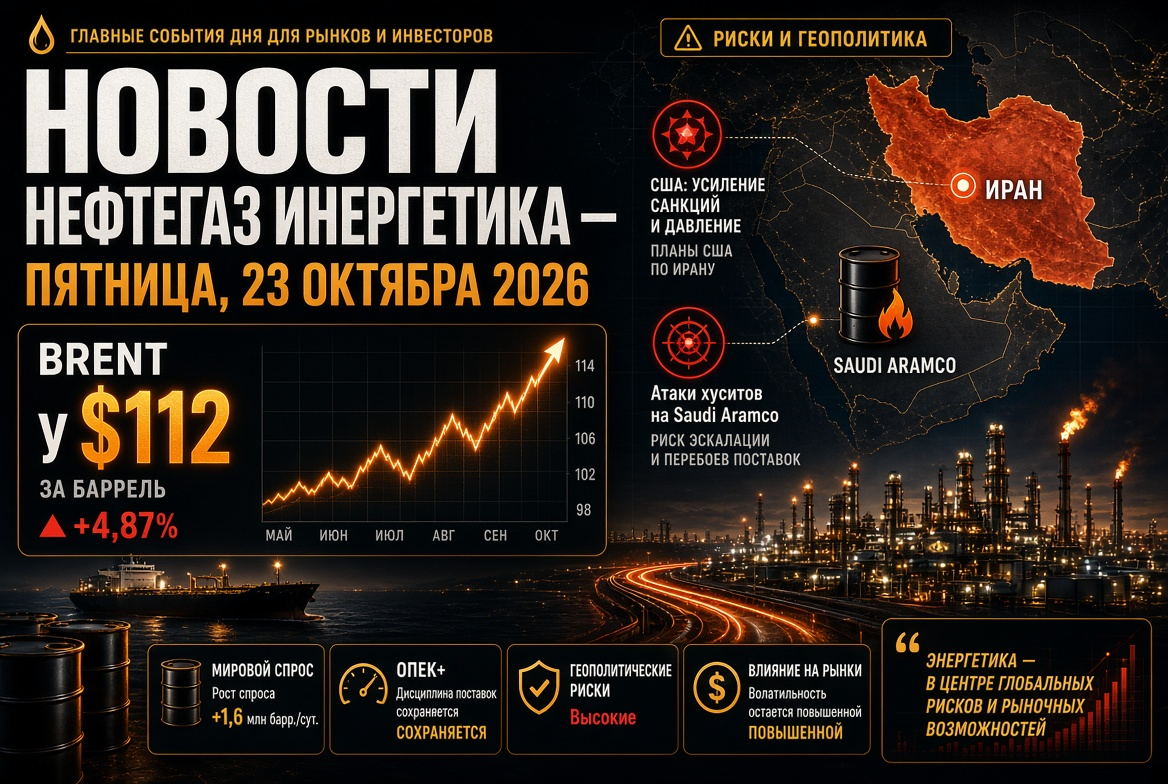
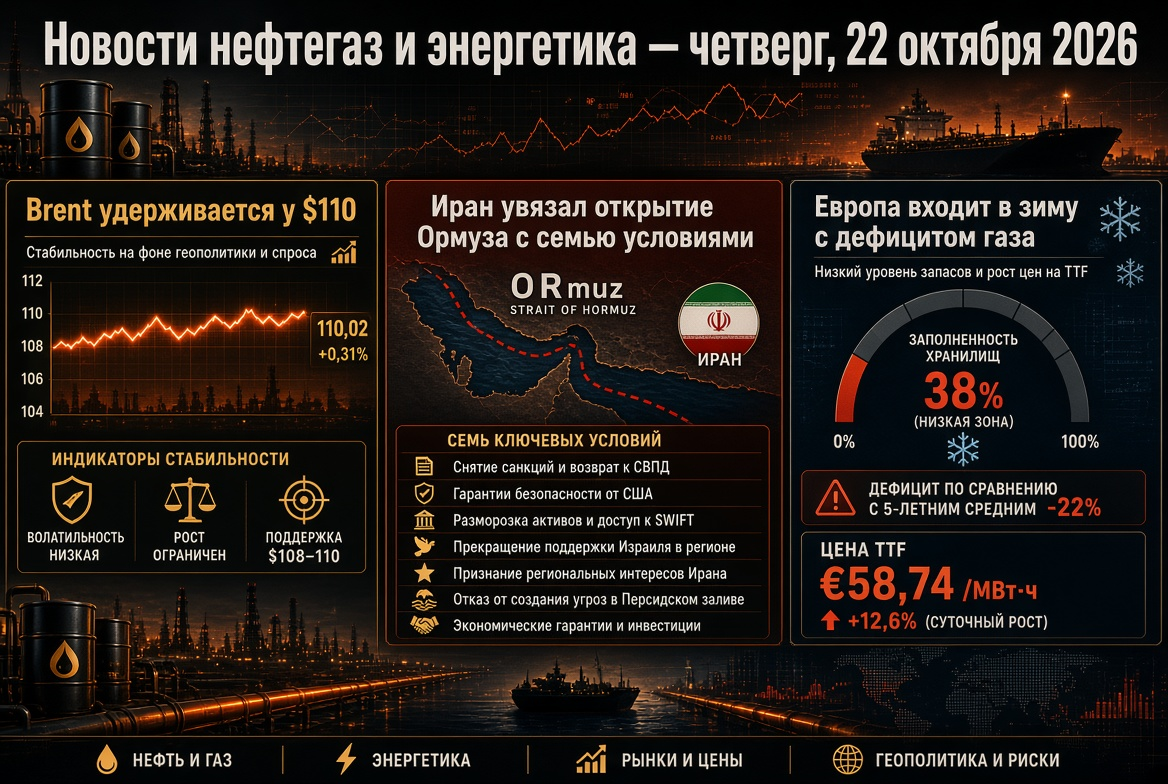
Aralık vadeli Brent, Salı günü $109-$111 aralığında işlem gördü. Kasım ayı WTI sözleşmesi $99-$100 civarındaydı. Ekim ayının başından bu yana petrol fiyatı yaklaşık %10 artarken, 1 Ekim'de Brent yaklaşık $100 seviyesindeydi. Petrol fiyatları üç faktörün etkisi altında şekilleniyor:
- Jeopolitik prim. Traderlar, Hürmüz Boğazı ve Kızıldeniz'den gelen tedarik kesintisi riskini fiyatlara yansıtıyor.
- Stok azalması. EIA'nın verilerine göre, 9 Ekim haftasında ABD'deki ticari petrol stokları 8,6 milyon varil azalarak 415,6 milyon varile düştü. Distilat stokları ise 102,6 milyon varile kadar gerileyerek beş yıllık ortalamanın yaklaşık %12 altında kaldı.
- Çelişkili akış tahminleri. ABD Enerji Bakanı Chris Wright, Hürmüz Boğazı'ndan yapılan petrol yüklemelerinin savaş öncesi seviyelerin yaklaşık %80'ine geri döndüğünü açıkladı. Gemi takip analistleri, geçen hafta Hürmüz Boğazı'ndaki geçişlerin keskin bir şekilde düştüğünü kaydediyor.
Orta Doğu: Saudi Aramco'ya Saldırılar ve Denizcilik Tehdidi
Petrol piyasası için günün ana konusu, çatışmanın Suudi Arabistan topraklarına genişlemesidir. Husiler, Kızıldeniz kıyısındaki Yanbu'daki Saudi Aramco tesislerine, Şeyba sahasına, Riyad ve Abha havaalanlarına ve askeri tesislere saldırılar gerçekleştirdiklerini duyurdular. Daha önce Aramco'nun Dhahran'daki merkezi de hedef alınmıştı. Riyad, yatırım forumu FII'yi gelecek yıla erteledi.
Deniz koridorundaki durum da kötüleşiyor:
- Son iki haftada en az 18 gemi saldırıya uğradı;
- Hürmüz Boğazı'nın güney kısmında bir tanker deniz mayınına çarptı;
- Geçen hafta bölgeden günlük petrol geçişi yaklaşık 8,5 milyon varile düştü ve bir hafta önce 20 milyon varilin üzerindeydi.
Piyasa için bu, yüksek volatilite anlamına geliyor: Aramco'ya ait üretim veya ihracat tesislerinde meydana gelecek herhangi bir hasarın fiyatın birkaç dolar artmasına neden olabilecektir.
OPEC+ ve IEA: Kontenjanlar Durduruldu, Kıtlık Yıl Sonuna Kadar Sürecek
OPEC+’nın yedi ana üyesi, Kasım ayı için hedef üretim seviyelerini değiştirmedi. Suudi Arabistan'ın kotası günde 10,5 milyon varil, Rusya'nın kotası 9,9 milyon varil, Irak'ın kotası ise 4,4 milyon varildir. 2026 yılında kararlaştırılan artışların büyük kısmı kağıt üzerinde kalmıştır. Ağustos'ta yedili grup günde ortalama 25 milyon varil üretim yaptı ki bu da savaş öncesi seviyenin yaklaşık 5 milyon varil altında kalmaktadır. İttifakın bir sonraki toplantısı 1 Kasım'da yapılacak.
Ekim ayı IEA raporunun ana sonuçları:
- Dünya petrol talebinin 2026 yılında günde 2,6 milyon varil azalması bekleniyor.
- Dünya petrol arzının 2026 yılında günde 5,8 milyon varil azalması öngörülüyor.
- Piyasa dengesi yıl sonuna kadar kıt kalacak.
- Orta distilat açığı, 2027 yılına kadar devam edecek.
Petrol Ürünleri ve Rafineriler: Dizel En Fazla Kıt Olan Ürün
Petrol ürünleri segmenti çift bir şok ile karşı karşıya: Orta Doğu'dan gelen yakıt ihracatındaki kesintiler, Rusya'daki rafinerilerin hasarlarıyla çakışıyor. IEA, rezervlerden 20 milyon varilden fazla dizel yakıtın serbest bırakılmasını onayladı. Acil durum planı kapsamında piyasaya şimdiye kadar yaklaşık 330 milyon varil gönderildi. Küresel dizel ihracatı Eylül ayında geçen yıla göre günde yaklaşık 700 bin varil daha düşük seyretmektedir. Amerikalı rafineriler ortalama %93,5 kapasiteyle çalışıyor. Bu, yüksek işleme marjlarını ve bağımsız petrol rafinerilerinin kârlarını destekliyor.
Rusya: Urals İndirimleri Artıyor, Altyapı Tehdit Altında
Rusya'nın petrol ihracatı, birden fazla kaynaktan baskı altında:
- Pazar rekabeti. Baltık limanlarındaki Urals indirimleri, Dated Brent ile $20,85 varil seviyesine genişledi. Sebepleri, Orta Doğu'dan gelen yüklerin artması ile Hindistan'daki zayıf talep ve yüksek navlun ücretleridir. Baltık'tan Urals yüklemeleri, geçen hafta %21,9 oranında azaldı.
- Yüksek vergi yükü. Ekim ayında Urals fiyatı, Eylül ayında $92 olan seviyenin yaklaşık $104,7'ye çıkmasıyla birlikte, bütçe hedefi olan $59'un oldukça üzerinde gerçekleşir.
- Loji̇sti̇k saldırılar. 18 Ekim’de insansız hava araçları, yıllık 12,5 milyon ton kapasiteli Petersburg petrol terminaline ve Ruchyi petrol deposuna saldırdı.
- İç pazar düzenlemeleri. Benzin ihracat yasağı 31 Ocak 2027'ye kadar geçerlidir. Üreticiler için dizel ihracatı üzerindeki kısıtlamalar Ekim sonuna kadar uzatıldı. Rafinerilerin yükleme verileri 28 Eylül tarihli bir kararname ile gizli tutulmaktadır.
Gaz ve LNG: Avrupa Kışa Depo Kıtlığı ile Giriyor
Hollanda TTF hub'ı yaklaşık €88/MWh'den işlem görüyor. Yıl başından bu yana fiyat üç katından fazla arttı. AB'deki yer altı gaz depoları yaklaşık %74 oranında dolu, oysa ortalama seviye Ekim ayının ortasında yaklaşık %86 olmalıdır. Piyasa, üç faktör tarafından ek olarak desteklenmektedir:
- Katar LNG'sinin küresel pazarda bulunmaması;
- Norveç'teki Kårstø gaz işleme tesisinin beklenmeyen duraklaması;
- Rus LNG'sinin ithalatına yönelik AB'nin 2024 itibarıyla yürürlüğe girecek olan yasağı.
Gelen kayıpları telafi eden ana tedarikçi, Amerikan LNG ihracatçıları oldu. Ancak Avrupa, her yük için Asyalı alıcılarla rekabet etmek zorunda kalıyor.
Kömür: Gaz Krizi Ortasında Yeniden Canlanma
Enerji kömürü, Asya'nın enerji sistemleri için yeniden güvence sağladı. Avustralyalı Newcastle standardı ton başına yaklaşık $150 seviyesinde kalıyor. Bu, yılın başındaki seviyeden yaklaşık %40 ve bir yıl önceki seviyeden %45 daha yüksektir. 6 Ekim'de fiyat $152,2'ye, 2024 Ekim'inden bu yana en yüksek seviyeye ulaştı. Sektör için ayrı bir risk, Avustralya Yüksek Mahkemesi'nin kararıdır: Kömür ocaklarının genişletilmesi onaylanırken, düzenleyicilerin şimdi yurt dışındaki kömür yakımından kaynaklanan emisyonları dikkate alması gerekecek. Madencilik şirketleri, bunun yatırımları yavaşlatabileceği konusunda uyarıyor.
Elektrik ve Yenilenebilir Enerji: Yenilenebilir Enerji Fiyat Tamponu Olarak
Enerji krizi, yenilenebilir enerjinin gelişimini hızlandırdı. Haziran ayında güneş enerjisi, AB'deki en büyük elektrik kaynağı haline geldi: toplam üretimin yaklaşık %25'ine, yani 52 TWh'ye tekabül ediyor. Almanya'da yenilenebilir kaynakların ilk yarıdaki payı %61,8 olarak gerçekleşti. Sektör derneği SolarPower Europe'a göre, Orta Doğu kriziyle birlikte güneş enerjisi AB'nin gaz ithalatında yaklaşık €20 milyar tasarruf sağladı. Karasal rüzgar enerjisi için yapılan ihalelerde büyük bir aşırı talep söz konusu: Almanya'da 2,5 GW yaklaşık €50,6/MWh ortalama fiyatla dağıtıldı. Bununla birlikte kışın, zayıf güneş üretimi döneminde Avrupa'daki elektrik fiyatları yeniden pahalı gaz ile ilişkilendirilecektir.
Pazar Katılımcılarının 21 Ekim Çarşamba Günü Takip Etmesi Gerekenler
- ABD'deki petrol ve petrol ürünleri stoklarıyla ilgili EIA haftalık raporu. Özellikle distilat ve rafinerilerin yüklemelerine dikkat edilmesi gerekiyor.
- Saudi Aramco ve Suudi Arabistan Enerji Bakanlığı'ndan gelen açıklamalar. Yanbu ve Şeyba'daki hasarların doğrulanıp doğrulanmayacağı önemli.
- Hürmüz Boğazı üzerinden tankerlerin geçiş verileri ve navlun oranları.
- TTF'nin dinamikleri ve Avrupa yer altı gaz depolarına gaz enjekte etme hızları.
- Rusya'nın Kasım ayından itibaren dizel ihracatına ilişkin alacağı karar.
- 1 Kasım'daki toplantı öncesi OPEC+'dan gelecek sinyaller ve üretim tesislerinin denetimi.
Genel olarak dünya petrol ve gaz piyasası, satıcıların lehine işlem görüyor: temel kıtlık, jeopolitik durumla pekişiyor ve petrol ürünleri stokları azalıyor. Bu, yatırımcılar için önümüzdeki haftalarda yüksek volatilitenin devam edeceği anlamına geliyor. En dayanıklı konumlar ise petrol rafinerileri, LNG ihracatçıları ve kömür madencilik şirketleri görünmektedir.